
帳簿と確定申告の進め方
日々の記帳から月末確認、決算整理、提出までを架空の数字で説明します。必要な資料と確認方法を各手順で確かめてください。
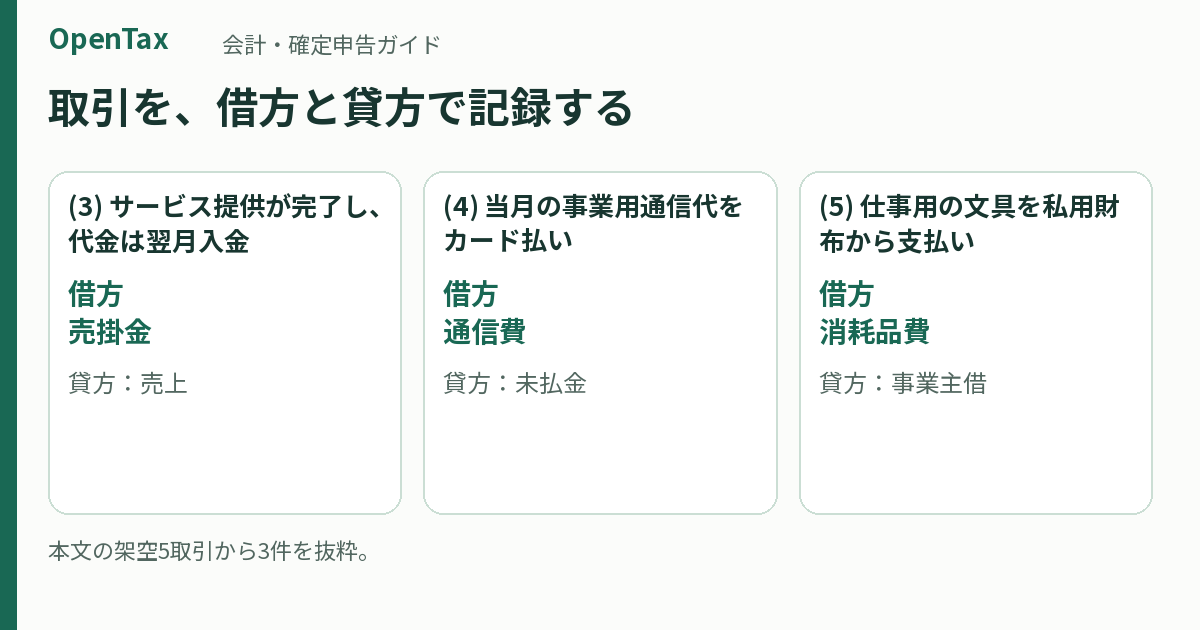
複式簿記のやり方を5つの仕訳で理解する:個人事業主の帳簿入門
複式簿記は、一つの取引を「増えたもの・減ったもの」の両面から記録する方法です。現金だけを追う家計簿と違い、まだ入金されていない売上や、後で支払うカード代も残せます。ここでは個人事業主の5件の取引から、売上80,000円、経費6,000円、利益74,000円になるまでを計算します。
更新 2026-10-05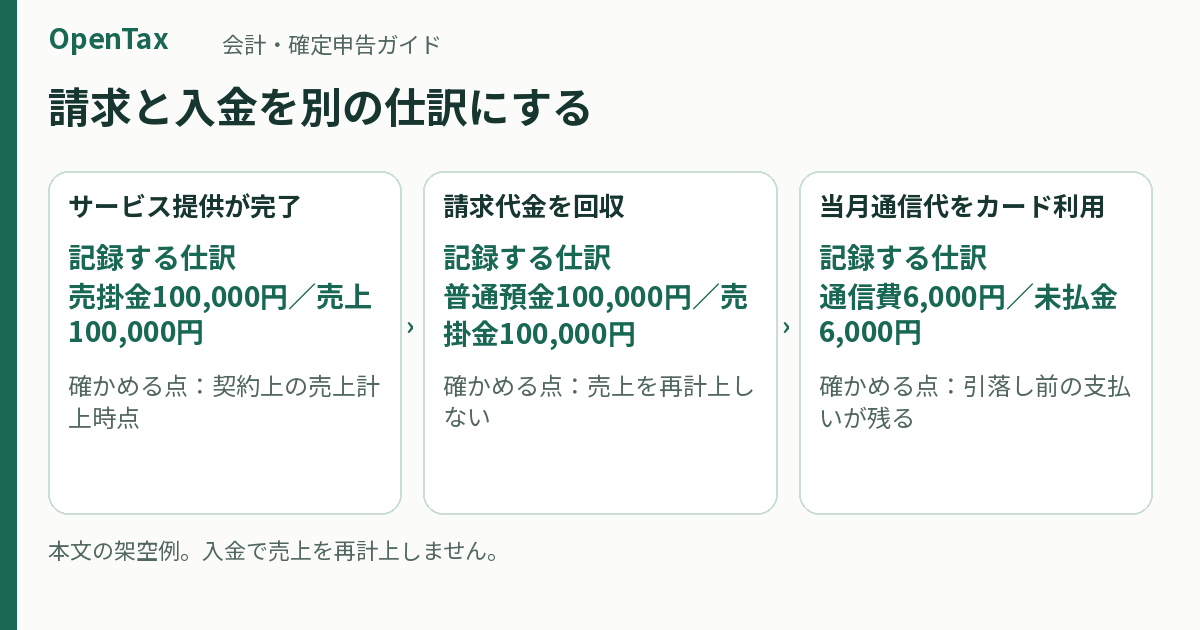
AIを使った確定申告の進め方:資料整理から帳簿確認、e-Tax送信まで
AIは、領収書や明細の整理、仕訳の候補づくり、足りない資料の洗い出しに使えます。確定申告は、その候補を確認して帳簿を完成させ、決算書・申告書を作り、本人が内容を確認して送信する順に進めます。
更新 2026-10-05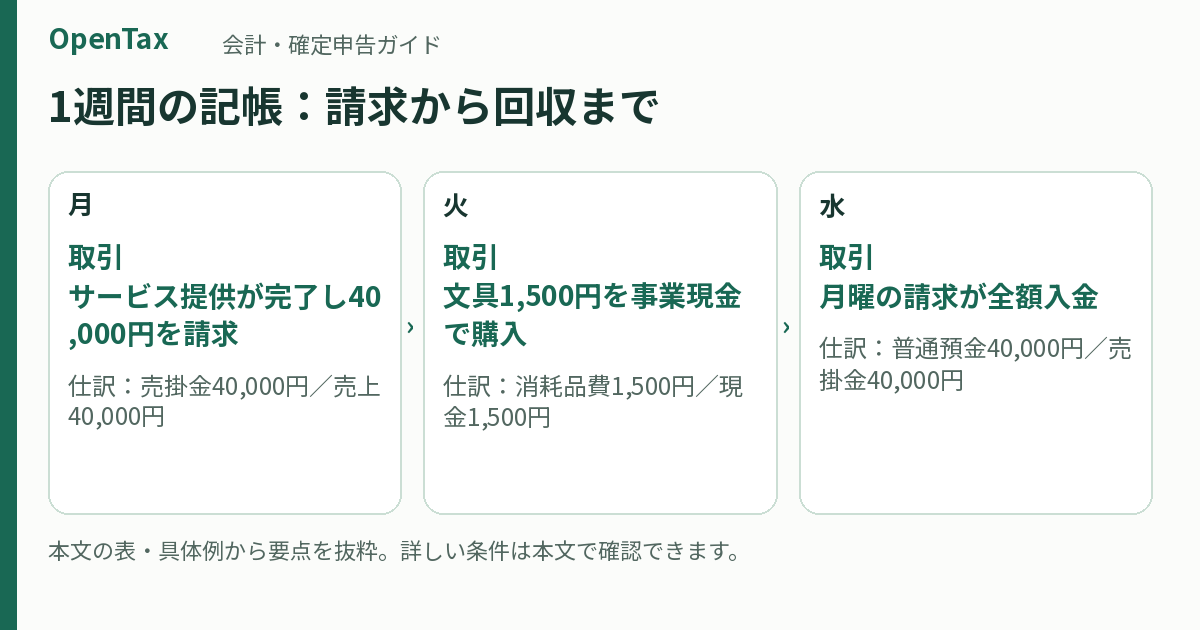
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
更新 2026-10-05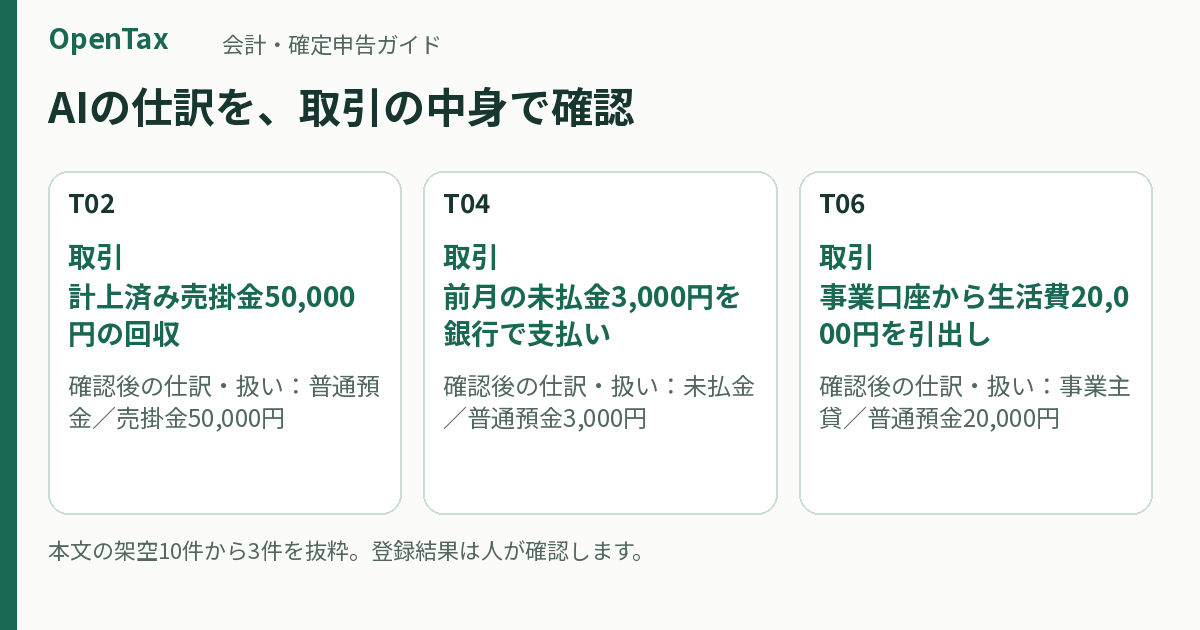
AIで仕訳を作るには?10件の入力例と、確定前に見るポイント
AIに仕訳を頼むときは、日付・金額・用途に加え、「誰のお金で払ったか」と「すでに記帳した取引か」を伝えます。店名や銀行摘要だけでは、経費、生活費、売掛金の回収を区別しきれません。候補と判断の根拠を出してもらい、不足情報のある取引を保留にすると、確認すべき箇所が分かります。
更新 2026-10-05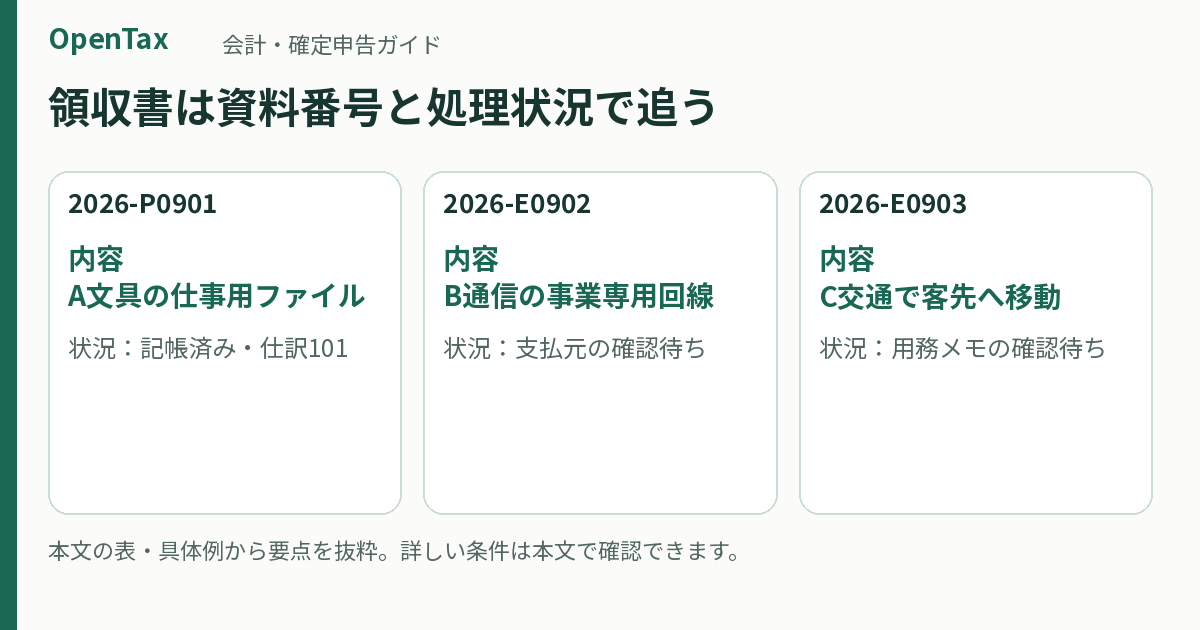
個人事業主の領収書整理:紙・PDFの保管方法と二重入力を防ぐコツ
領収書は月別に集め、「未処理・確認待ち・記帳済み」が分かるようにすると、ため込まず整理できます。さらに帳簿と領収書を同じ番号で結び付ければ、経費の根拠をすぐ探せます。紙と電子データでは保存の扱いが異なるため、整理の流れはそろえつつ、原資料の保存方法を分けるのが基本です。
更新 2026-10-05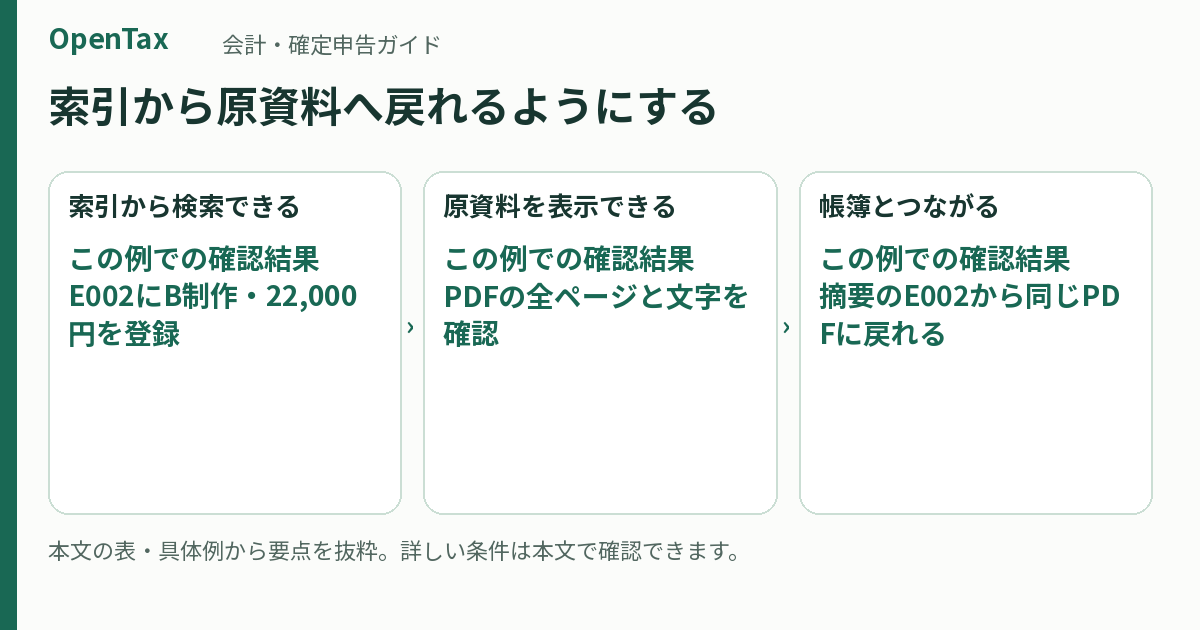
電子取引データの保存方法:PDF請求書をフォルダーで管理する手順
メールや購入サイトで受け取った請求書・領収書は、電子データのまま、後から探して表示できる形で保存します。少量なら、フォルダーに原データを置き、日付・金額・取引先の索引と、訂正削除を防ぐ運用を組み合わせる方法があります。ファイル名を付けるだけで終えず、表示・検索・取り出しまでできることが大切です。
更新 2026-10-05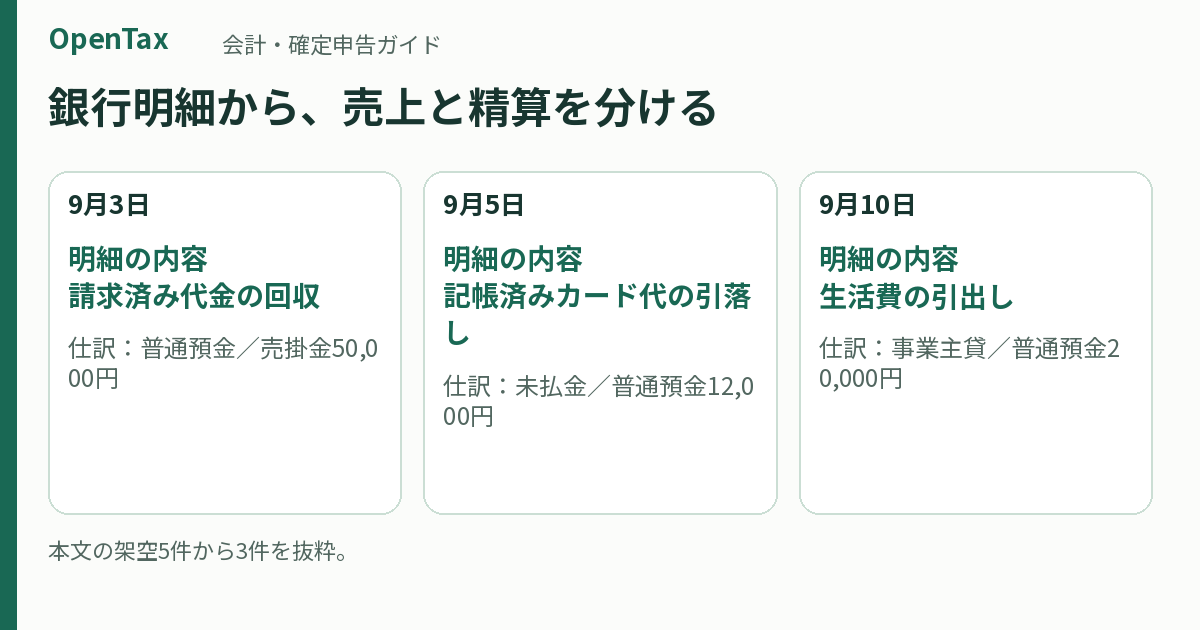
銀行明細CSVで記帳する方法:取り込み前の準備と重複・残高チェック
銀行明細CSVは、入出金の記録を会計ソフトへ移し、請求書や既存仕訳と照合して使います。入金をすべて売上、出金をすべて経費にすると、売掛金の回収や生活費を誤って計上してしまいます。ここでは月初残高100,000円から月末125,000円になる5件を使い、取り込み前後の確認方法を説明します。
更新 2026-10-05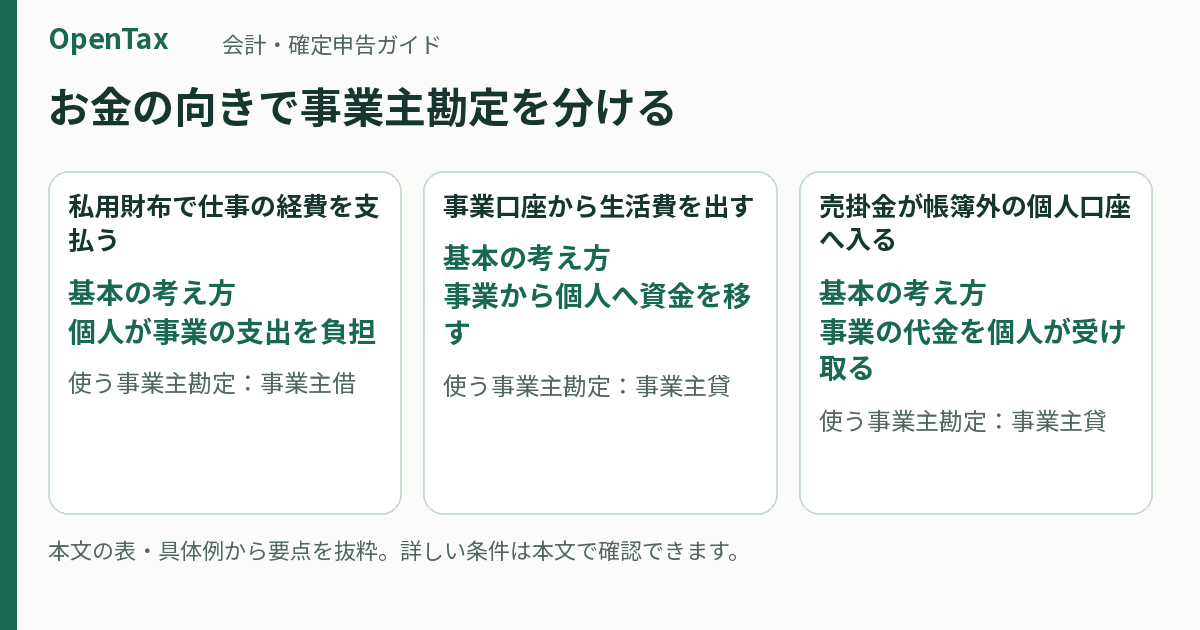
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05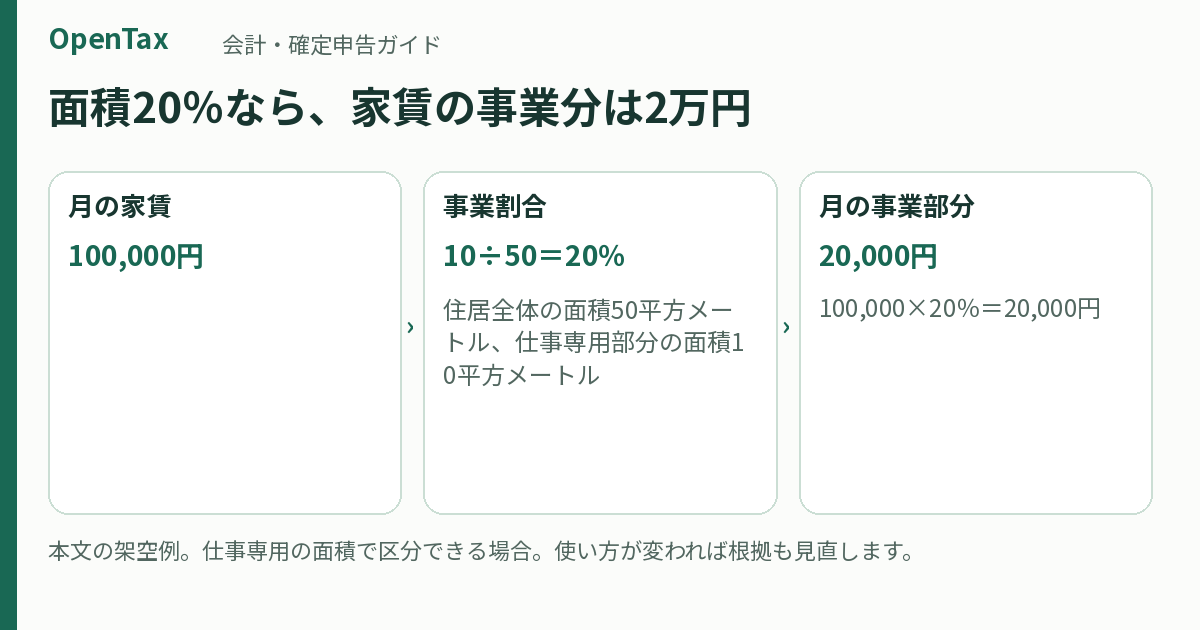
家事按分のやり方:家賃20%・通信費40%の計算例と仕訳
家事按分は、仕事と生活で共用している支出から、事業に必要な部分を分けることです。全員に共通する「家賃は何%まで」という割合はなく、仕事で使う面積や利用記録など、実態に合う根拠で計算します。
更新 2026-10-05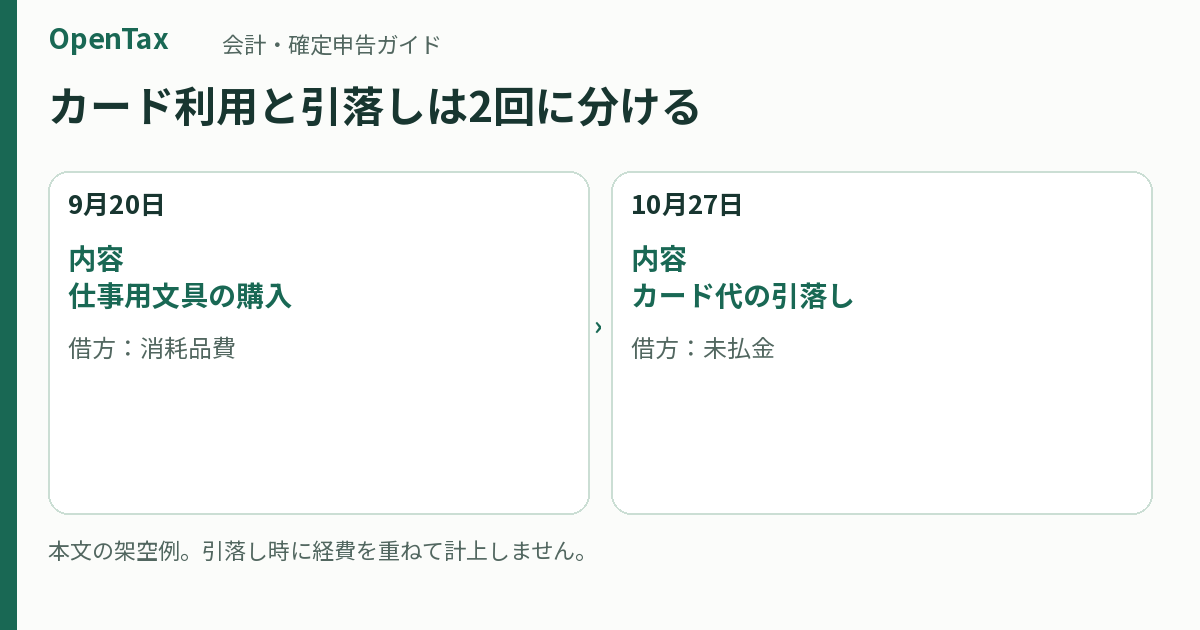
個人事業主のクレジットカード仕訳:利用時と引落し時を分けて記帳する
事業で管理するカードは、利用時に経費や資産と未払金を記録し、銀行引落し時に未払金を減らします。文具8,800円なら、利用時は「消耗品費/未払金」、引落し時は「未払金/普通預金」です。この二段階を分けると、同じ買い物を二度経費にする誤りを防げます。
更新 2026-10-05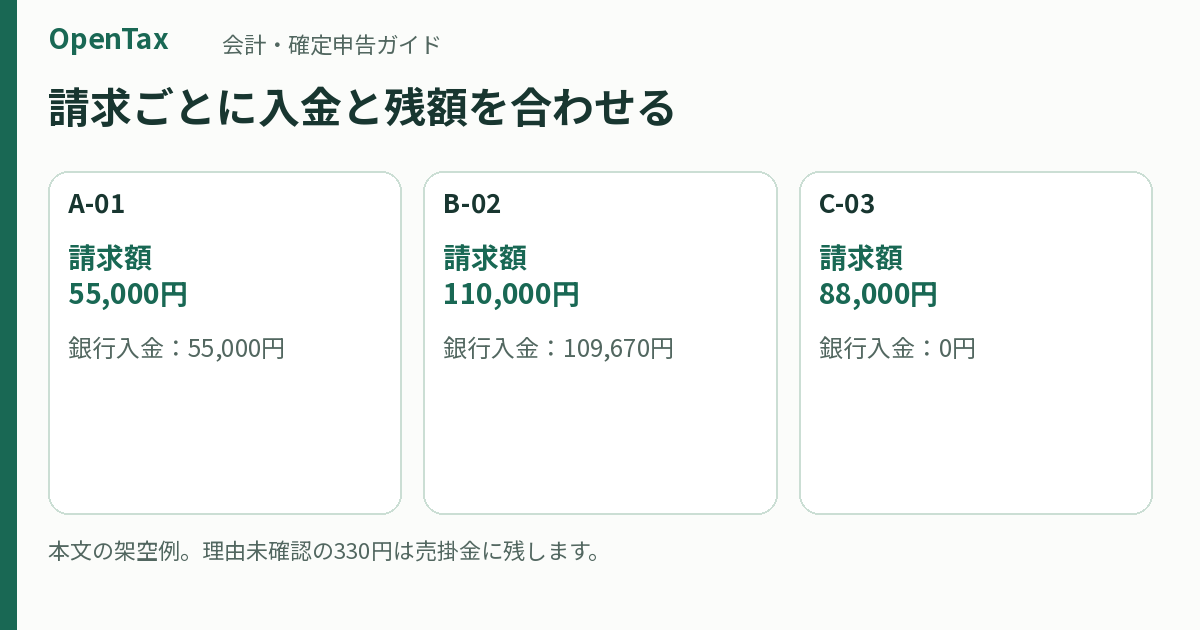
売掛金の入金消込のやり方:手数料・合算振込・一部入金の仕訳例
入金消込は、請求ごとの売掛金と入金を対応させ、まだ受け取っていない金額を残す作業です。請求110,000円に対して入金が109,670円なら、差額330円の理由が確認できるまで、330円を売掛金に残します。差額の理由を分けて記録すれば、売上を二重に計上せず、未入金の請求も見失いません。
更新 2026-10-05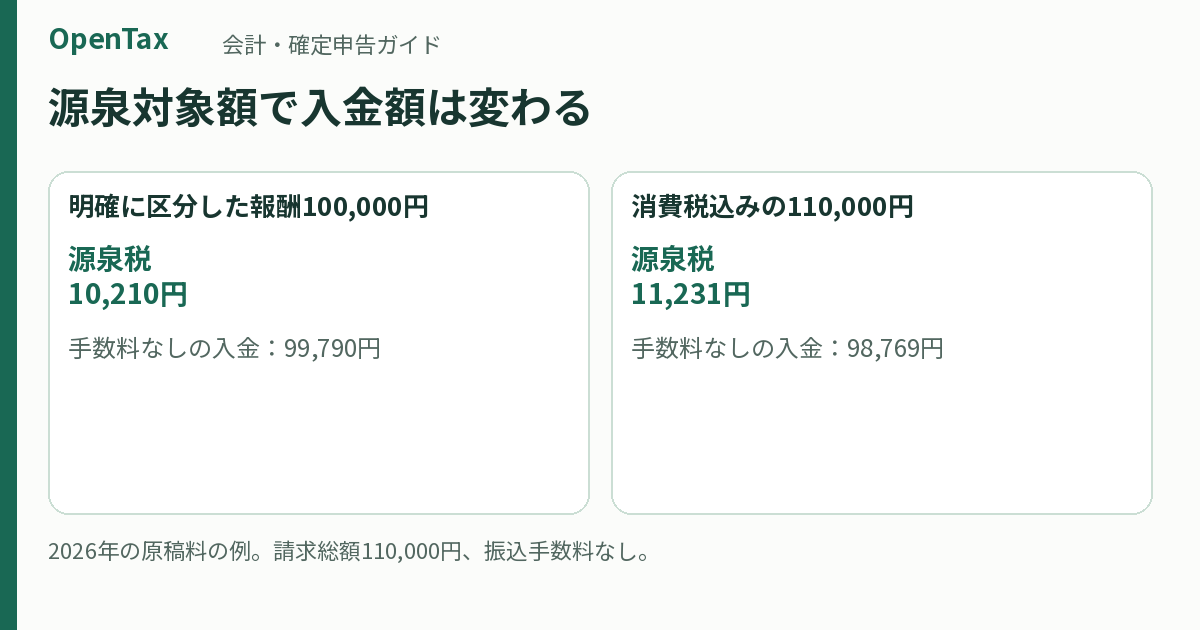
源泉徴収された報酬の仕訳:10万円の原稿料から請求・入金・税額を計算
源泉徴収された報酬は、振込額だけを売上にせず、報酬総額と引かれた税額を分けて記録します。報酬100,000円と消費税10,000円を明確に分けて請求し、報酬部分だけを源泉対象とした例なら、源泉税は10,210円、入金は99,790円です。以下は2026年に原稿料を受け取る個人事業主側の記帳例です。
更新 2026-10-05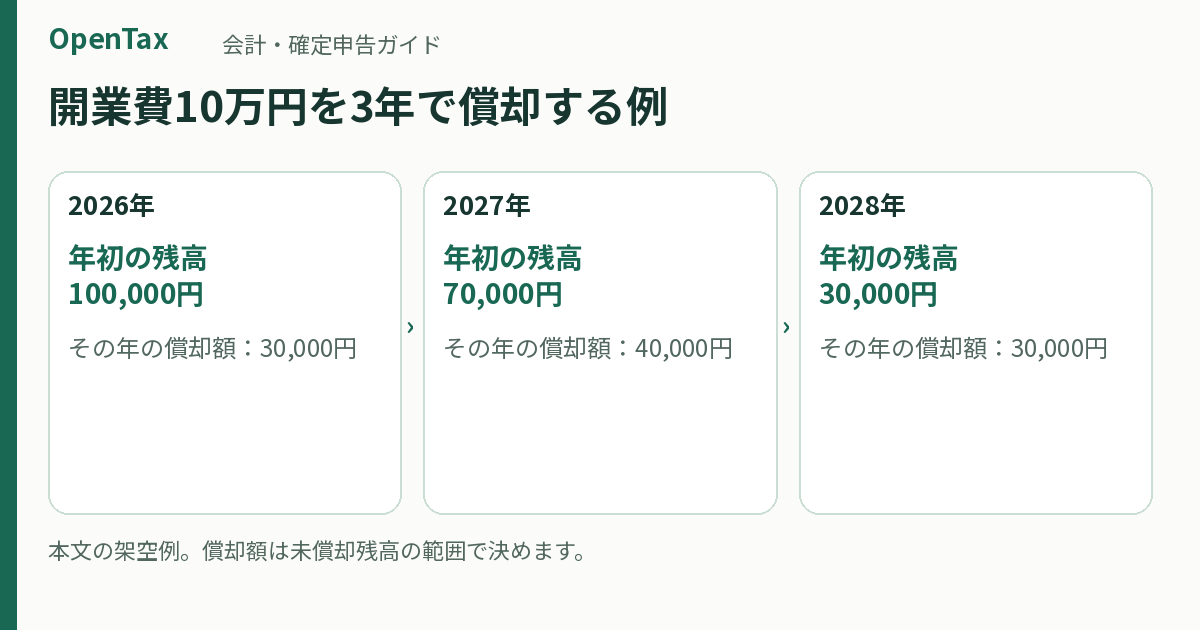
個人事業主の開業費の仕訳:対象になる支出と、償却の計算例
開業前に払ったお金は、開業準備の費用、固定資産、商品、返還される敷金などに分けて記帳します。開業費に当たる支出は繰延資産として記録し、償却した額を必要経費にします。任意償却なら、一度に全額を償却するほか、未償却残高の範囲で年ごとに償却額を決められます。
更新 2026-10-05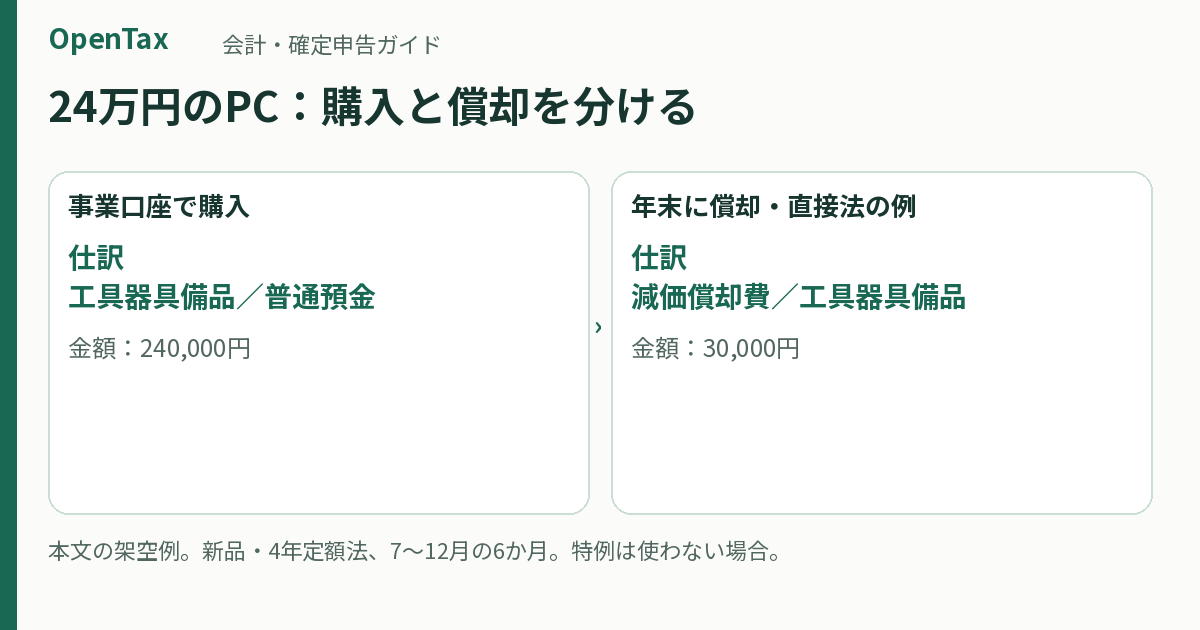
個人事業主のパソコン代は経費にできる?2026年の基準と減価償却の計算
仕事用パソコンは、取得価額10万円未満なら原則として使い始めた年の経費にし、10万円以上は一括償却や青色申告者の特例、通常の減価償却から処理を判断します。2026年は、一定の青色申告者が使える少額資産特例の価額基準が、4月1日以後の取得分から40万円未満へ変わっています。
更新 2026-10-05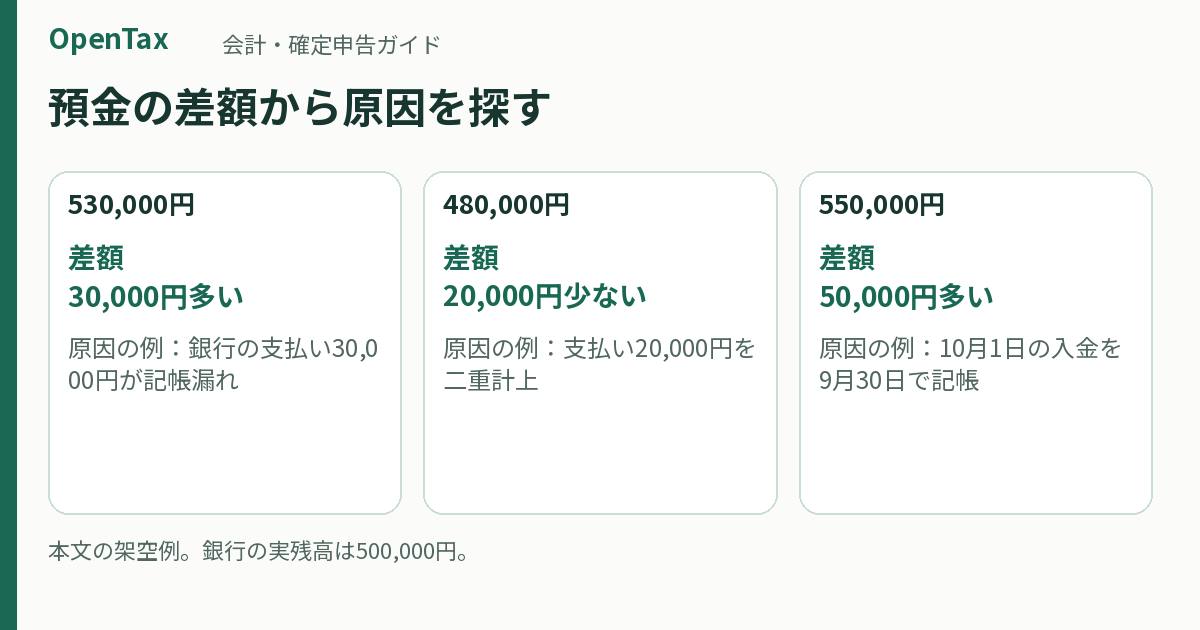
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05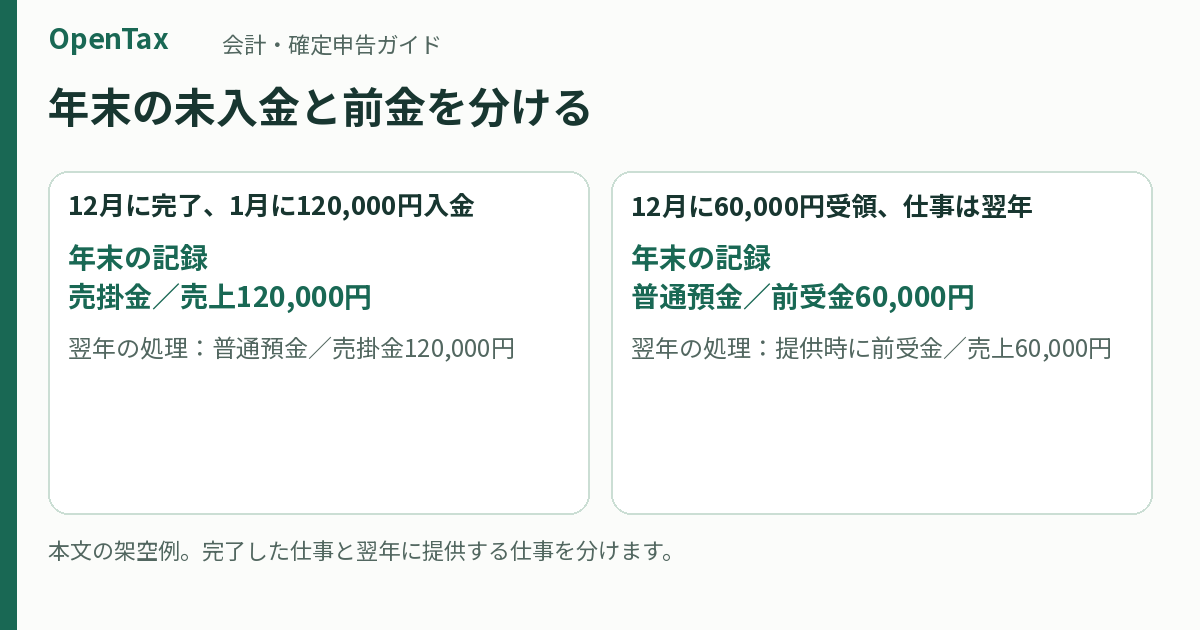
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05