
個人事業主の領収書整理:紙・PDFの保管方法と二重入力を防ぐコツ
適用対象: 2026
領収書は月別に集め、「未処理・確認待ち・記帳済み」が分かるようにすると、ため込まず整理できます。
さらに帳簿と領収書を同じ番号で結び付ければ、経費の根拠をすぐ探せます。
紙と電子データでは保存の扱いが異なるため、整理の流れはそろえつつ、原資料の保存方法を分けるのが基本です。
紙は原本を、電子で届いたものはデータを残す
紙のレシートは月別の袋やファイルに入れ、メールのPDFや購入サイトの領収書は電子データで保存します。
PDFを印刷したからといって、受け取ったデータが不要になるわけではありません。
電子取引データの保存と、紙を撮影するスキャナ保存は別の制度です。
紙のレシートをスマホで撮ることは、文字が薄くなる前の補助記録にも役立ちます。
ただし、撮影しただけで紙を捨てられるとは限らず、原本を廃棄するにはスキャナ保存の要件に沿った運用が必要です。
まず紙を保存しながら写真も残す方法なら、撮影した画像の読みづらさにも対応しやすくなります。
月別の一覧に、資料番号と処理状況を付ける
図の内容をテキストで読む
- 2026-P0901:内容:A文具の仕事用ファイル。状況:記帳済み・仕訳101
- 2026-E0902:内容:B通信の事業専用回線。状況:支払元の確認待ち
- 2026-E0903:内容:C交通で客先へ移動。状況:用務メモの確認待ち
- 本文の表・具体例から要点を抜粋。詳しい条件は本文で確認できます。
件数が少なければ、科目ごとに細かく分けるより、月ごとの一覧と資料番号で管理する方法が簡単です。
番号は「2026-P0901」のように年も含めると、翌年の資料と重なりません。
| 資料番号 | 取引日 | 内容 | 金額 | 状況 |
|---|---|---|---|---|
| 2026-P0901 | 9月3日 | A文具の仕事用ファイル | 1,200円 | 記帳済み・仕訳101 |
| 2026-E0902 | 9月5日 | B通信の事業専用回線 | 4,800円 | 支払元の確認待ち |
| 2026-E0903 | 9月7日 | C交通で客先へ移動 | 2,000円 | 用務メモの確認待ち |
3件の総額は8,000円ですが、記帳済みなのは1,200円だけです。
残り6,800円を未確認として見えるようにしておけば、資料を保存しただけなのに帳簿へ反映済みと思い込むことを防げます。
電子資料はフォルダーを何度も動かす代わりに一覧の状況欄を変えると、帳簿からのリンクも保ちやすくなります。
用途は、受け取ったときに短く補う
店名と金額だけでは、数か月後に何の支出だったか分からなくなることがあります。
交通費なら「9月7日、○駅から△駅、A社との打合せ」のように、日付・区間・仕事の目的を残します。
会食なら相手と目的、共用の買い物なら仕事に使った部分の根拠も必要です。
支払った口座が事業用というだけで経費になるわけではなく、事業との関係で判断します。
レシートをなくした場合は、購入履歴や注文メール、銀行・カード明細、再発行できる資料を集めます。
領収書を自作して受領したように扱うのではなく、資料が不足している事実と取引内容を記録します。
なお、所得税の経費の裏付けと、消費税の仕入税額控除に必要な請求書等の要件は分けて考えます。
レシートとカード明細は同じ買い物につなぐ
文具1,200円をカードで買った場合、レシート、カード明細、銀行引落しの三つに同じ支出が現れます。
利用時に「消耗品費1,200円/未払金1,200円」と記帳したなら、引落し時は「未払金1,200円/普通預金1,200円」です。
三つの資料をそれぞれ経費にすると、実際は1,200円の買い物が3,600円になってしまいます。
資料一覧に利用時の記帳番号を入れ、引落しには精算の記帳番号を関連付けると、支払段階を追えます。
保存期間は、申告方法と資料の種類で変わる
所得税の保存期間の主な区分は次のとおりです。
| 区分 | 主な対象 | 保存期間 |
|---|---|---|
| 青色申告 | 帳簿・決算関係書類 | 7年 |
| 青色申告 | 領収証など現金預金取引等関係書類 | 原則7年 |
| 青色申告 | その他の請求書・見積書・契約書等 | 5年 |
| 白色申告 | 収入・必要経費を記載した法定帳簿 | 7年 |
| 白色申告 | 任意帳簿、請求書・領収書等 | 5年 |
青色申告の領収証などは、前々年の事業所得と不動産所得の合計が300万円以下の場合、5年とされる取扱いがあります。
消費税の仕入税額控除のための請求書等や、交付した適格請求書の写しなどには別途7年保存の要件があります。
所得税の書類は、原則として作成・受領した年の翌年3月15日の翌日から期間を数えるので、購入日から単純に5年や7年で処分する管理は避けます。
保管場所を変える際も、資料番号から元の領収書を開けるかを確認しておくと、保存したのに見つからない状態を防げます。
メールやWebで受け取った資料の要件と整理例は、電子取引データの保存で説明しています。
OpenTaxで領収書と記帳をまとめて扱う
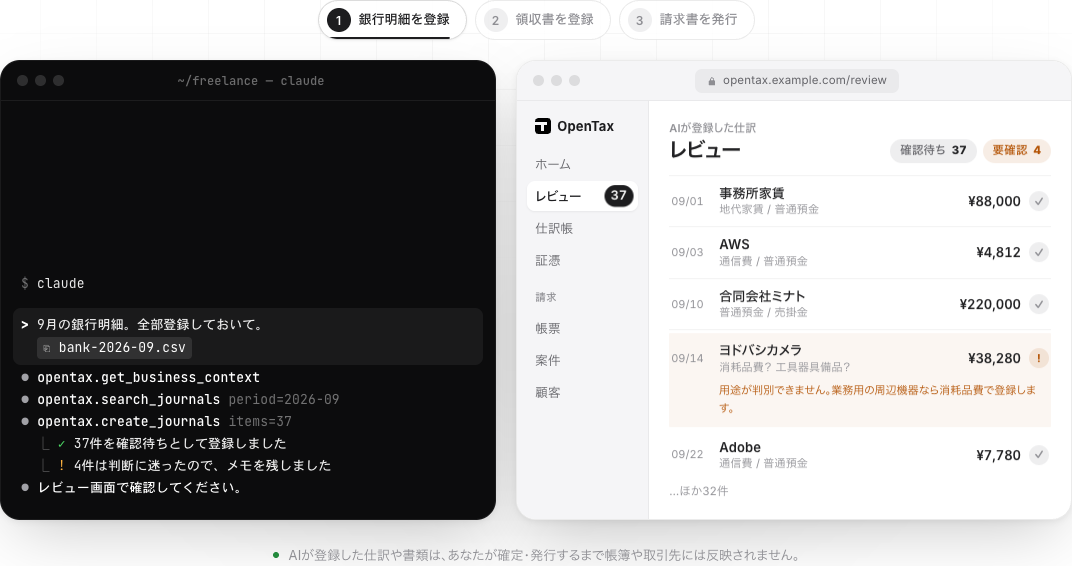
領収書を保管しながら入力の手間も減らしたい場合、OpenTaxでは証憑の保管と帳簿の記録を扱えます。
連携したChatGPTやClaudeに資料を読み取ってもらい、登録された確認待ちの仕訳を人が確認して確定する流れです。
支払元や業務目的のメモを一緒に伝えると、カード払いと私費立替の取り違えも確認しやすくなります。
ファイルを保存したことだけで法定の保存要件がすべて満たされるとは限らないため、検索や訂正削除防止の運用は保存方法と合わせて整えます。
ソフト本体は無料で、保存先やAIサービスの費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
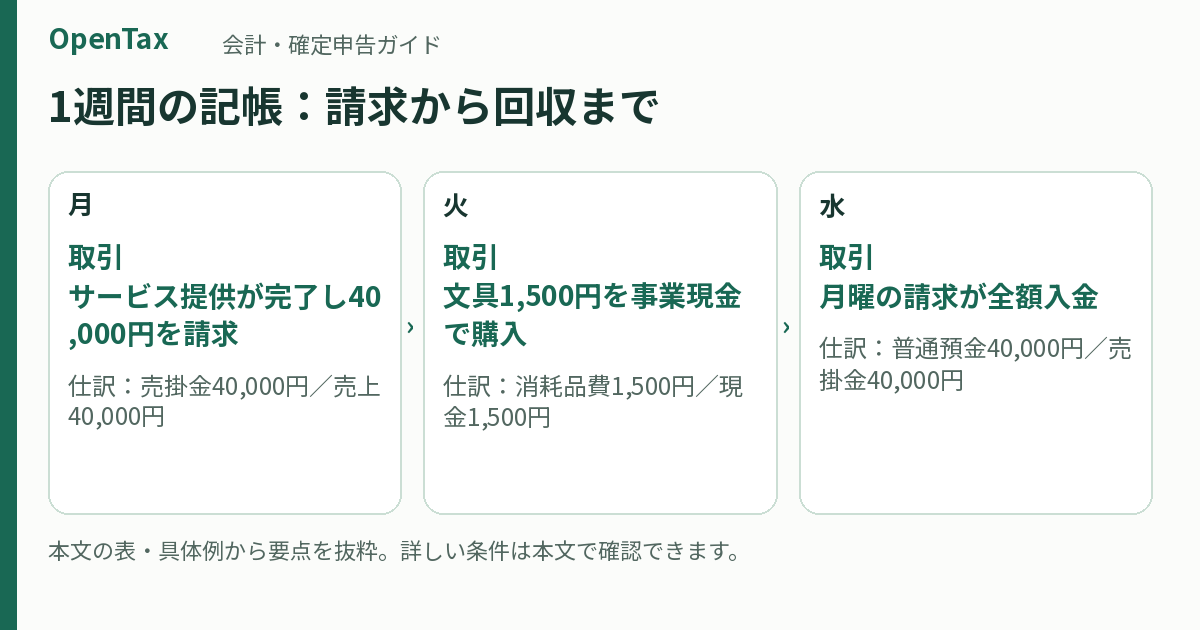
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
更新 2026-10-05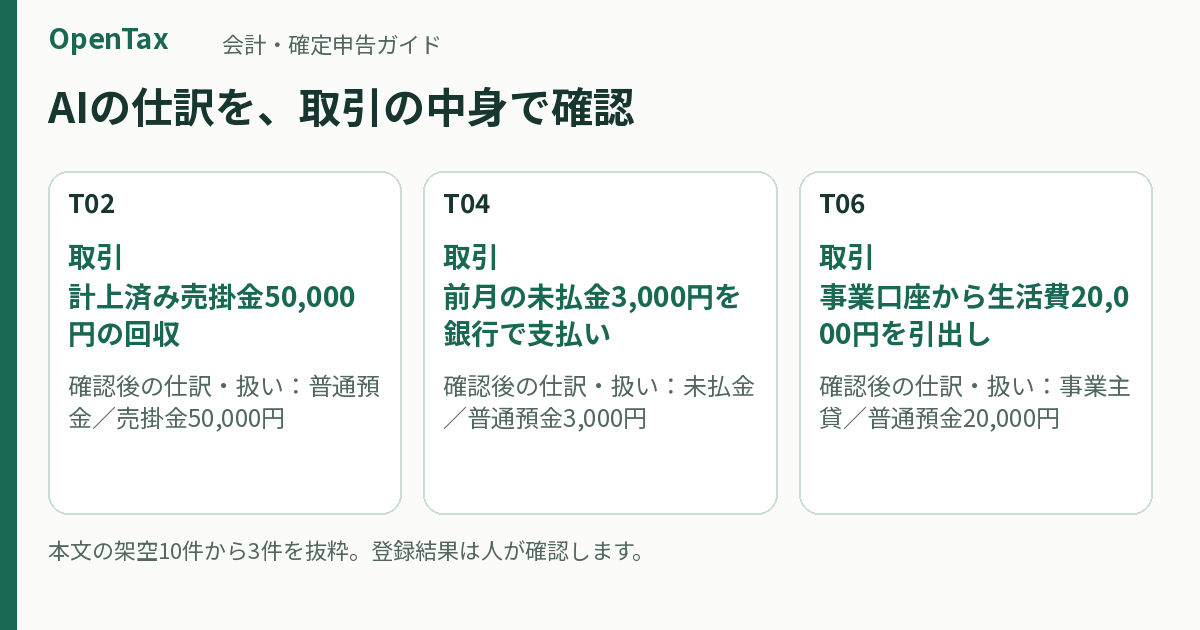
AIで仕訳を作るには?10件の入力例と、確定前に見るポイント
AIに仕訳を頼むときは、日付・金額・用途に加え、「誰のお金で払ったか」と「すでに記帳した取引か」を伝えます。店名や銀行摘要だけでは、経費、生活費、売掛金の回収を区別しきれません。候補と判断の根拠を出してもらい、不足情報のある取引を保留にすると、確認すべき箇所が分かります。
更新 2026-10-05
電子取引データの保存方法:PDF請求書をフォルダーで管理する手順
メールや購入サイトで受け取った請求書・領収書は、電子データのまま、後から探して表示できる形で保存します。少量なら、フォルダーに原データを置き、日付・金額・取引先の索引と、訂正削除を防ぐ運用を組み合わせる方法があります。ファイル名を付けるだけで終えず、表示・検索・取り出しまでできることが大切です。
更新 2026-10-05
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05