
AIで仕訳を作るには?10件の入力例と、確定前に見るポイント
適用対象: 2026
AIに仕訳を頼むときは、日付・金額・用途に加え、「誰のお金で払ったか」と「すでに記帳した取引か」を伝えます。
店名や銀行摘要だけでは、経費、生活費、売掛金の回収を区別しきれません。
候補と判断の根拠を出してもらい、不足情報のある取引を保留にすると、確認すべき箇所が分かります。
仕訳を決める情報をそろえる
たとえば「A店、2,000円」だけでは、仕事用の文具なのか生活用品なのかが分かりません。
「9月3日、仕事用の文具2,000円、事業現金で支払い、領収書P001あり」なら、仕訳を判断する材料がそろいます。
さらに請求・入金やカード利用・引落しには、元の請求番号や仕訳番号を付けます。
税込・税抜の経理方式、普段使う勘定科目も最初に共有すると、同じ支出を別の科目へ振り分ける揺れを減らせます。
ただし、科目が毎回同じことと税務上正しいことは別なので、事業用途や経費の時期は資料で判断します。
実在の顧客名や口座情報は、使うAIのデータ取扱いと共有できる範囲を確認してから渡します。
そのまま使える依頼文の例
次は税込経理の練習用の依頼文で、消費税区分を省略しています。
「個人事業主の取引から仕訳候補を作ってください。
取引ID、借方、貸方、金額、根拠、追加確認事項を出してください。
不明な用途や税区分、資産の処理は推測で確定せず、保留にしてください。
請求と入金、カード利用と引落しは重複させず、既存仕訳との関係を確認してください。
T01は仕事用文具2,000円の事業現金払いです。
T02は計上済み売掛金50,000円の全額入金です。
T03は当月通信代3,000円の事業カード払いで、まだ引落し前です。
T04は前月計上済みの未払金3,000円の銀行引落しです。
T05は業務交通費1,000円を私用財布から支払ったもので、日付・区間・用務の記録があります。
」
ここで重要なのは、AIに科目を埋めさせることだけでなく、情報が足りない理由も返してもらうことです。
10件を分類した場合の答え合わせ
図の内容をテキストで読む
- T02:取引:計上済み売掛金50,000円の回収。確認後の仕訳・扱い:普通預金/売掛金50,000円
- T04:取引:前月の未払金3,000円を銀行で支払い。確認後の仕訳・扱い:未払金/普通預金3,000円
- T06:取引:事業口座から生活費20,000円を引出し。確認後の仕訳・扱い:事業主貸/普通預金20,000円
- 本文の架空10件から3件を抜粋。登録結果は人が確認します。
架空の取引に当てはめると、次のようになります。
| ID | 取引 | 確認後の仕訳・扱い |
|---|---|---|
| T01 | 仕事用文具2,000円、事業現金払い | 消耗品費/現金2,000円 |
| T02 | 計上済み売掛金50,000円の回収 | 普通預金/売掛金50,000円 |
| T03 | 当月通信代3,000円、事業カード利用 | 通信費/未払金3,000円 |
| T04 | 前月の未払金3,000円を銀行で支払い | 未払金/普通預金3,000円 |
| T05 | 業務交通費1,000円、私費払い | 旅費交通費/事業主借1,000円 |
| T06 | 事業口座から生活費20,000円を引出し | 事業主貸/普通預金20,000円 |
| T07 | 共用通信費10,000円、利用割合が不明 | 利用記録から事業部分を分けるまで保留 |
| T08 | PC350,000円、取得日・使用開始日が不明 | 資産の処理と適用要件を確認するまで保留 |
| T09 | 89,790円の入出金、請求書も取引関係も不明 | 入出金の方向、請求総額、差引内容を確認 |
| T10 | T01と同じ領収書を再送 | 元資料と一致すれば新しい仕訳を作らない |
T09の89,790円は、100,000円から源泉税10,210円を引いた金額にも見えます。
それでも、金額だけでは源泉徴収と断定できず、手数料や一部入金、説明の取り違えの可能性が残ります。
T08も、350,000円だから必ず通常償却と決められるわけではありません。
2026年は取得時期によって青色申告者の少額資産特例の価額基準が変わるため、日付や対象者の条件が必要です。
候補の修正は、理由も一緒に残す
T02が「普通預金/売上」になっていたら、「請求時に売上を計上済みなので売掛金回収」と直します。
T04が「通信費/普通預金」なら、「前月の利用時に費用を記録済みなので未払金の精算」と直します。
このように、誤った候補、正しい仕訳、修正理由が残っていれば、翌月に同じ取引を確かめるときにも役立ちます。
一方、同じ店で同額の文具を二度買った場合は、金額が一致していても別取引です。
重複は日付・資料番号・購入内容まで見て判断します。
合計でも間違いを見つける
確定できたT01〜T06の仕訳金額は、借方も貸方も79,000円です。
費用になるのは文具2,000円、通信費3,000円、交通費1,000円の合計6,000円で、生活費20,000円は含みません。
預金の増減は50,000−3,000−20,000=27,000円です。
この三つの数字を見ると、左右が合っていても売上回収や私用支出を誤分類していないかを点検できます。
T07〜T09は保留一覧に残し、T10は重複として元の仕訳へ結び付けると、10件の行き先がすべて分かります。
借方・貸方の決め方から確認したい場合は、5つの取引で分かる複式簿記が役立ちます。
OpenTaxなら候補の確認まで一つの流れにできる
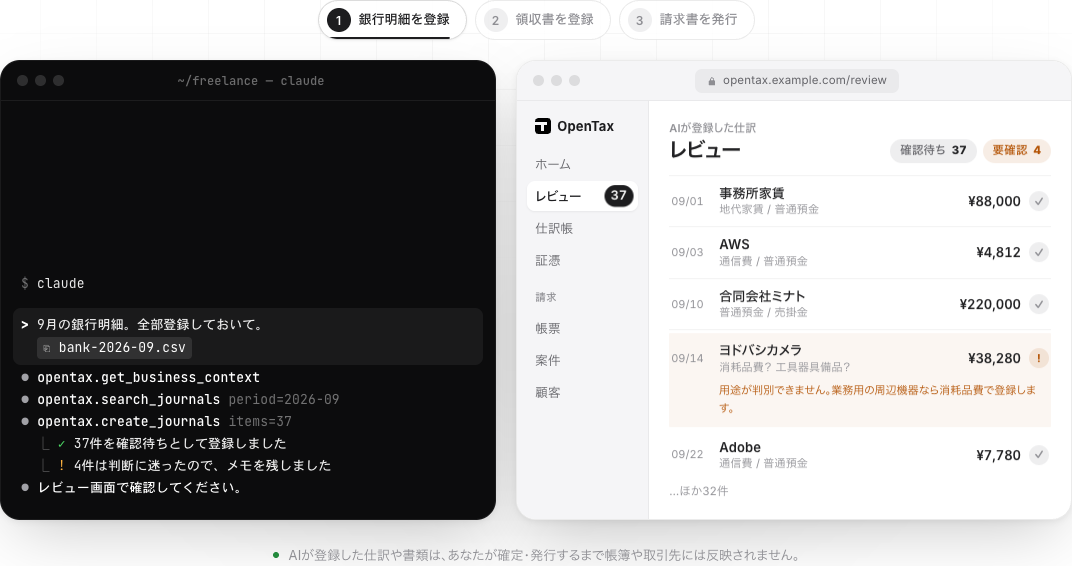
AIの回答を別のソフトへ手で移す代わりに、ChatGPTやClaudeをOpenTaxへ連携し、記帳を依頼する方法があります。
AIが資料を解釈し、OpenTaxが登録内容を検証して記録します。
AIが登録した仕訳は人が確認するまで確認待ちなので、上の例なら支払元や既存仕訳との対応を確かめてから確定できます。
ただし、OpenTaxの形式チェックだけで勘定科目や税区分の正しさまで保証されるわけではありません。
ソフト本体の利用料は無料で、AIサービスや保存先の料金は別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
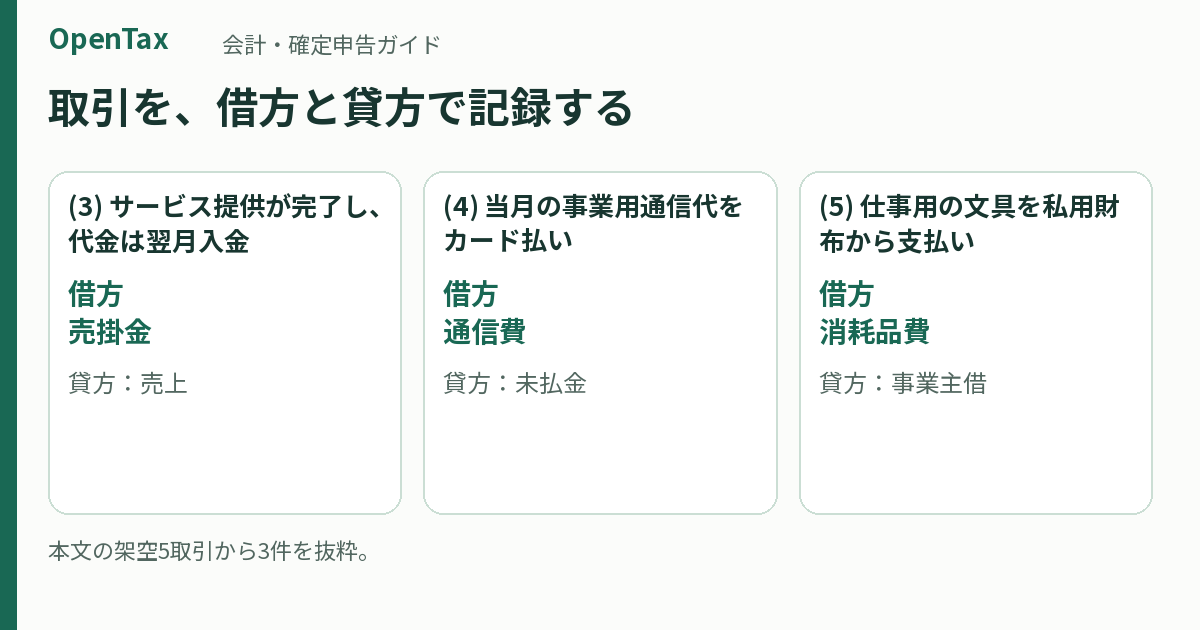
複式簿記のやり方を5つの仕訳で理解する:個人事業主の帳簿入門
複式簿記は、一つの取引を「増えたもの・減ったもの」の両面から記録する方法です。現金だけを追う家計簿と違い、まだ入金されていない売上や、後で支払うカード代も残せます。ここでは個人事業主の5件の取引から、売上80,000円、経費6,000円、利益74,000円になるまでを計算します。
更新 2026-10-05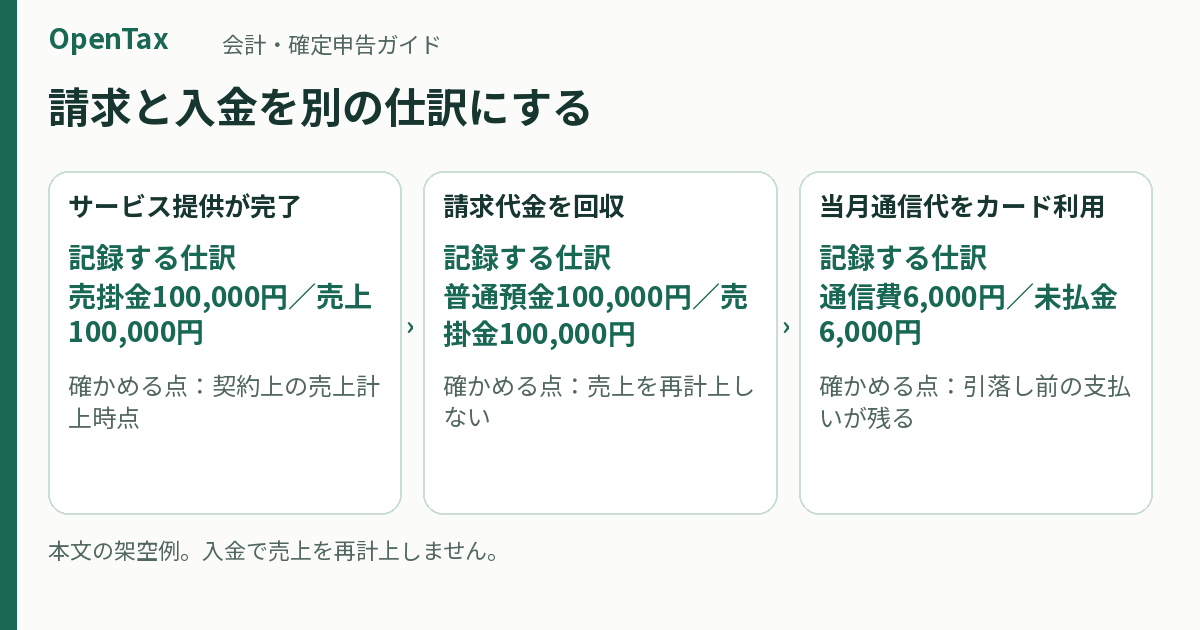
AIを使った確定申告の進め方:資料整理から帳簿確認、e-Tax送信まで
AIは、領収書や明細の整理、仕訳の候補づくり、足りない資料の洗い出しに使えます。確定申告は、その候補を確認して帳簿を完成させ、決算書・申告書を作り、本人が内容を確認して送信する順に進めます。
更新 2026-10-05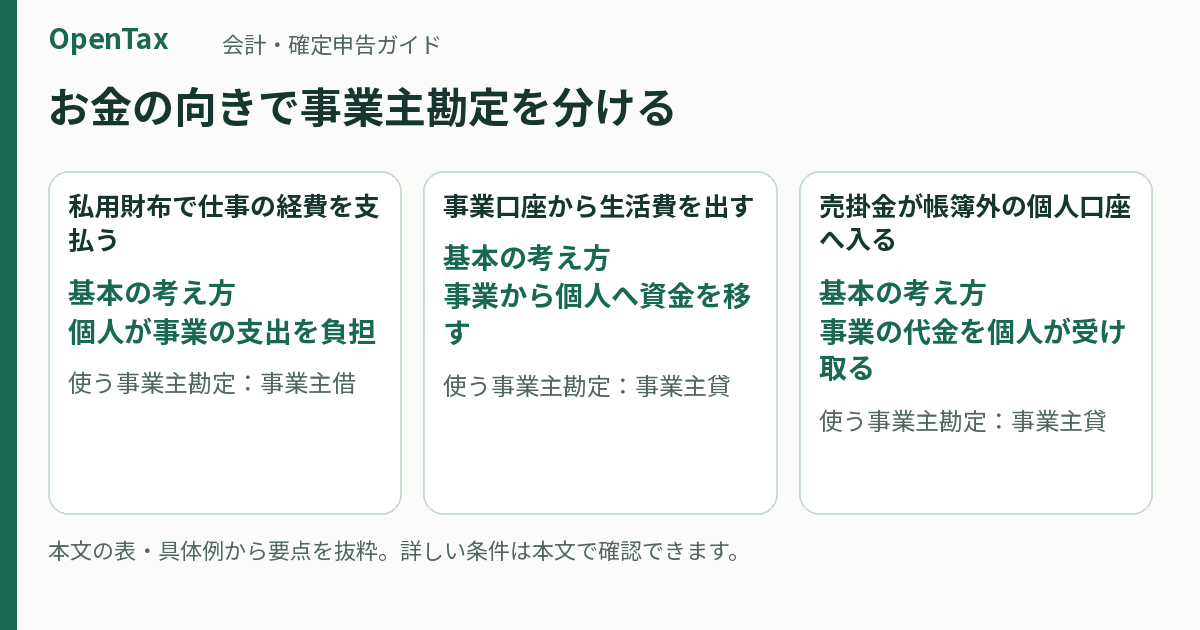
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05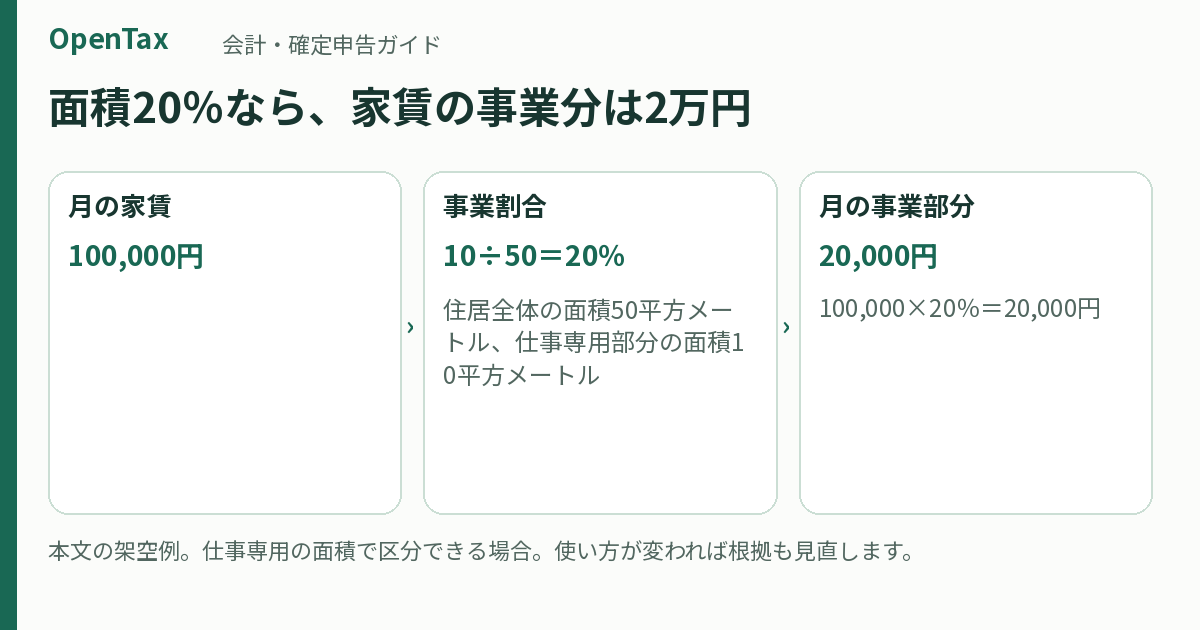
家事按分のやり方:家賃20%・通信費40%の計算例と仕訳
家事按分は、仕事と生活で共用している支出から、事業に必要な部分を分けることです。全員に共通する「家賃は何%まで」という割合はなく、仕事で使う面積や利用記録など、実態に合う根拠で計算します。
更新 2026-10-05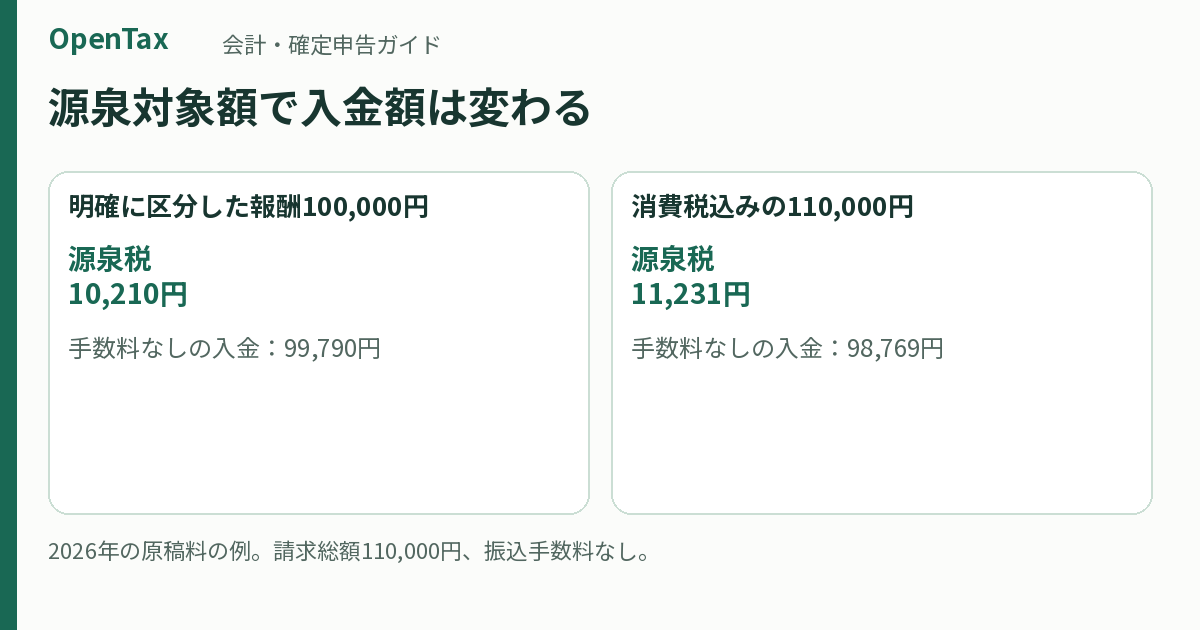
源泉徴収された報酬の仕訳:10万円の原稿料から請求・入金・税額を計算
源泉徴収された報酬は、振込額だけを売上にせず、報酬総額と引かれた税額を分けて記録します。報酬100,000円と消費税10,000円を明確に分けて請求し、報酬部分だけを源泉対象とした例なら、源泉税は10,210円、入金は99,790円です。以下は2026年に原稿料を受け取る個人事業主側の記帳例です。
更新 2026-10-05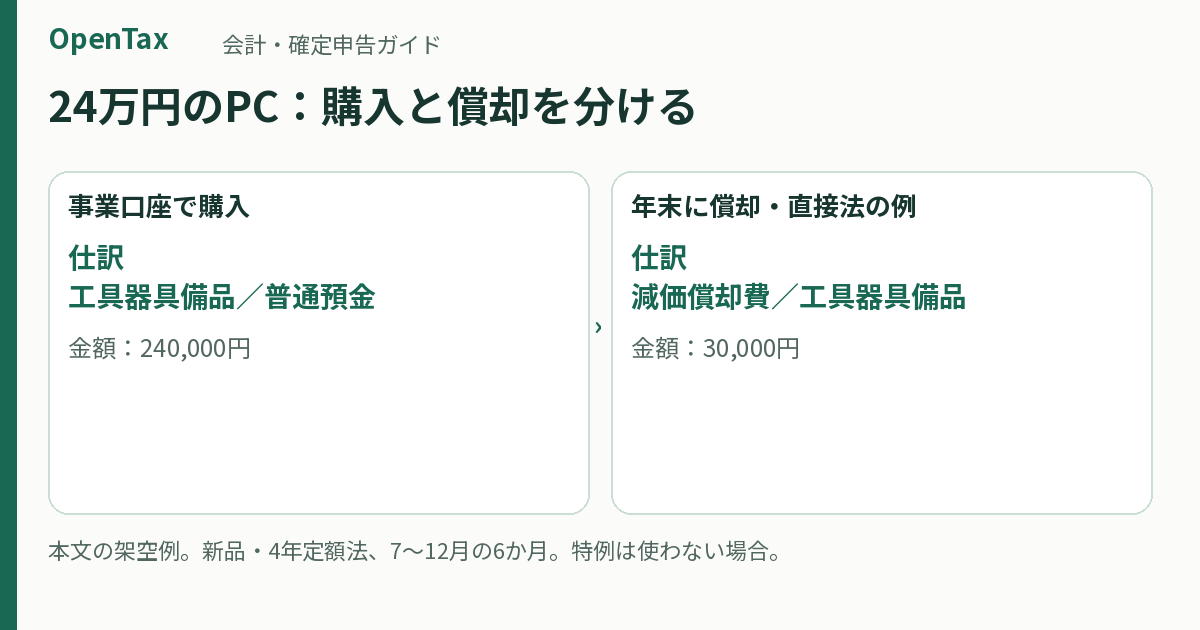
個人事業主のパソコン代は経費にできる?2026年の基準と減価償却の計算
仕事用パソコンは、取得価額10万円未満なら原則として使い始めた年の経費にし、10万円以上は一括償却や青色申告者の特例、通常の減価償却から処理を判断します。2026年は、一定の青色申告者が使える少額資産特例の価額基準が、4月1日以後の取得分から40万円未満へ変わっています。
更新 2026-10-05