
複式簿記のやり方を5つの仕訳で理解する:個人事業主の帳簿入門
適用対象: 2026
複式簿記は、一つの取引を「増えたもの・減ったもの」の両面から記録する方法です。
現金だけを追う家計簿と違い、まだ入金されていない売上や、後で支払うカード代も残せます。
ここでは個人事業主の5件の取引から、売上80,000円、経費6,000円、利益74,000円になるまでを計算します。
借方は左、貸方は右と考える
「借方」と「貸方」は帳簿の左右の名前です。
お金を借りたか、貸したかという意味ではないので、まずは次の増減ルールで考えると分かりやすくなります。
| 種類 | 代表的な科目 | 増えたとき | 減ったとき |
|---|---|---|---|
| 資産 | 現金・普通預金・売掛金 | 借方 | 貸方 |
| 負債 | 未払金・借入金 | 貸方 | 借方 |
| 純資産 | 元入金 | 貸方 | 借方 |
| 収益 | 売上 | 貸方 | 借方 |
| 費用 | 消耗品費・通信費 | 借方 | 貸方 |
たとえば文具を現金で買うと、費用が増えて現金が減るため、借方に消耗品費、貸方に現金を置きます。
借方と貸方は一つの取引ごとに同額になります。
青色申告で55万円・65万円の特別控除を受けるには、原則として複式簿記での記帳や決算書の提出などの条件があります。
5つの取引を仕訳にしてみる
図の内容をテキストで読む
- ③ サービス提供が完了し、代金は翌月入金:借方:売掛金。貸方:売上。金額:50,000円
- ④ 当月の事業用通信代をカード払い:借方:通信費。貸方:未払金。金額:3,000円
- ⑤ 仕事用の文具を私用財布から支払い:借方:消耗品費。貸方:事業主借。金額:1,000円
- 本文の架空5取引から3件を抜粋。
事業を始める時点で現金20,000円、普通預金100,000円、元入金120,000円がある例です。
以下は税込金額で、消費税区分を省略し、現金主義の特例を使わない通常の記帳とします。
| 取引 | 借方 | 貸方 | 金額 |
|---|---|---|---|
| ① サービスを提供し、現金で代金を受領 | 現金 | 売上 | 30,000円 |
| ② 仕事用の文具を現金で購入 | 消耗品費 | 現金 | 2,000円 |
| ③ サービス提供が完了し、代金は翌月入金 | 売掛金 | 売上 | 50,000円 |
| ④ 当月の事業用通信代をカード払い | 通信費 | 未払金 | 3,000円 |
| ⑤ 仕事用の文具を私用財布から支払い | 消耗品費 | 事業主借 | 1,000円 |
③の売掛金は、仕事は終わったものの、まだ受け取っていない代金です。
翌月に入金されたときは「普通預金50,000円/売掛金50,000円」として、売掛金を減らします。
④の未払金はカード会社への支払いが残っている金額で、銀行引落し時は「未払金3,000円/普通預金3,000円」です。
入金をもう一度売上にしたり、引落しをもう一度通信費にしたりすると、二重計上になります。
⑤は私用財布からの立替なので、事業の現金を減らさず、個人が事業の支出を負担したことを事業主借で表します。
仕訳に使う日は銀行の入出金日だけで決めず、納品やサービス提供、契約の条件と合わせて判断します。
摘要には「9月通信代・請求書E004」など、内容と資料番号を入れると後から確かめやすくなります。
仕訳を集めると、利益と残高が分かる
5件を日付順に並べたものが仕訳帳で、現金や売上などの科目別に並べ直したものが総勘定元帳です。
現金は20,000+30,000−2,000=48,000円になります。
普通預金はまだ動いていないので100,000円、売掛金は50,000円です。
売上は30,000+50,000=80,000円、経費は文具3,000円と通信費3,000円で6,000円になります。
利益は80,000−6,000=74,000円ですが、現金の増加額は28,000円です。
未入金の売上や未払いの経費があるため、利益と手元のお金の増減は同じになりません。
科目ごとの残高を一覧にした試算表では、次のように左右も確かめられます。
| 借方に残るもの | 金額 | 貸方に残るもの | 金額 |
|---|---|---|---|
| 現金 | 48,000円 | 未払金 | 3,000円 |
| 普通預金 | 100,000円 | 事業主借 | 1,000円 |
| 売掛金 | 50,000円 | 元入金 | 120,000円 |
| 消耗品費 | 3,000円 | 売上 | 80,000円 |
| 通信費 | 3,000円 | ― | ― |
| 合計 | 204,000円 | 合計 | 204,000円 |
5件だけの仕訳金額の合計は左右86,000円、開始残高を含めた残高の合計は左右204,000円で、それぞれ別の集計です。
左右が合っていても、資料と実残高を確かめる
文具代を誤って通信費にしても、借方と貸方の金額は一致します。
取引を丸ごと記帳し忘れた場合も、左右の一致だけでは気付けません。
この例では、現金48,000円を実際の財布と、売掛金50,000円を未入金の請求書と、未払金3,000円をカード明細と照合します。
誤りを直すときは、元の仕訳の修正や取消として履歴を残します。
正しい仕訳を単に追加すると、元の誤った仕訳まで帳簿に残るためです。
カードの購入と引落しを続けて記録する例は、クレジットカードの仕訳で説明しています。
AIに入力を頼み、人が仕訳を確かめる使い方も
仕訳の考え方が分かれば、毎回すべてを手入力する必要はありません。
OpenTaxでは、連携したChatGPTやClaudeに領収書などの読み取りと記帳を頼み、確認待ちになった仕訳を人が確認して確定できます。
この5件なら、特に③が売掛金、④が未払金、⑤が事業主借になっているかを見ると、二重計上や財布の取り違えを見つけやすくなります。
帳簿をもとに損益計算書・貸借対照表を確認できるので、売上80,000円と経費6,000円のつながりも追えます。
ソフト本体の利用料は無料で、連携するAIサービスや保存先の料金が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
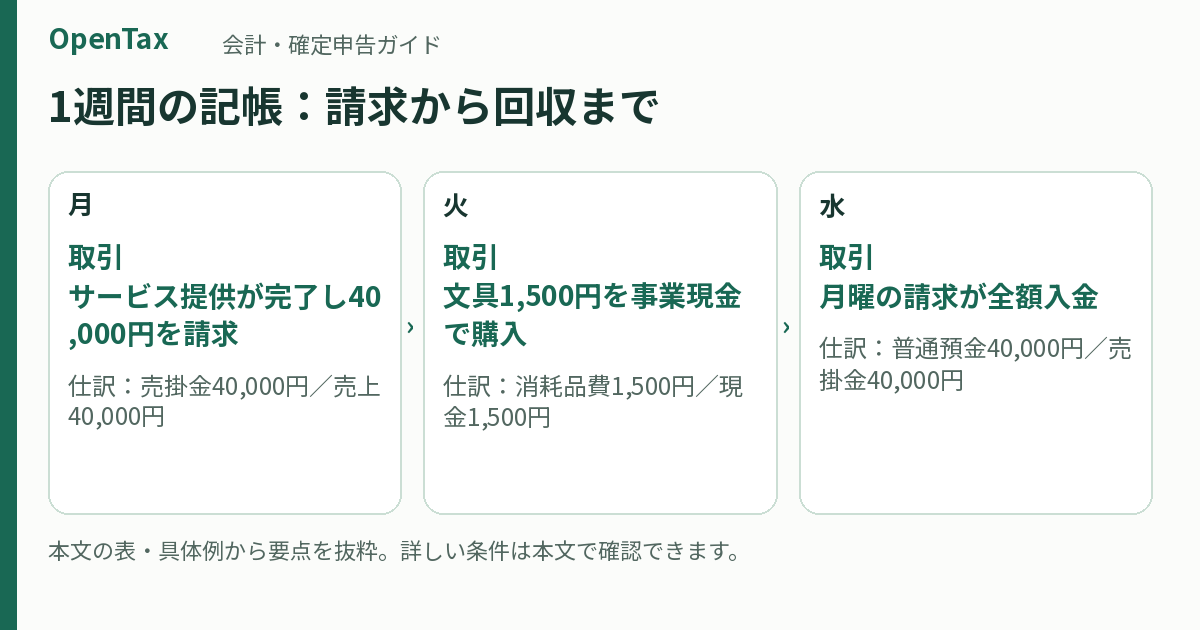
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
更新 2026-10-05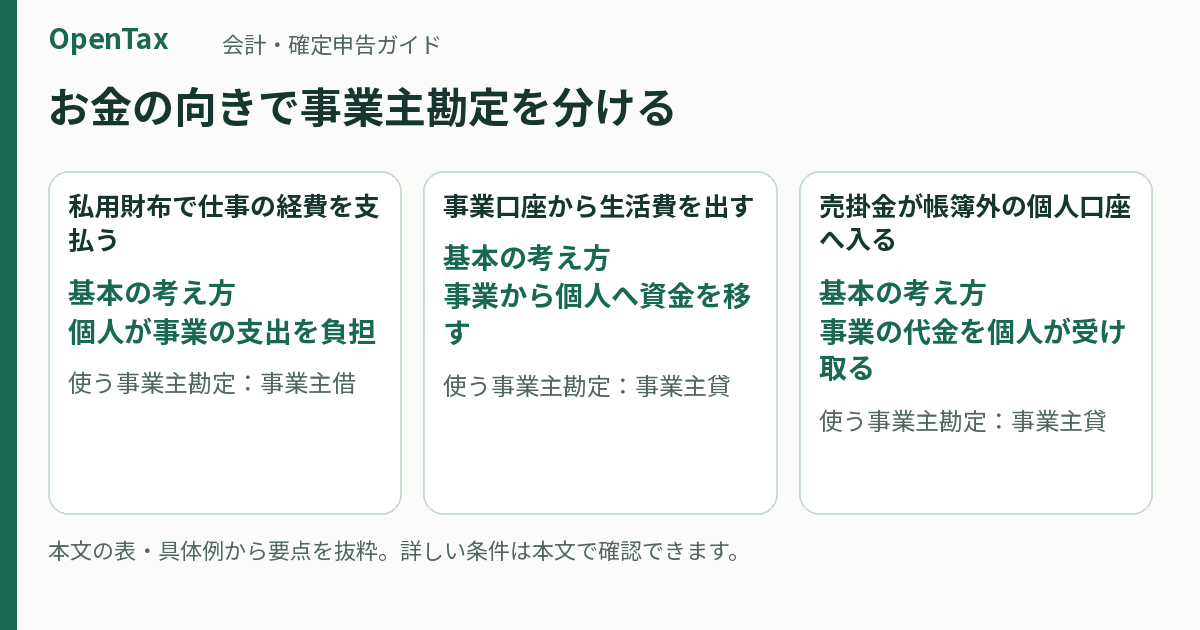
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05
個人事業主のクレジットカード仕訳:利用時と引落し時を分けて記帳する
事業で管理するカードは、利用時に経費や資産と未払金を記録し、銀行引落し時に未払金を減らします。文具8,800円なら、利用時は「消耗品費/未払金」、引落し時は「未払金/普通預金」です。この二段階を分けると、同じ買い物を二度経費にする誤りを防げます。
更新 2026-10-05