
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
適用対象: 2026
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。
仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。
お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
先に、どの口座と財布を帳簿で管理するか決める
図の内容をテキストで読む
- 私用財布で仕事の経費を支払う:基本の考え方:個人が事業の支出を負担。使う事業主勘定:事業主借
- 事業口座から生活費を出す:基本の考え方:事業から個人へ資金を移す。使う事業主勘定:事業主貸
- 売掛金が帳簿外の個人口座へ入る:基本の考え方:事業の代金を個人が受け取る。使う事業主勘定:事業主貸
- 本文の表・具体例から要点を抜粋。詳しい条件は本文で確認できます。
個人事業では、口座名義が個人かどうかだけでは事業用・私用を区別できません。
その口座全体を事業の帳簿で管理しているかが、仕訳を決める前提になります。
事業用として管理する口座なら、私用取引も含めて預金の増減を記録し、生活側のお金を事業主貸・借で区分します。
帳簿に含めない生活用口座なら、事業に関係する取引だけを事業主勘定で記録する方法があります。
取引ごとに都合よく方法を変えると残高が合わなくなるため、口座ごとの扱いをそろえます。
| お金の動き | 基本の考え方 | 使う事業主勘定 |
|---|---|---|
| 私用財布で仕事の経費を支払う | 個人が事業の支出を負担 | 事業主借 |
| 事業口座から生活費を出す | 事業から個人へ資金を移す | 事業主貸 |
| 売掛金が帳簿外の個人口座へ入る | 事業の代金を個人が受け取る | 事業主貸 |
| 事業管理のカードで私用品を買う | 事業側で私用の支払いを負担 | 事業主貸 |
経費にできるかは、支払った口座ではなく、事業に必要な支出かどうかで判断します。
私用財布で文具2,000円を買った場合
仕事用の文具2,000円を私用財布から払ったら、「消耗品費2,000円/事業主借2,000円」と記帳します。
事業の財布は使っていないので、現金を減らすと残高が合わなくなります。
領収書には用途と支払元を添えておくと、あとで確認できます。
後日、事業口座から同額を自分へ戻す場合は、立替の精算として扱います。
事業主借を減らして管理する方法なら「事業主借2,000円/普通預金2,000円」で、文具代をもう一度経費にはしません。
「どの立替を精算したか」が分かる番号を残すと、普段の生活費引出しと混ざりません。
事業口座から生活費30,000円を引き出した場合
生活費として30,000円を出したら、「事業主貸30,000円/普通預金30,000円」です。
事業主本人へ生活費を渡すことは、従業員へ給料を支払うこととは異なります。
この30,000円によって事業の利益は減りません。
ただし、ATMでお金を出して事業用財布へ補充しただけなら、「現金/普通預金」の振替です。
同じ出金でも、生活に使うのか、事業の現金として持つのかで仕訳が変わります。
売上代金20,000円が個人口座へ入った場合
提供済みサービス20,000円を「売掛金20,000円/売上20,000円」と計上済みとします。
その代金が帳簿に含めない生活用口座へ入った場合、回収時は「事業主貸20,000円/売掛金20,000円」です。
売掛金は回収済みになり、事業の代金を個人が受け取ったことが事業主貸に残ります。
個人口座へ入ったからといって、事業の売上でなくなるわけではありません。
反対に、その口座全体を帳簿で管理しているなら、入金は「普通預金/売掛金」として記録します。
口座の管理範囲を先に決める理由は、この違いにあります。
事業カードで私用品5,000円を買った場合
カードの未払金を事業帳簿で管理しているなら、購入時は「事業主貸5,000円/未払金5,000円」です。
後日の事業口座からの引落しは「未払金5,000円/普通預金5,000円」となり、事業の費用は増えません。
仕事と私用の共用品なら、全額を経費にせず、根拠をもって区分できる事業部分を計上します。
家賃や通信費などの計算例は、家事按分のやり方で説明しています。
事業主勘定の合計は利益とは別に見る
ここまでの四つの取引について、立替の返金とカードの引落し前の状態をまとめると、事業主借は2,000円です。
事業主貸は生活費30,000円、売上回収20,000円、私用品5,000円で、合計55,000円になります。
新しく経費になったのは文具代2,000円だけです。
売掛金回収は売上を増やさず、生活費や私用品も経費を増やしません。
年末には事業主貸・借の内訳と元の資料を照合し、翌年の元入金への繰越は前年の元入金や所得と合わせて処理します。
支払元もAIへ伝えると、OpenTaxで確認しやすい
OpenTaxに連携したAIへ記帳を頼む際は、「文具2,000円」だけでなく「私用財布から支払った」と伝えると、確認すべき仕訳が明確になります。
AIが資料を解釈して登録し、人が確認待ちの仕訳を確認して確定する流れです。
事業主貸・借を使った候補では、事業現金を誤って減らしていないか、生活費が経費へ混ざっていないかを見るとよいでしょう。
OpenTaxは帳簿や証憑を扱え、ソフト本体の利用料は無料です。
保存先や連携するAIサービスの料金は別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
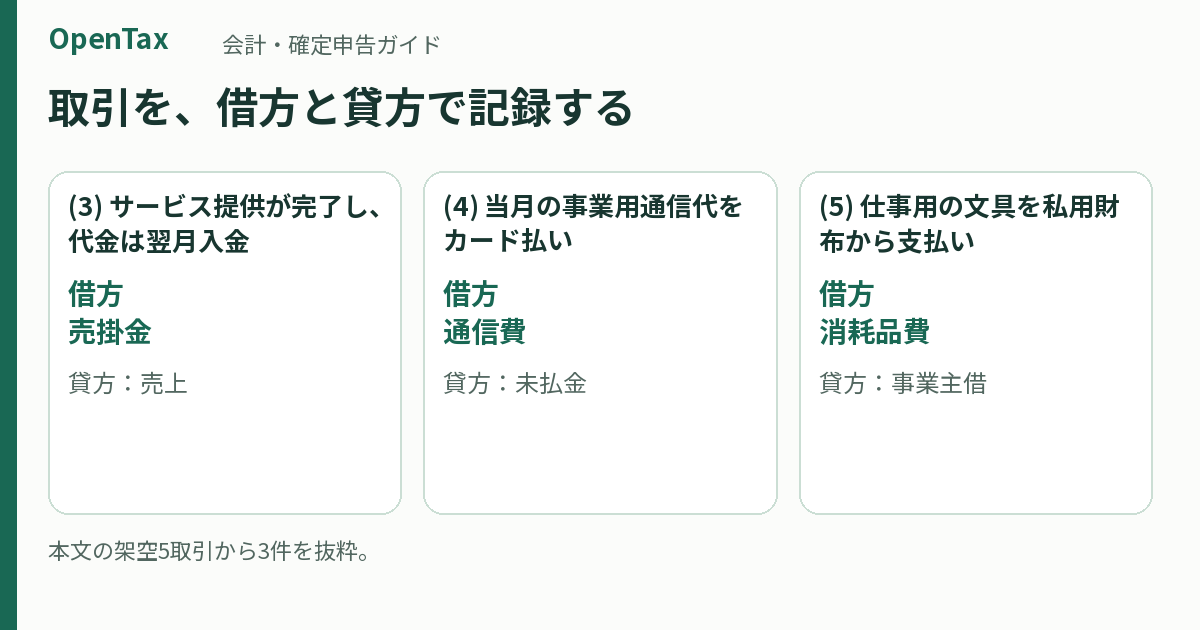
複式簿記のやり方を5つの仕訳で理解する:個人事業主の帳簿入門
複式簿記は、一つの取引を「増えたもの・減ったもの」の両面から記録する方法です。現金だけを追う家計簿と違い、まだ入金されていない売上や、後で支払うカード代も残せます。ここでは個人事業主の5件の取引から、売上80,000円、経費6,000円、利益74,000円になるまでを計算します。
更新 2026-10-05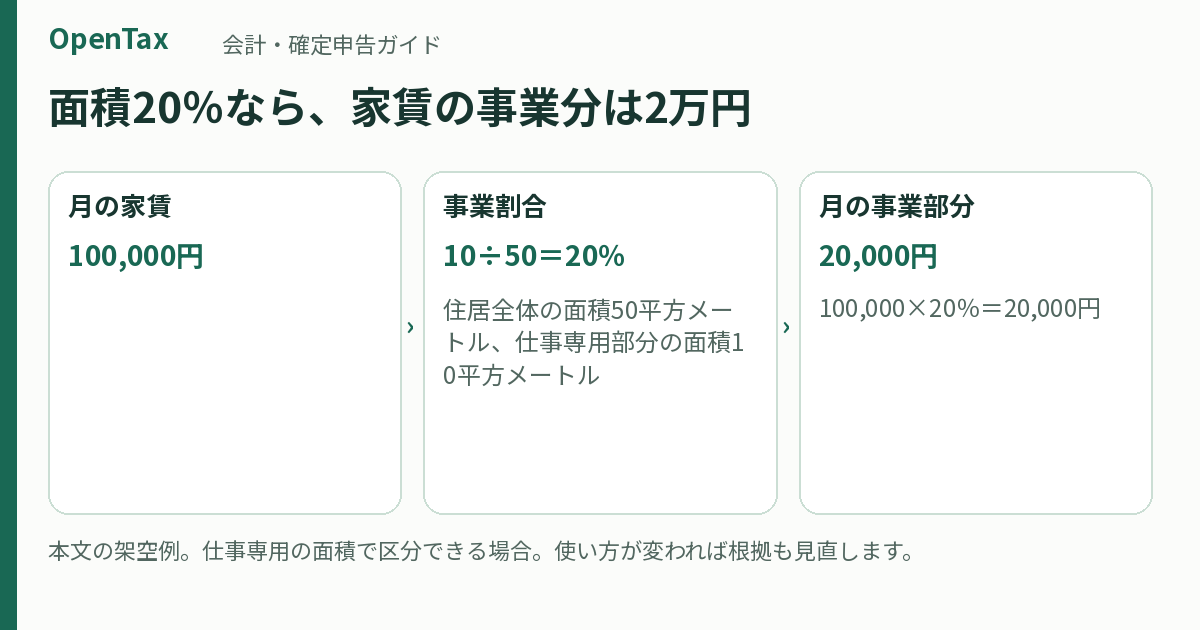
家事按分のやり方:家賃20%・通信費40%の計算例と仕訳
家事按分は、仕事と生活で共用している支出から、事業に必要な部分を分けることです。全員に共通する「家賃は何%まで」という割合はなく、仕事で使う面積や利用記録など、実態に合う根拠で計算します。
更新 2026-10-05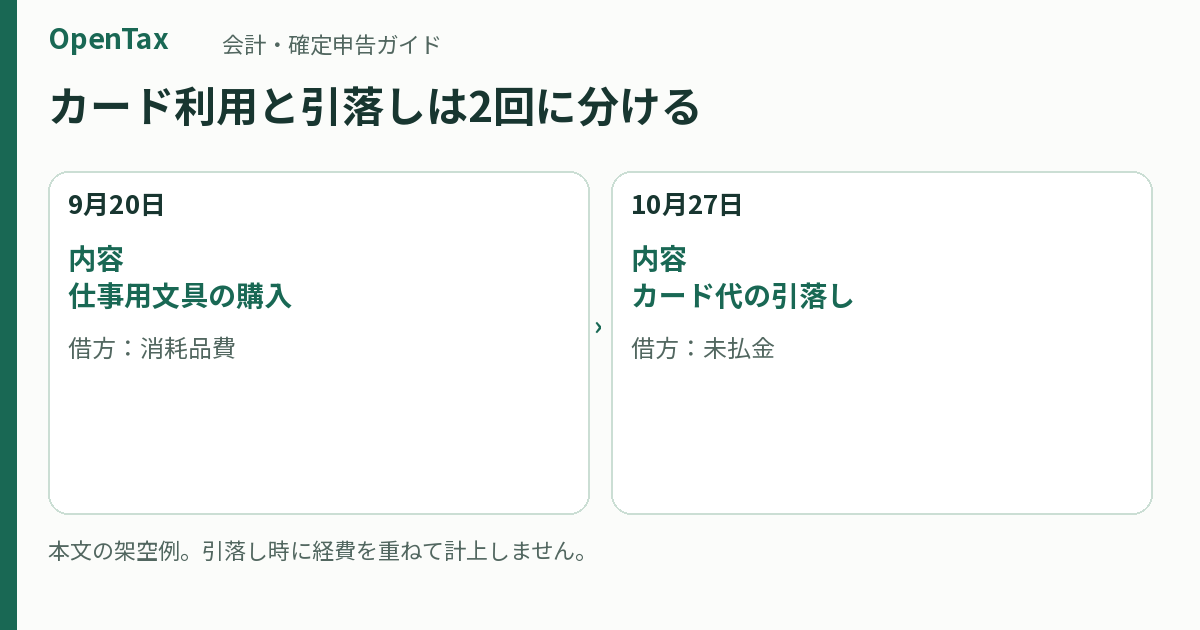
個人事業主のクレジットカード仕訳:利用時と引落し時を分けて記帳する
事業で管理するカードは、利用時に経費や資産と未払金を記録し、銀行引落し時に未払金を減らします。文具8,800円なら、利用時は「消耗品費/未払金」、引落し時は「未払金/普通預金」です。この二段階を分けると、同じ買い物を二度経費にする誤りを防げます。
更新 2026-10-05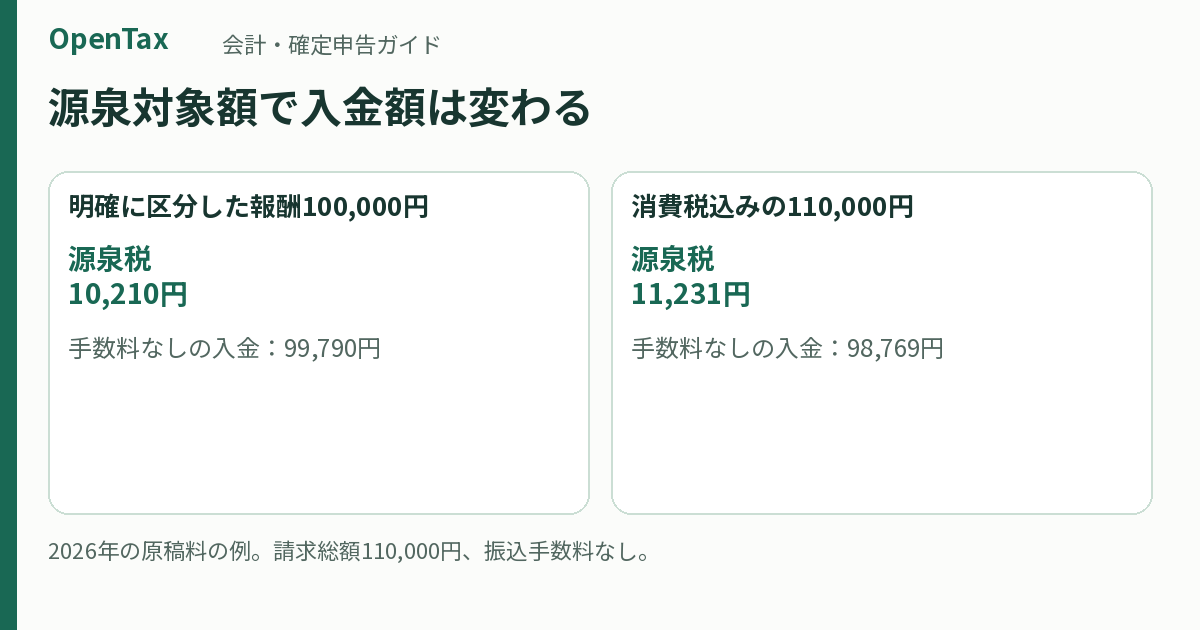
源泉徴収された報酬の仕訳:10万円の原稿料から請求・入金・税額を計算
源泉徴収された報酬は、振込額だけを売上にせず、報酬総額と引かれた税額を分けて記録します。報酬100,000円と消費税10,000円を明確に分けて請求し、報酬部分だけを源泉対象とした例なら、源泉税は10,210円、入金は99,790円です。以下は2026年に原稿料を受け取る個人事業主側の記帳例です。
更新 2026-10-05