
個人事業主のクレジットカード仕訳:利用時と引落し時を分けて記帳する
適用対象: 2026
事業で管理するカードは、利用時に経費や資産と未払金を記録し、銀行引落し時に未払金を減らします。
文具8,800円なら、利用時は「消耗品費/未払金」、引落し時は「未払金/普通預金」です。
この二段階を分けると、同じ買い物を二度経費にする誤りを防げます。
カードの名前より、帳簿での管理方法が大事
カードごとに、未払金を事業帳簿で管理するか、引落口座を事業の預金として管理するかを決めます。
この記事は現金主義の特例を使わない通常の記帳を前提に、税込金額で説明します。
経費を記録する日は、カード会社の処理日だけでなく、購入・納品・サービス提供の時期と債務の確定を見て判断します。
商品がまだ届いていない予約購入や、翌年分のサービスの前払いは、カードに表示された日だけで全額を経費にしません。
事業用の文具8,800円を買った例
図の内容をテキストで読む
- 9月20日:内容:仕事用文具の購入。借方:消耗品費。貸方:未払金。金額:8,800円
- 10月27日:内容:カード代の引落し。借方:未払金。貸方:普通預金。金額:8,800円
- 本文の架空例。引落し時に経費を重ねて計上しません。
9月20日に文具を購入し、10月27日に事業口座から引き落とされたとします。
| 記帳日 | 内容 | 借方 | 貸方 | 金額 |
|---|---|---|---|---|
| 9月20日 | 仕事用文具の購入 | 消耗品費 | 未払金 | 8,800円 |
| 10月27日 | カード代の引落し | 未払金 | 普通預金 | 8,800円 |
9月末には未払金8,800円が残り、10月の引落し後にこの買い物分の未払金がゼロになります。
文具代は9月の8,800円一回だけで、10月に消耗品費を増やす仕訳にはなりません。
銀行明細を自動で取得していても、引落しの相手科目が未払金になっているかを確認します。
個人カードで書籍3,300円を立て替えた例
カードも引落口座も事業帳簿に含めず、私費立替として扱う場合は、「新聞図書費3,300円/事業主借3,300円」と記録する方法があります。
後日、生活用口座からカード代が引き落とされても、事業帳簿に同じ経費を追加しません。
すでにそのカードの未払金を事業帳簿で管理している場合は、未払金方式との整合を取ります。
一件の買い物を未払金と事業主借の両方で記録すると、経費が重複するためです。
立替分を事業口座から本人へ返す場合も、書籍代の新規計上ではなく、立替記録の精算として扱います。
私用の食事5,000円が混ざった場合
事業口座から引き落とすカードに、私用の食事5,000円が含まれていたとします。
利用時は「事業主貸5,000円/未払金5,000円」、引落し時は「未払金5,000円/普通預金5,000円」です。
私用の食事を、接待交際費や会議費にすることはありません。
先ほどの文具8,800円と同時に引き落とされた場合、銀行出金は13,800円になります。
| 引落しの内訳 | 利用時に記録した金額 | 経費となる金額 |
|---|---|---|
| 仕事用文具 | 8,800円 | 8,800円 |
| 私用の食事 | 5,000円 | 0円 |
| 合計 | 13,800円 | 8,800円 |
引落し時は未払金13,800円を減らし、経費8,800円と生活費5,000円の区分は利用時の記録に残します。
年末残高は、一回分の請求額とは限らない
12月中に費用の計上条件を満たした支出が翌年1月払いなら、年末に未払金が残ります。
翌年の引落しはその未払金の精算なので、新年の経費として再計上しません。
カードの締日が15日なら、月末時点の未払残高には次回請求分に加え、16日以降のまだ請求に含まれない利用が入ることもあります。
そのため、次の請求額と帳簿の未払金が同額でないことだけで誤りとは判断できません。
カード名、利用日、購入内容、金額、引落予定日を並べ、月末までの利用と精算の差で残高を説明します。
返品や取消があれば、元の購入と返金明細も対応させます。
二重計上を見つけたら、先に利用時の記録を探す
引落しを誤って消耗品費にしていた場合は、同じ買い物が利用時に記帳済みかを先に調べます。
記帳済みなら、引落しの相手科目を未払金へ修正する方法が考えられます。
利用時の記録がないのに引落しだけ未払金へ変えると、未払金の残高が逆に残ることがあります。
領収書・カード利用・銀行引落しの三つをそろえ、修正後の預金残高と未払金を再確認します。
カード明細は支払いの照合に使えますが、購入内容や消費税の要件を確認するため、領収書・請求書なども保存します。
カード以外の預金や未入金も一緒に合わせる方法は、月末経理の照合手順で説明しています。
OpenTaxに記帳を頼むときも、利用と精算を伝える
OpenTaxと連携したAIへは、「9月20日の文具8,800円はカード利用で未払い」「10月27日はその引落し」と伝えると確認しやすくなります。
AIが資料を解釈して記帳を依頼し、登録された仕訳を人が確認して確定する流れです。
経費が一度だけ増え、未払金が引落しで減っているかを見ることで、銀行残高が合っているだけでは気付きにくい重複も確認できます。
ソフト本体は無料で、連携するAIサービスや保存先の費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
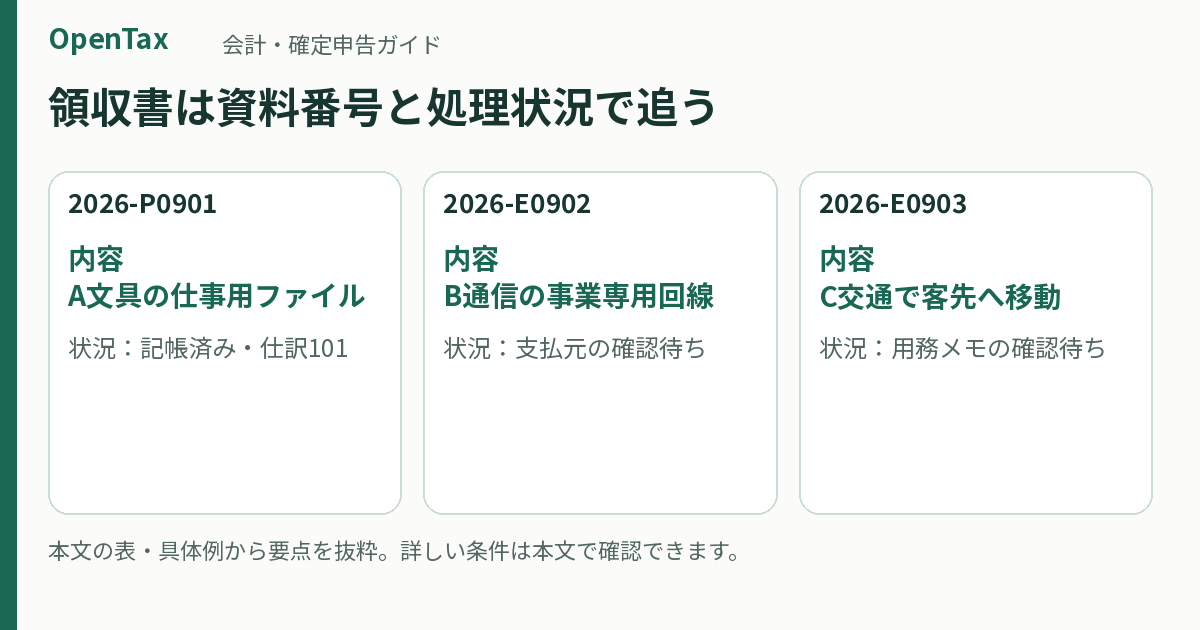
個人事業主の領収書整理:紙・PDFの保管方法と二重入力を防ぐコツ
領収書は月別に集め、「未処理・確認待ち・記帳済み」が分かるようにすると、ため込まず整理できます。さらに帳簿と領収書を同じ番号で結び付ければ、経費の根拠をすぐ探せます。紙と電子データでは保存の扱いが異なるため、整理の流れはそろえつつ、原資料の保存方法を分けるのが基本です。
更新 2026-10-05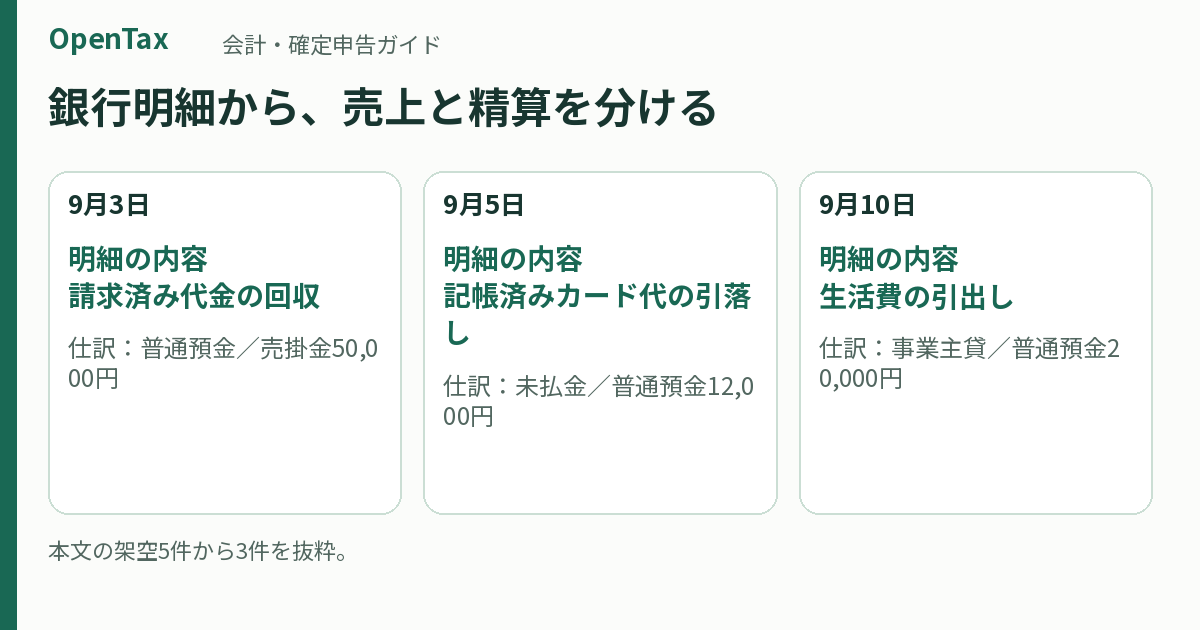
銀行明細CSVで記帳する方法:取り込み前の準備と重複・残高チェック
銀行明細CSVは、入出金の記録を会計ソフトへ移し、請求書や既存仕訳と照合して使います。入金をすべて売上、出金をすべて経費にすると、売掛金の回収や生活費を誤って計上してしまいます。ここでは月初残高100,000円から月末125,000円になる5件を使い、取り込み前後の確認方法を説明します。
更新 2026-10-05
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05