
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
適用対象: 2026
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。
銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。
差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
まず資料の日付を同じ月末にそろえる
9月の帳簿を確かめるなら、比較する銀行残高も9月30日時点にします。
10月の最新残高と比べると、その間の入出金の分だけ差が出てしまいます。
銀行明細、現金を数えた記録、カード利用・引落し明細、請求一覧、支払予定、帳簿の科目別残高をそろえます。
資料を取り込んだだけで仕訳が未確定の行や、領収書待ちの支出、取消・返金も先に見ます。
預金が合わないときは、漏れ・重複・日付を調べる
図の内容をテキストで読む
- 530,000円:差額:30,000円多い。原因の例:銀行の支払い30,000円が記帳漏れ。修正後:500,000円
- 480,000円:差額:20,000円少ない。原因の例:支払い20,000円を二重計上。修正後:500,000円
- 550,000円:差額:50,000円多い。原因の例:10月1日の入金を9月30日で記帳。修正後:500,000円
- 本文の架空例。銀行の実残高は500,000円。
銀行の9月末残高が500,000円の場合、帳簿との差には次のような原因が考えられます。
| 帳簿の残高 | 差額 | 原因の例 | 修正後 |
|---|---|---|---|
| 530,000円 | 30,000円多い | 銀行の支払い30,000円が記帳漏れ | 500,000円 |
| 480,000円 | 20,000円少ない | 支払い20,000円を二重計上 | 500,000円 |
| 550,000円 | 50,000円多い | 10月1日の入金を9月30日で記帳 | 500,000円 |
一つ目は、何の30,000円かを資料で確認してから追加します。
経費かもしれませんが、未払金の精算、借入金元本の返済、生活費の出金なら仕訳の相手科目が変わります。
二つ目は重複した帳簿の行を特定し、取消や修正の理由を残します。
三つ目は入金日を直しますが、売上を計上した日まで同時に翌月へ変えるとは限りません。
売上の発生と代金回収を分けている場合、修正するのは回収の仕訳だからです。
差額が見つからなければ、月を二つに分ける
前月末が一致しているかを確かめたうえで、月前半と後半の入金・出金合計を比べます。
前半が一致して後半が違えば、後半だけを日付順に追えます。
差額と同額の一件だけを探すと、20,000円の漏れと10,000円の重複が重なったような場合を見落とします。
金額、件数、日付順で銀行行と帳簿行を対応付けると、調べ終わった範囲が分かります。
銀行原本は書き換えず、帳簿を直した後に再度月末残高を確認します。
現金は実際に数えた金額と比べる
現金帳が12,400円なら、事業用財布や金庫の現金を数えて12,400円あるか確認します。
私用財布を一緒に数えると、何を事業の現金として管理しているかが分からなくなります。
現金がマイナスの場合には、私費立替を事業現金からの支払いにしていないか、現金売上や口座からの補充が漏れていないかを調べます。
差額を売上や経費に置き換える前に、財布の範囲と元の取引を見直すことが先です。
売掛金は請求ごと、未払金は支払いごとに残す
A社55,000円とB社88,000円が未入金なら、請求別合計143,000円が帳簿の売掛金と一致するかを見ます。
総額が合っていても、入金済みのA社を残して別の請求を消していれば正しくありません。
請求番号と入金の対応まで確認すると、未回収の相手と金額を説明できます。
カード利用10,000円と15,000円がまだ精算されていないなら、未払金は25,000円です。
カードの締日と月末は違うことがあるため、次回請求額だけでなく、月末までの未精算利用の合計を使います。
経費を記録する時期と銀行で支払う時期は同じとは限らないので、費用の集計と未払残高を分けて見る必要があります。
確認済みの数字と、残った用件を記録する
この例の照合結果は次のようになります。
| 対象 | 帳簿 | 確認した実残高・明細 | 次に残る作業 |
|---|---|---|---|
| 普通預金 | 500,000円 | 500,000円 | 照合済み |
| 現金 | 12,400円 | 12,400円 | 実査記録を保存 |
| 売掛金 | 143,000円 | 143,000円 | 未入金2件の予定を管理 |
| カード未払金 | 25,000円 | 25,000円 | 翌月の引落しと対応付け |
未入金が残っていることと、帳簿が合わないことは別です。
残額を請求ごとに説明できれば、帳簿の照合はできています。
確認日、対象期間、修正した仕訳、残った不明点を控えておけば、翌月に同じ範囲を調べ直さずに済みます。
年末はこの照合に棚卸しや減価償却を加えるため、決算整理の手順へ進めます。
OpenTaxの帳簿を月末確認に使う
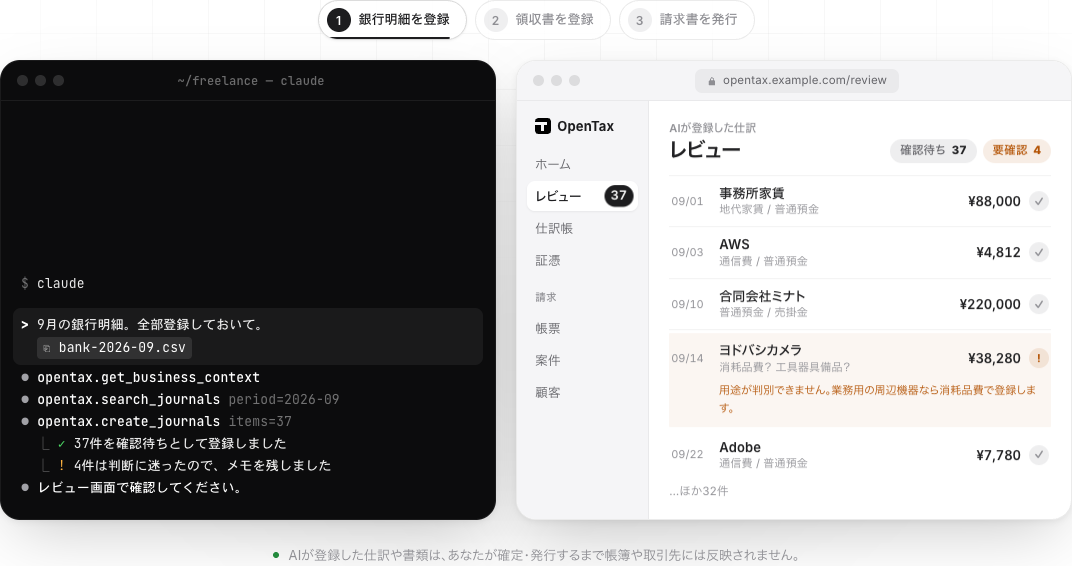
OpenTaxでは帳簿や貸借対照表から残高を確認し、元の銀行明細・請求書・カード明細と照合する使い方ができます。
連携したAIへ差額の候補を整理してもらい、必要な修正の記帳を依頼する場合も、人が確認待ちの仕訳を確かめてから確定します。
「預金差額30,000円を経費にして」ではなく、どの支払いが漏れたかを資料と対応させれば、翌月へ正しい残高を引き継げます。
ソフト本体の利用料は無料で、AIサービスや保存先の費用は別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
会計ソフト移行後に残高が合わないとき|差額の原因を順に探す方法
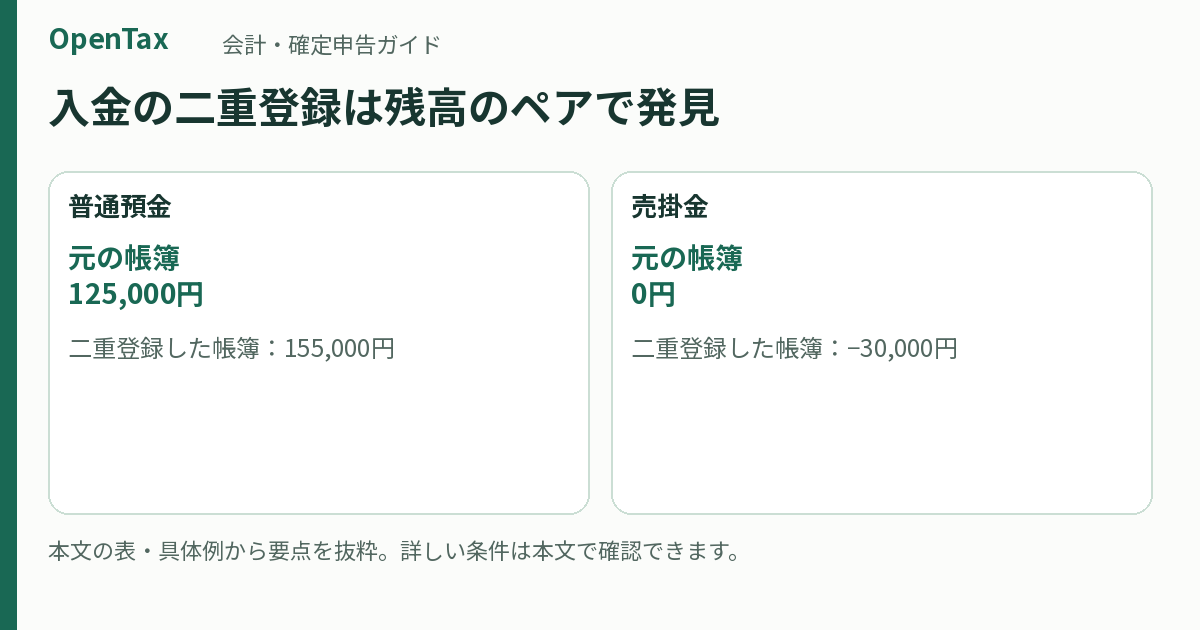
移行後の残高が合わないときは、まず期首残高を比べ、次に差が出た月の仕訳を調べます。不足分を埋める仕訳を先に作ると、入力漏れや二重登録が残ったままになります。「どの科目に、いつから、いくらの差があるか」を順に狭めれば、全件を見直さず原因を探せます。
更新 2026-10-05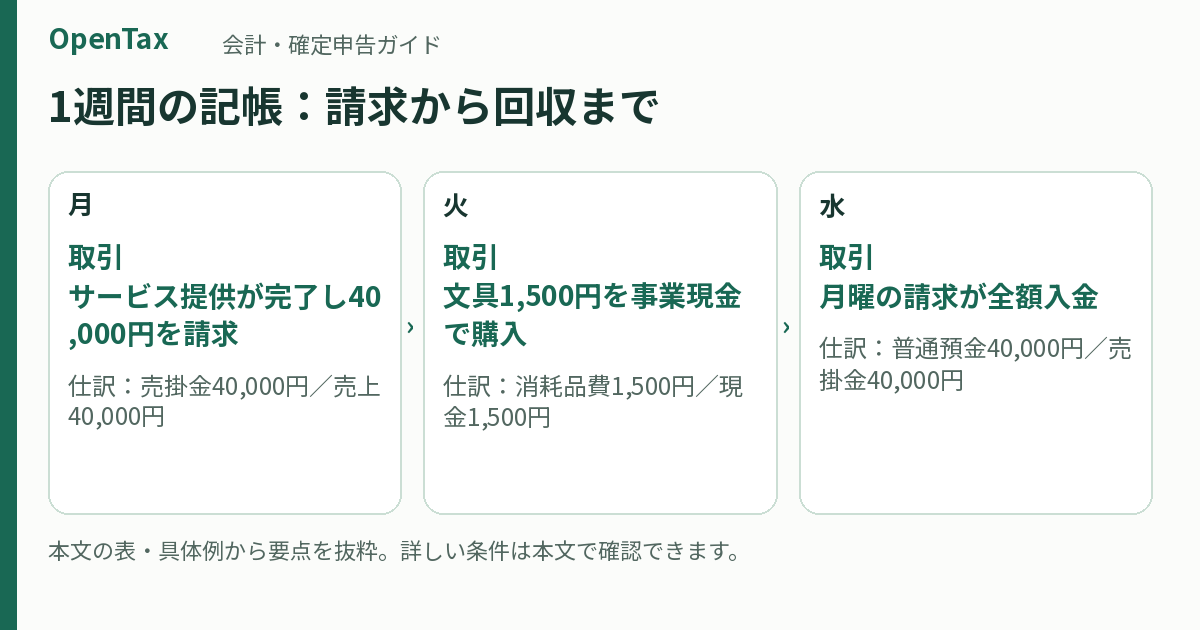
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
更新 2026-10-05
銀行明細CSVで記帳する方法:取り込み前の準備と重複・残高チェック
銀行明細CSVは、入出金の記録を会計ソフトへ移し、請求書や既存仕訳と照合して使います。入金をすべて売上、出金をすべて経費にすると、売掛金の回収や生活費を誤って計上してしまいます。ここでは月初残高100,000円から月末125,000円になる5件を使い、取り込み前後の確認方法を説明します。
更新 2026-10-05
個人事業主のクレジットカード仕訳:利用時と引落し時を分けて記帳する
事業で管理するカードは、利用時に経費や資産と未払金を記録し、銀行引落し時に未払金を減らします。文具8,800円なら、利用時は「消耗品費/未払金」、引落し時は「未払金/普通預金」です。この二段階を分けると、同じ買い物を二度経費にする誤りを防げます。
更新 2026-10-05
売掛金の入金消込のやり方:手数料・合算振込・一部入金の仕訳例
入金消込は、請求ごとの売掛金と入金を対応させ、まだ受け取っていない金額を残す作業です。請求110,000円に対して入金が109,670円なら、差額330円の理由が確認できるまで、330円を売掛金に残します。差額の理由を分けて記録すれば、売上を二重に計上せず、未入金の請求も見失いません。
更新 2026-10-05
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05