
売掛金の入金消込のやり方:手数料・合算振込・一部入金の仕訳例
適用対象: 2026
入金消込は、請求ごとの売掛金と入金を対応させ、まだ受け取っていない金額を残す作業です。
請求110,000円に対して入金が109,670円なら、差額330円の理由が確認できるまで、330円を売掛金に残します。
差額の理由を分けて記録すれば、売上を二重に計上せず、未入金の請求も見失いません。
売上を記録した時点と、入金した時点を分ける
仕事を終えて代金を後から受け取る場合、売上の計上条件を満たした時点で「売掛金/売上」と記録します。
入金時には「普通預金/売掛金」として、回収した売掛金を減らします。
請求書の発行日が売上日になるとは限らず、納品、役務提供、検収などの契約条件で時点を判断します。
この記事は現金主義の特例を使わない個人事業の記帳を想定します。
請求ごとに番号、相手、売上日、請求額、入金予定日、差引額、回収済み額、残額があれば、入金が届いたときに対応できます。
振込名義と契約先の名前が違う場合には、その関係も控えておくと照合しやすくなります。
3件の請求と2件の入金を合わせる
図の内容をテキストで読む
- A-01:請求額:55,000円。銀行入金:55,000円。月末に残る売掛金:0円
- B-02:請求額:110,000円。銀行入金:109,670円。月末に残る売掛金:330円
- C-03:請求額:88,000円。銀行入金:0円。月末に残る売掛金:88,000円
- 本文の架空例。理由未確認の330円は売掛金に残します。
次は税込経理で源泉徴収のない架空例です。
B社の入金は請求より330円少なく、差額の理由はまだ確認できていません。
| 請求番号 | 請求額 | 銀行入金 | 理由未確認の差額 | 月末に残る売掛金 |
|---|---|---|---|---|
| A-01 | 55,000円 | 55,000円 | 0円 | 0円 |
| B-02 | 110,000円 | 109,670円 | 330円 | 330円 |
| C-03 | 88,000円 | 0円 | 0円 | 88,000円 |
| 合計 | 253,000円 | 164,670円 | 330円 | 88,330円 |
A-01の回収は「普通預金55,000円/売掛金55,000円」です。
B-02は「普通預金109,670円/売掛金109,670円」と記録し、未回収の330円を残します。
差額330円を手数料と決め付けて消し込むと、未回収の金額を見失います。
月末には253,000−164,670=88,330円となり、B-02の330円とC-03の88,000円が残ります。
支払明細や振込内訳を確認してから、差額の理由に合う処理をします。
フリーランス法の報酬減額禁止が適用される取引では、合意があっても、通常の振込手数料を受注者に負担させて報酬から差し引くことはできません。
まとめて振り込まれたら、各請求へ配分する
同じ相手への請求A-04が33,000円、A-05が44,000円で、77,000円がまとめて入ったとします。
入金を33,000円と44,000円に配分し、それぞれの売掛金を減らします。
帳簿で一つの仕訳にまとめる場合でも、摘要や請求一覧でA-04・A-05の両方と対応付けておくと、どの請求を回収したかが分かります。
同じ銀行入金が別の請求にも使われないよう、入金行に一意の番号を付ける方法が役立ちます。
一部しか入らなければ、その残額を残す
88,000円の請求に44,000円が入った場合、回収の仕訳は「普通預金44,000円/売掛金44,000円」です。
残り44,000円は、まだ受け取っていない売掛金として残します。
分割払いの約束なのか、振込漏れなのか、値引きの連絡があったのかは別に確認します。
入金が遅いだけで売上を取り消したり、貸倒損失にしたりすることはありません。
取引先へ確認した内容や次の入金予定は、残高そのものとは別のメモで管理すると判断の経緯を追えます。
源泉税や不明入金は、手数料と区別する
原稿料などで源泉徴収がある場合、銀行への入金額が少なくても、その差額は売上値引きや振込手数料ではありません。
請求総額を、銀行入金、源泉税、その他の差額に分けて消し込みます。
源泉徴収された報酬の仕訳では、110,000円の請求が99,790円入金になる例を示しています。
振込名義が不明な場合は、日付と金額を不明入金として残し、請求番号や対象期間などの裏付けが取れてから対応付けます。
同額の請求があるという理由だけで消し込むと、実際には入金済みの相手へ誤って催促する原因になります。
決済代行からまとめて入る場合も、売上や手数料の内訳資料を合わせて使います。
月末は、請求別の残額と帳簿を合わせる
最後に請求別残額を合計し、帳簿の売掛金と一致するか確認します。
上の3件なら、B-02の330円とC-03の88,000円、合計88,330円が帳簿にも残れば一致です。
金額だけでなく、どの請求が残っているかまで一致している必要があります。
決算書の売掛金はこうした帳簿の残高から記載するため、年末だけ帳尻を合わせるより月ごとの対応が大切です。
誤った消込を直す際は、元の請求と入金の対応を確認し、取り消した後にどちらが未処理になったかも見直します。
請求と帳簿をOpenTaxで扱う
OpenTaxは請求書の作成と帳簿の記録に使えるので、請求額を確認しながら回収の仕訳を整える使い方ができます。
連携したAIへ「B-02は請求110,000円、入金109,670円、差額330円は理由未確認なので売掛金に残す」と伝えて記帳を依頼し、確認待ちの内容を人が確認して確定します。
ソフト本体は無料で、保存先やAIサービスの料金が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
銀行明細CSVで記帳する方法:取り込み前の準備と重複・残高チェック
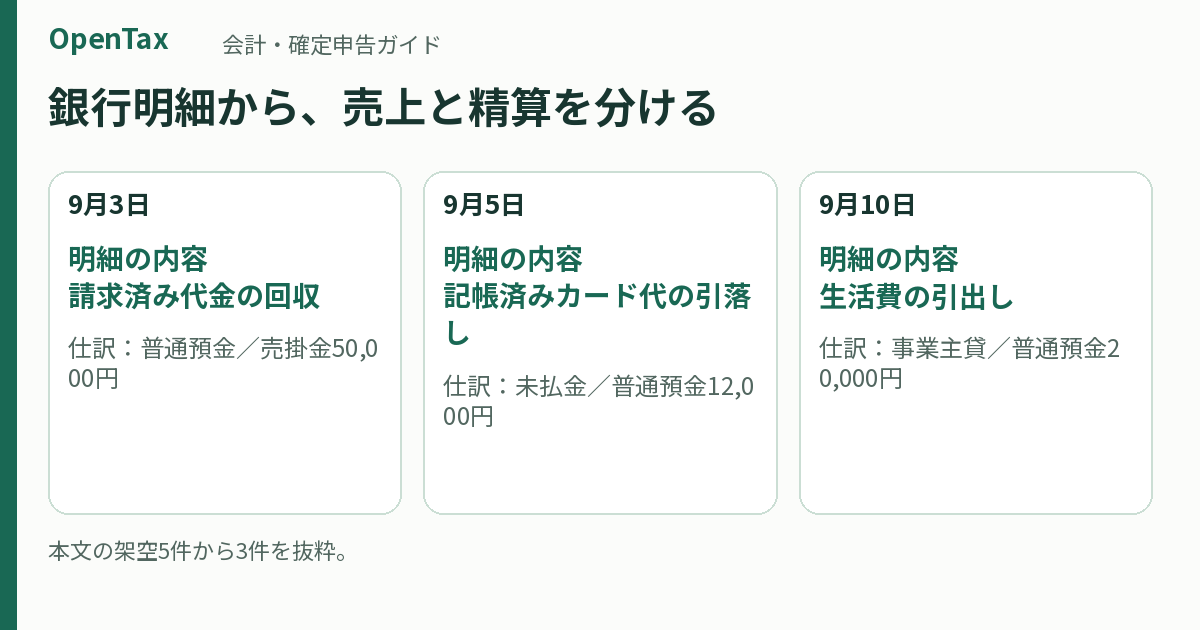
銀行明細CSVは、入出金の記録を会計ソフトへ移し、請求書や既存仕訳と照合して使います。入金をすべて売上、出金をすべて経費にすると、売掛金の回収や生活費を誤って計上してしまいます。ここでは月初残高100,000円から月末125,000円になる5件を使い、取り込み前後の確認方法を説明します。
更新 2026-10-05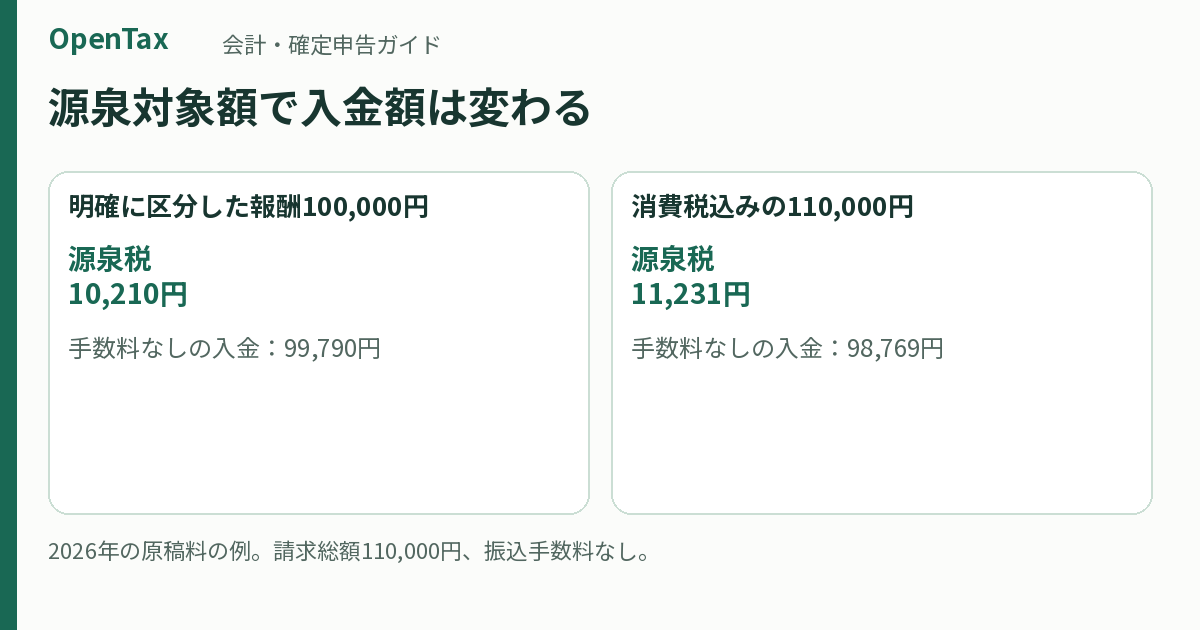
源泉徴収された報酬の仕訳:10万円の原稿料から請求・入金・税額を計算
源泉徴収された報酬は、振込額だけを売上にせず、報酬総額と引かれた税額を分けて記録します。報酬100,000円と消費税10,000円を明確に分けて請求し、報酬部分だけを源泉対象とした例なら、源泉税は10,210円、入金は99,790円です。以下は2026年に原稿料を受け取る個人事業主側の記帳例です。
更新 2026-10-05
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05