
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
適用対象: 2026
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。
12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。
普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
最初に12月末の残高を合わせる
銀行、現金、売掛金、未払金を12月31日時点の資料と照合します。
利用済みで引落し前のカード代、届いていない請求書、入金名義が不明な振込も対象です。
ここで通常の取引漏れや重複を直してから決算整理をすると、元の誤りと年末の調整を混ぜずに済みます。
以下は現金主義の特例を使わないサービス業の個人事業主を主例に、税込金額で説明します。
商品販売がある場合は棚卸の確認を加えます。
未入金の売上と、まだ提供していない仕事の前金
図の内容をテキストで読む
- 12月に完了、1月に120,000円入金:年末の記録:売掛金/売上120,000円。翌年の処理:普通預金/売掛金120,000円
- 12月に60,000円受領、仕事は翌年:年末の記録:普通預金/前受金60,000円。翌年の処理:提供時に前受金/売上60,000円
- 本文の架空例。完了した仕事と翌年に提供する仕事を分けます。
12月に提供を終え、契約上の売上計上条件を満たした仕事120,000円が翌年1月払いなら、「売掛金120,000円/売上120,000円」と記帳します。
代金をまだ受け取っていなくても、今年の売上になります。
逆に、翌年に提供する仕事の前金60,000円を12月に受け取ったなら、通常は「普通預金60,000円/前受金60,000円」として、提供前の金額を分けます。
| 年末の状況 | 年末の記録 | 翌年の処理 |
|---|---|---|
| 12月に完了、1月に120,000円入金 | 売掛金/売上120,000円 | 普通預金/売掛金120,000円 |
| 12月に60,000円受領、仕事は翌年 | 普通預金/前受金60,000円 | 提供時に前受金/売上60,000円 |
請求日だけで決めず、契約、納品、検収などの資料でどちらに当たるかを判断します。
12月の売上を1月の入金時にも追加すると、年をまたいで二重計上になります。
未払いの経費と、翌年分の前払い
12月の業務用サービス15,000円について債務が確定し、1月に支払うなら「該当経費15,000円/未払金15,000円」という記録になります。
必要経費は支払済みかどうかだけでなく、年末までに債務が成立し、給付の原因となる事実が発生し、金額が合理的に算定できるかなどで判断します。
見積書があるだけで、翌年の未提供サービスを今年の未払経費にするわけではありません。
翌年1〜3月分の事務所家賃90,000円を12月に払い、通常の期間配分をする例なら、支払い時は「前払費用90,000円/普通預金90,000円」です。
すでに全額を地代家賃にしていた場合は、年末に「前払費用90,000円/地代家賃90,000円」へ振り替えます。
この二つは記帳済みの状態に応じた代替の処理なので、両方を追加しません。
翌年は対象となる各月に30,000円ずつ、地代家賃へ振り替える例になります。
短期前払費用の特例などは別の要件があるため、一年以内の支払いなら何でも当年経費とは扱いません。
商品があれば、売れ残りを棚卸する
物販では仕入代金の全額がその年の売上原価になるわけではなく、年末在庫を差し引いて計算します。
| 売上原価の計算 | 金額 |
|---|---|
| 期首在庫 | 50,000円 |
| 年間仕入 | +300,000円 |
| 期末在庫 | −80,000円 |
| 当年の売上原価 | 270,000円 |
期末在庫80,000円は、数量と単価などの根拠がある棚卸表から算出します。
商品、原材料、仕掛品など事業に該当するものを数え、返品や破損、委託先にある品も区分します。
サービス業でも販売商品や仕掛品がある場合には、業種名だけで棚卸不要とは判断できません。
減価償却と家事按分を反映する
固定資産台帳では当年取得、前年からの繰越、売却・廃棄を整理し、その年の償却費を計算します。
2026年のPCなどは少額資産特例の取得日別の基準が変わるため、パソコン代の記帳方法で通常償却と特例を分けて説明しています。
家賃や通信費を全額経費にしている場合は、利用実態に基づく私用分を除きます。
毎月すでに事業分だけを計上している支出について、年末に同じ私用分をもう一度差し引く必要はありません。
減価償却や家事按分は、前年の金額をそのままコピーせず、今年の取得・利用状況に合わせます。
整理後の残高を、翌年の精算へ引き継ぐ
仕訳を反映したら、損益の集計と、売掛・未払・前払・前受の明細を再び照合します。
今回の年またぎ例では、売掛金120,000円、未払金15,000円、前払費用90,000円、前受金60,000円を、それぞれ根拠資料付きで翌年へ渡します。
翌年の銀行明細だけで新しい売上や経費を作り直さず、前年末の残高を精算する取引として対応させます。
整理後の帳簿が完成したら、青色申告決算書または収支内訳書に集計を移します。
決算整理も、確認できる形でOpenTaxへ
OpenTaxに記帳する例は、12月に提供済みの「売掛金/売上120,000円」、債務が確定した「該当経費/未払金15,000円」、最初から翌年分として記録する「前払費用/普通預金90,000円」です。登録された確認待ちの仕訳は、契約・提供日・対象期間を人が照合して確定します。
翌年の入金は「普通預金/売掛金」として精算し、売上を重ねません。前払費用は対象期間に経費へ振り替えます。既に経費計上した金額を取り消す一般仕訳と、最初から前払で記録する方法は区別し、損益集計が意図した金額になったかも確認します。
上の前受金60,000円は一般帳簿の説明です。現在のOpenTaxには前受金の勘定科目がなく、預り金とは性質が異なるため置き換えて登録しません。この明細は別途管理します。棚卸と私用分の年末調整も、一般例を入力するだけで集計が完成すると扱わず、対象残高と計算結果を照合します。
ソフト本体は無料で、保存先やAIサービスの費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
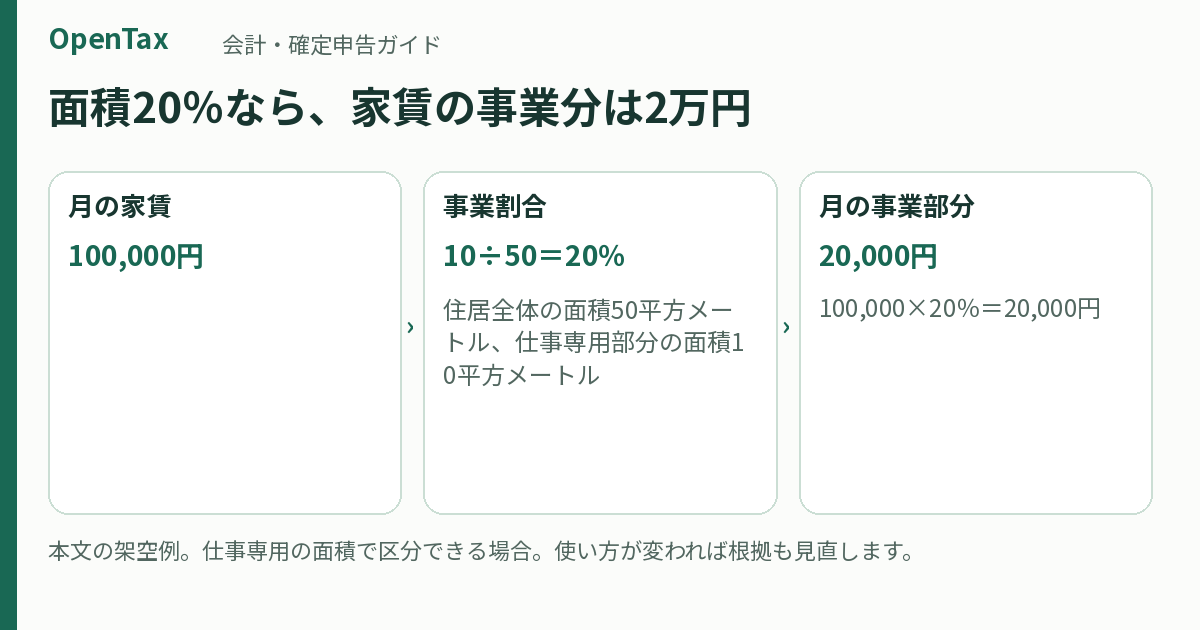
家事按分のやり方:家賃20%・通信費40%の計算例と仕訳
家事按分は、仕事と生活で共用している支出から、事業に必要な部分を分けることです。全員に共通する「家賃は何%まで」という割合はなく、仕事で使う面積や利用記録など、実態に合う根拠で計算します。
更新 2026-10-05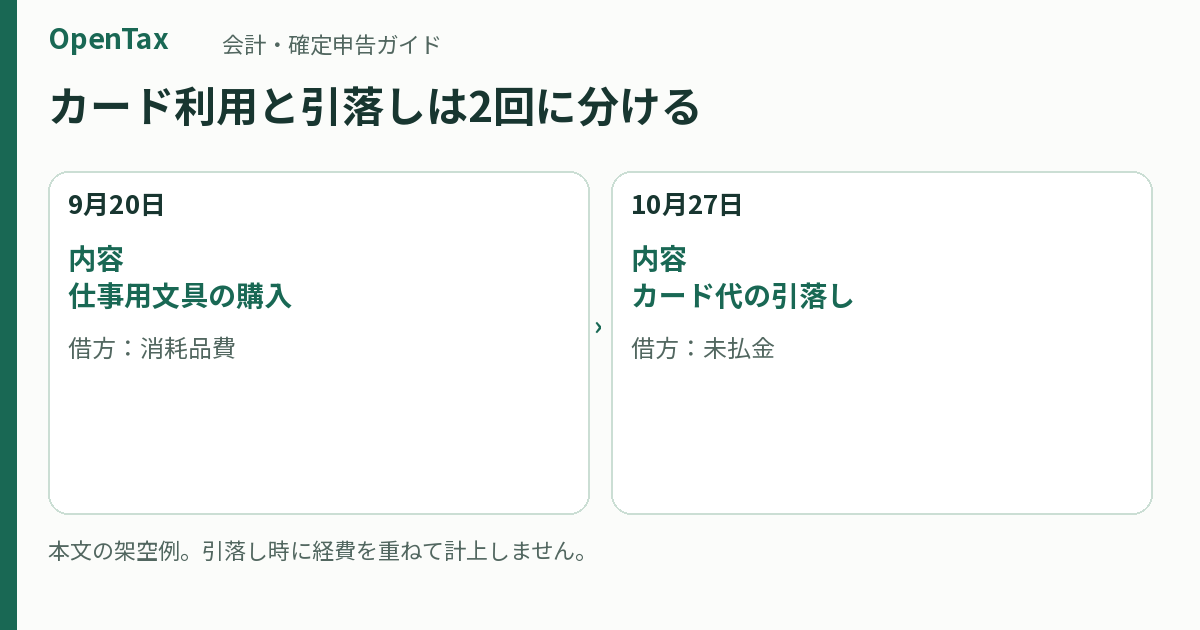
個人事業主のクレジットカード仕訳:利用時と引落し時を分けて記帳する
事業で管理するカードは、利用時に経費や資産と未払金を記録し、銀行引落し時に未払金を減らします。文具8,800円なら、利用時は「消耗品費/未払金」、引落し時は「未払金/普通預金」です。この二段階を分けると、同じ買い物を二度経費にする誤りを防げます。
更新 2026-10-05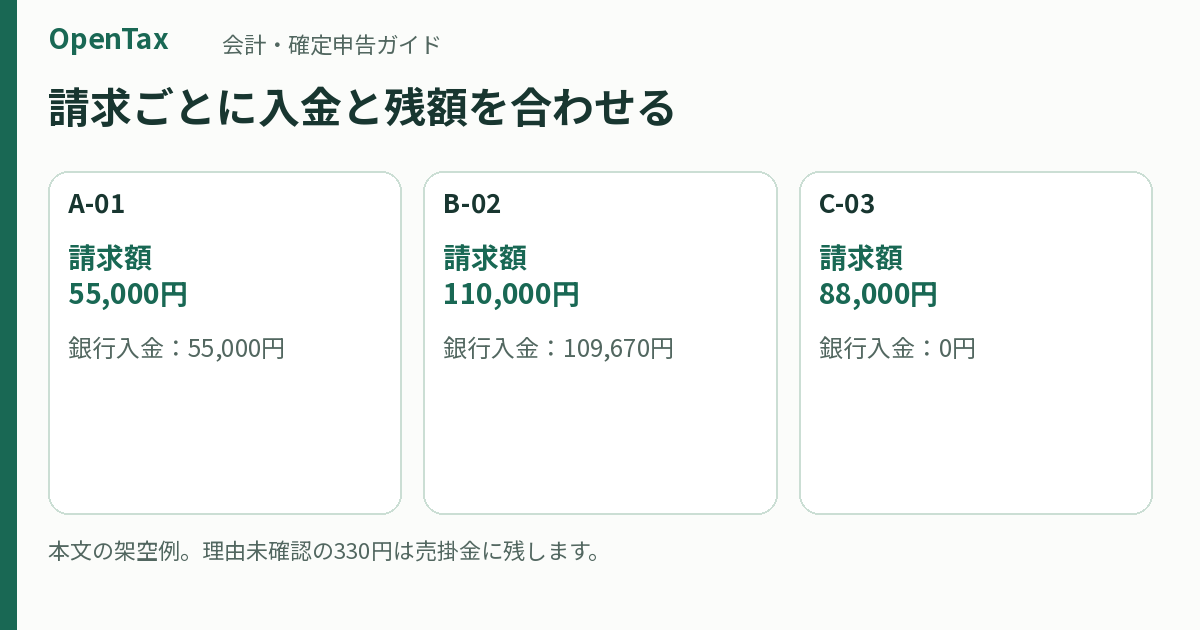
売掛金の入金消込のやり方:手数料・合算振込・一部入金の仕訳例
入金消込は、請求ごとの売掛金と入金を対応させ、まだ受け取っていない金額を残す作業です。請求110,000円に対して入金が109,670円なら、差額330円の理由が確認できるまで、330円を売掛金に残します。差額の理由を分けて記録すれば、売上を二重に計上せず、未入金の請求も見失いません。
更新 2026-10-05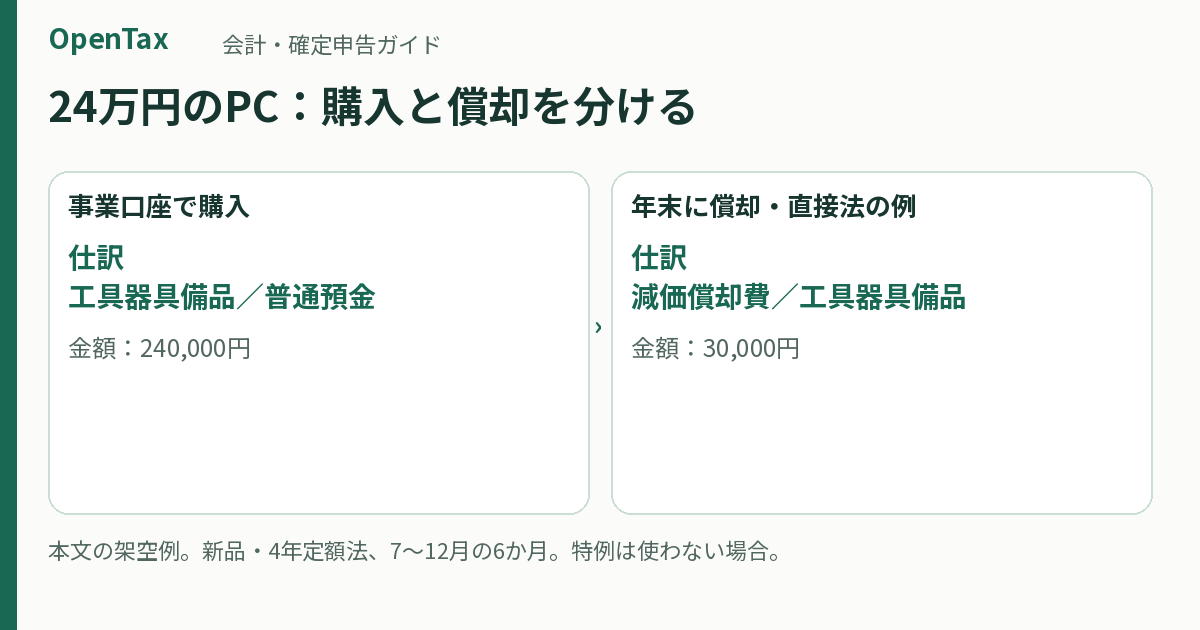
個人事業主のパソコン代は経費にできる?2026年の基準と減価償却の計算
仕事用パソコンは、取得価額10万円未満なら原則として使い始めた年の経費にし、10万円以上は一括償却や青色申告者の特例、通常の減価償却から処理を判断します。2026年は、一定の青色申告者が使える少額資産特例の価額基準が、4月1日以後の取得分から40万円未満へ変わっています。
更新 2026-10-05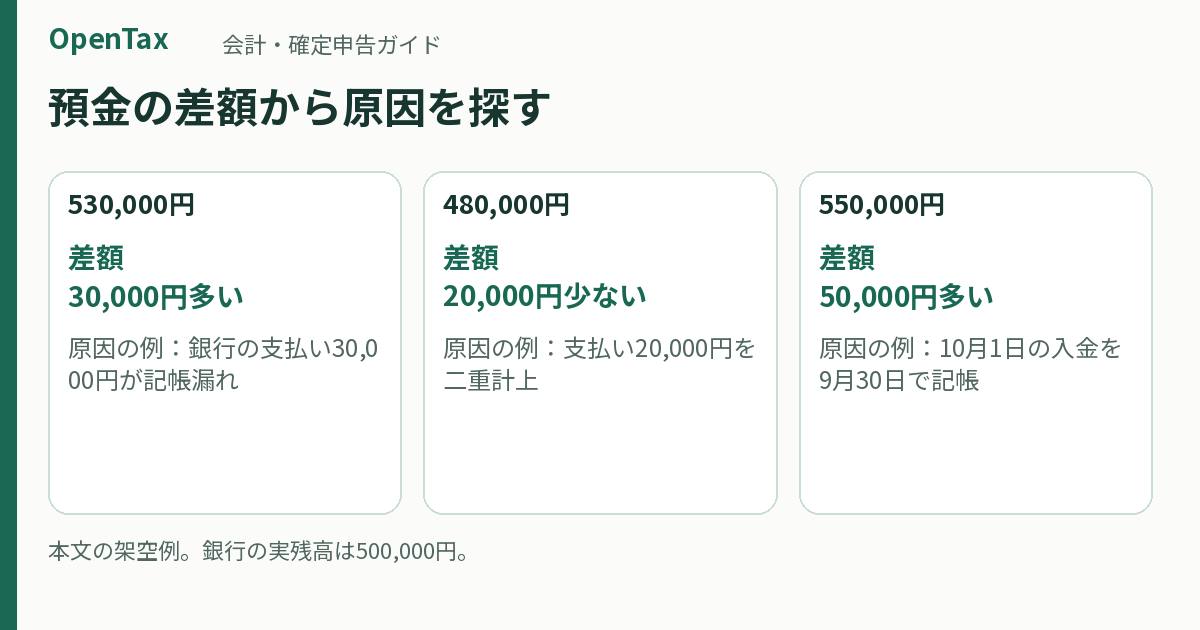
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05