
個人事業主のパソコン代は経費にできる?2026年の基準と減価償却の計算
適用対象: 2026
仕事用パソコンは、取得価額10万円未満なら原則として使い始めた年の経費にし、10万円以上は一括償却や青色申告者の特例、通常の減価償却から処理を判断します。
2026年は、一定の青色申告者が使える少額資産特例の価額基準が、4月1日以後の取得分から40万円未満へ変わっています。
金額に加え、取得日、使用開始日、青色申告の条件、事業利用割合をそろえると、自分のパソコンの処理を選べます。
購入額は税込・税抜の経理方式に合わせる
取得価額には、本体代だけでなく、購入や業務で使うために必要な運送費などを含む場合があります。
税込経理なら税込、税抜経理なら税抜の取得価額で判定し、消費税の免税事業者は税込経理になります。
仕事80%・私用20%で使う場合でも、購入額へ先に80%を掛けて10万円未満かどうかを判定するわけではありません。
付属品を含めて一式で機能する購入について、請求の行を都合よく分割して金額基準に入れる扱いも避けます。
2026年は、取得日で少額特例の基準が変わる
自分の仕事に使う通常のパソコンについて、主な処理は次のように整理できます。
| 方法 | 取得価額の範囲 | 経費にする時期 |
|---|---|---|
| 少額資産の経費処理 | 10万円未満 | 業務で使い始めた年 |
| 一括償却資産 | 10万円以上20万円未満 | 原則3年間に各3分の1 |
| 青色申告者の少額特例・2026年3月31日まで取得 | 10万円以上30万円未満 | 要件を満たせば業務で使い始めた年 |
| 同特例・2026年4月1日以後取得 | 10万円以上40万円未満 | 要件を満たせば業務で使い始めた年 |
| 通常の減価償却 | 上記に該当しない、または特例等を選ばない資産 | 耐用年数・方法・使用月数で配分 |
「未満」なので、10万円ちょうどは10万円未満の扱いに入らず、40万円ちょうども40万円未満の特例には入りません。
少額特例は一定の要件を満たす青色申告者が対象で、年間の取得価額合計300万円までなどの制限があります。
現行の国税庁案内では、取得の適用期間は2029年3月31日までです。
青色申告であることだけでなく、対象者・年間限度・業務供用・明細記載等の条件があり、一括償却と同じ資産に重複適用はできません。
貸付けに使う資産などには例外もあるため、上の表は自分の仕事用PCを選ぶ入口として使います。
24万円のパソコンを7月から使う場合
図の内容をテキストで読む
- 事業口座で購入:仕訳:工具器具備品/普通預金。金額:240,000円
- 年末に償却・直接法の例:仕訳:減価償却費/工具器具備品。金額:30,000円
- 本文の架空例。新品・4年定額法、7〜12月の6か月。特例は使わない場合。
新品のサーバー用以外の通常のパソコンを、取得価額240,000円、耐用年数4年、定額法の償却率0.250、事業利用100%で計算します。
特例を使わず、2026年7月から12月まで6か月使った場合の償却費は、240,000×0.250×6÷12=30,000円です。
| 記録する時点 | 仕訳 | 金額 |
|---|---|---|
| 事業口座で購入 | 工具器具備品/普通預金 | 240,000円 |
| 年末に償却・直接法の例 | 減価償却費/工具器具備品 | 30,000円 |
年末の未償却残高は240,000−30,000=210,000円になります。
翌年を通じて同じ条件で使うなら年間償却額は60,000円となり、最終的には通常の有形資産は1円を残すように計算します。
注文日、到着日、実際に仕事で使い始めた日は分けて記録します。
分割払いでも、毎月の支払額そのものを減価償却費にはせず、資産取得と未払金の精算を区別します。
私用でも使うなら、償却費から事業部分を分ける
上のパソコンについて、利用記録から事業80%を説明できる場合、30,000×80%=24,000円が必要経費の計算例になります。
全体の償却額30,000円、事業分24,000円、私用分6,000円を分けて管理します。
台帳に全体の資産を載せて直接法で処理する例なら、借方は減価償却費24,000円と事業主貸6,000円、貸方は工具器具備品30,000円です。
私用分があるからといって、全体の未償却残高を240,000−24,000=216,000円とする例ではありません。
割合は安全な目安ではなく、業務での使用実態を説明できる根拠が必要です。
35万円のPCは、3月取得と4月取得で違う
350,000円のPCを2026年3月に取得すると、30万円未満の少額特例の価額基準には入りません。
4月に取得した場合は40万円未満の範囲に入るため、対象者等の条件を満たせば少額特例を検討できます。
特例を使う場合も、通常償却を選ぶ場合も、取得価額、使用開始日、処理方法、事業割合、年ごとの経費算入額を台帳へ残します。
中古品やサーバー用機器は耐用年数等の判断が変わるため、新品4年の例と分けて扱います。
減価償却以外の年末処理は、決算整理の確認順にまとめています。
購入資料と固定資産をOpenTaxで管理する
OpenTaxは購入資料の証憑保管と固定資産の管理に使えます。取得と業務での使用開始が同じ2026年7月の24万円PCを、耐用年数4年・定額法・事業100%で登録した場合、当年償却額30,000円となることを実装の計算で確認しています。
取得日と使用開始日が異なる場合は、現在の計算が取得月を使うため、業務供用月数を別に確認します。事業80%では必要経費24,000円になりますが、表示される残高168,000円は事業部分の残高です。上の一般帳簿の全体残高210,000円とは区別します。
また、現在の少額特例の自動計算は30万円未満を基準としており、2026年4月以後の40万円未満への変更を反映していません。上の35万円の例は制度の説明であり、OpenTaxが特例適用を自動判定した結果ではありません。金額基準は私用割合を掛ける前の取得価額で確認し、特例対象者・年間限度・供用日を含めて別に計算します。
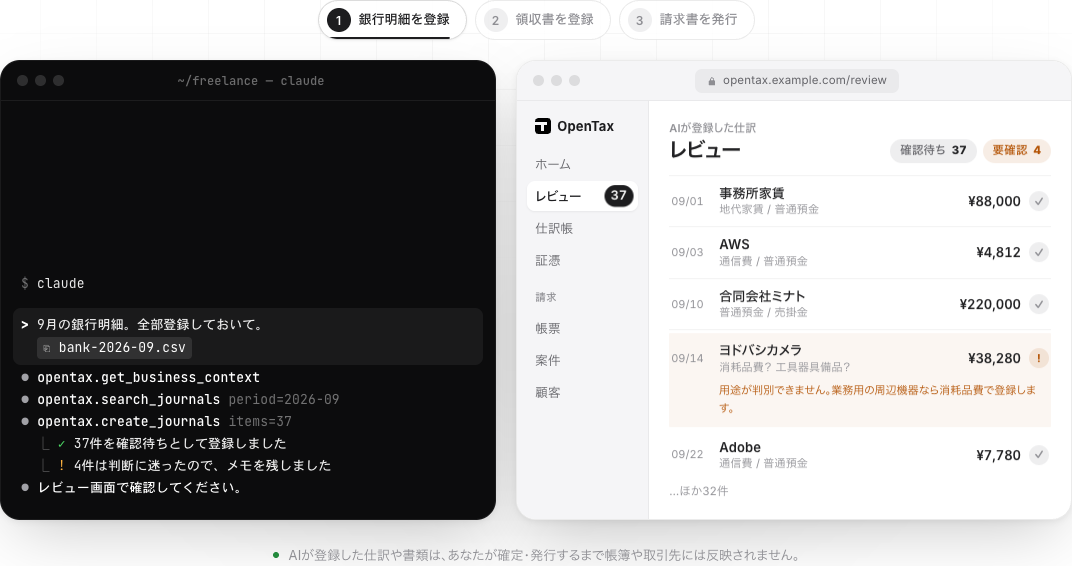
AIが登録した仕訳は人が確認し、実際に選んだ処理方法と帳簿・台帳・必要経費の金額を照合します。
ソフト本体は無料で、保存先やAIサービスの費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
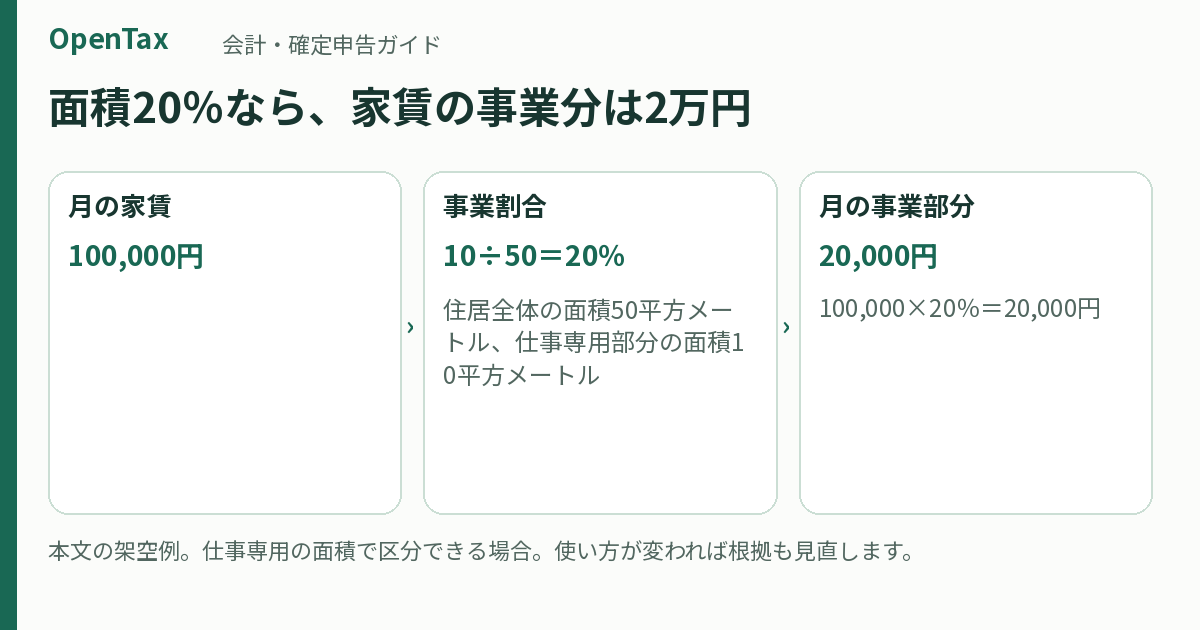
家事按分のやり方:家賃20%・通信費40%の計算例と仕訳
家事按分は、仕事と生活で共用している支出から、事業に必要な部分を分けることです。全員に共通する「家賃は何%まで」という割合はなく、仕事で使う面積や利用記録など、実態に合う根拠で計算します。
更新 2026-10-05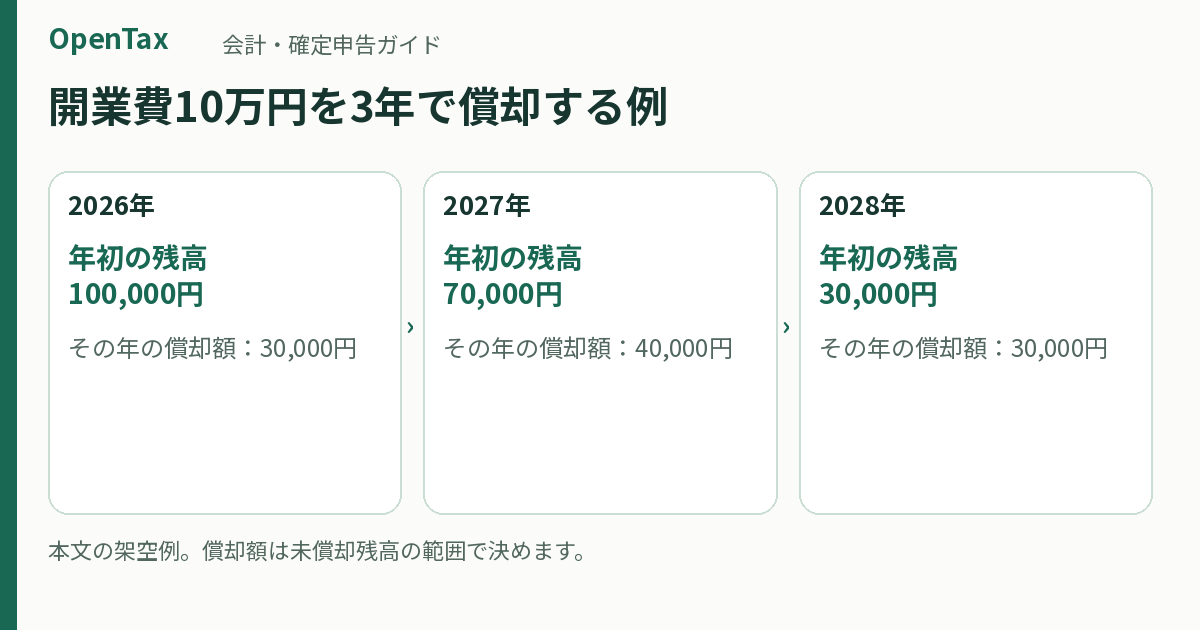
個人事業主の開業費の仕訳:対象になる支出と、償却の計算例
開業前に払ったお金は、開業準備の費用、固定資産、商品、返還される敷金などに分けて記帳します。開業費に当たる支出は繰延資産として記録し、償却した額を必要経費にします。任意償却なら、一度に全額を償却するほか、未償却残高の範囲で年ごとに償却額を決められます。
更新 2026-10-05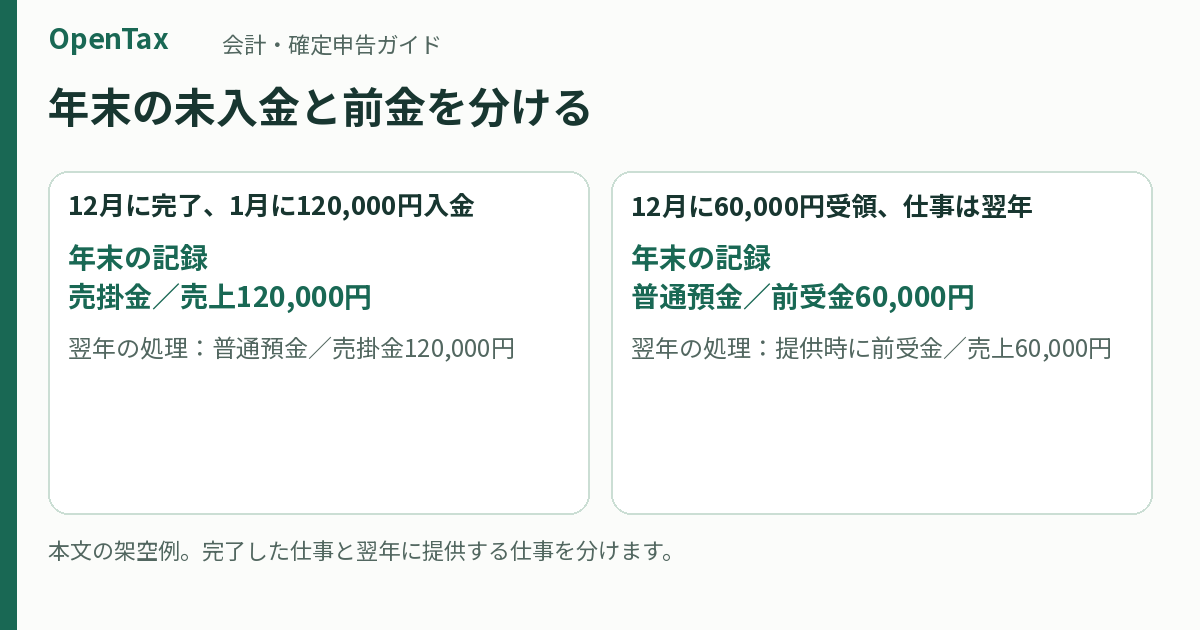
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05