
個人事業主の開業費の仕訳:対象になる支出と、償却の計算例
適用対象: 2026
開業前に払ったお金は、開業準備の費用、固定資産、商品、返還される敷金などに分けて記帳します。
開業費に当たる支出は繰延資産として記録し、償却した額を必要経費にします。
任意償却なら、一度に全額を償却するほか、未償却残高の範囲で年ごとに償却額を決められます。
開業前の支払いをすべて開業費にしない
開業費は、事業を始めるまでの間に開業準備のために特別に支出した費用が対象です。
開業広告や準備のための調査などが考えられますが、パソコンの取得費や売るための商品、前払いの家賃などは別の区分を検討します。
開業届を出した日より前というだけで、何でも開業費になるわけではありません。
すでに仕事を始めた後の通常経費と、始める前の準備支出を実際の業務開始に合わせて分けます。
領収書には、支出日、内容、金額、支払元、開業準備との関係を残すと分類できます。
10件の支出を分けた例
次は個人事業を始める人の架空例です。
開業費候補の5件は、開業準備との関係が確認でき、ほかの資産の取得費などに含まれない前提で考えます。
| 支出 | 金額 | 分類 | 判断のポイント |
|---|---|---|---|
| 開業広告の制作 | 40,000円 | 開業費候補 | 開業準備の広告か |
| 開業準備の交通費 | 12,000円 | 開業費候補 | 訪問先と準備の目的 |
| 準備用資料 | 8,000円 | 開業費候補 | 事業準備との関係 |
| 市場調査 | 30,000円 | 開業費候補 | 調査の内容と目的 |
| 開業前の打合せ | 10,000円 | 開業費候補 | 相手と打合せ内容 |
| パソコン | 240,000円 | 固定資産等 | 取得日・使用開始日・適用制度 |
| 販売用の商品 | 50,000円 | 棚卸資産 | 数量と在庫 |
| 返還予定の敷金 | 100,000円 | 差入保証金等 | 契約上の返還条件 |
| 私用の衣服 | 15,000円 | 家事費 | 事業経費へ含めない |
| 開業後の通信費 | 6,000円 | 通常経費 | 対象期間と事業部分 |
開業費候補の合計は40,000+12,000+8,000+30,000+10,000=100,000円です。
パソコン240,000円は、パソコン代の経費・資産の判定に沿って別に扱います。
敷金と礼金も名称だけでは同じにできず、返還の有無や契約の内容が重要です。
開業準備の旅行に観光が含まれているなら、業務と私用の部分を区分します。
私費で払った開業費を帳簿に入れる
候補5件が開業費に該当し、私費から支払った100,000円を計上するなら、「開業費100,000円/事業主借100,000円」という仕訳例になります。
開業費の明細100,000円と帳簿に記録した100,000円が一致するようにします。
すでに開業時の開始残高へ含めた費用を、後から同じ仕訳で追加すると二重になります。
元入金や他の資産・負債を含めた開始残高とのつながりも確認します。
資料が不足している支出は、銀行・カード明細、注文メール、取引先から取得できる資料などで内容を補い、記憶だけで金額を追加しません。
任意償却は、残っている額の範囲で行う
図の内容をテキストで読む
- 2026年:年初の残高:100,000円。その年の償却額:30,000円。年末の未償却残高:70,000円
- 2027年:年初の残高:70,000円。その年の償却額:40,000円。年末の未償却残高:30,000円
- 2028年:年初の残高:30,000円。その年の償却額:30,000円。年末の未償却残高:0円
- 本文の架空例。償却額は未償却残高の範囲で決めます。
国税庁の質疑応答では、開業費の償却は60か月の均等償却または任意償却とされています。
任意償却では、全額を償却する年があっても、償却しない年があってもよく、60か月を過ぎた未償却残高も償却できます。
ただし、開業費の内容と、過去に必要経費へ算入していない額を説明できることが必要です。
100,000円を次のように償却した例では、各年の必要経費と残高が対応します。
| 年 | 年初の残高 | その年の償却額 | 年末の未償却残高 |
|---|---|---|---|
| 2026年 | 100,000円 | 30,000円 | 70,000円 |
| 2027年 | 70,000円 | 40,000円 | 30,000円 |
| 2028年 | 30,000円 | 30,000円 | 0円 |
2026年の仕訳は「開業費償却30,000円/開業費30,000円」とする例です。
勘定科目の名称は使う帳簿によりますが、費用30,000円が増え、開業費の残高が70,000円になる関係は同じです。
この配分は計算例であり、誰にとっても税負担が最小になる配分を示すものではありません。
翌年も、最初の明細と償却累計を残す
必要な記録は、最初の支出明細、領収書、分類理由、開始時の計上額、年ごとの償却額、未償却残高です。
2027年なら、累計30,000+40,000=70,000円を償却済みなので、残りは30,000円と説明できます。
支出の分類を直した場合は、明細合計だけでなく開始残高や償却残高も同時に見直します。
開業資料の整理からOpenTaxへつなぐ
開業前の領収書は、連携したAIに支出日・内容・金額・用途の一覧化を頼み、開業費候補と通常経費・パソコンの資料を分けて整理できます。
OpenTaxは証憑の保管、対応する通常経費の記帳、固定資産の管理に使えます。登録した仕訳は原資料と照合し、人が確認して確定します。
上で説明した開業費の計上と任意償却は一般的な帳簿の例です。現在のOpenTaxの勘定科目には開業費・開業費償却がないため、この明細と償却残高は別途管理します。通常経費に置き換えて登録する扱いにはしません。
ソフト本体は無料で、保存先やAIサービスの費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
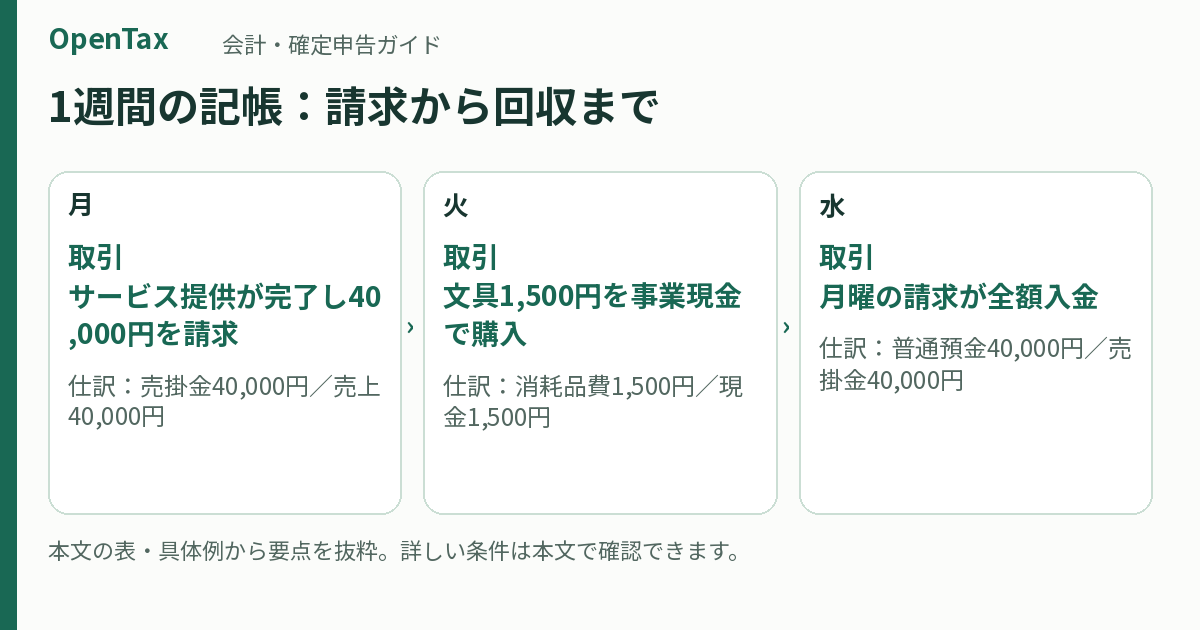
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
更新 2026-10-05
個人事業主の領収書整理:紙・PDFの保管方法と二重入力を防ぐコツ
領収書は月別に集め、「未処理・確認待ち・記帳済み」が分かるようにすると、ため込まず整理できます。さらに帳簿と領収書を同じ番号で結び付ければ、経費の根拠をすぐ探せます。紙と電子データでは保存の扱いが異なるため、整理の流れはそろえつつ、原資料の保存方法を分けるのが基本です。
更新 2026-10-05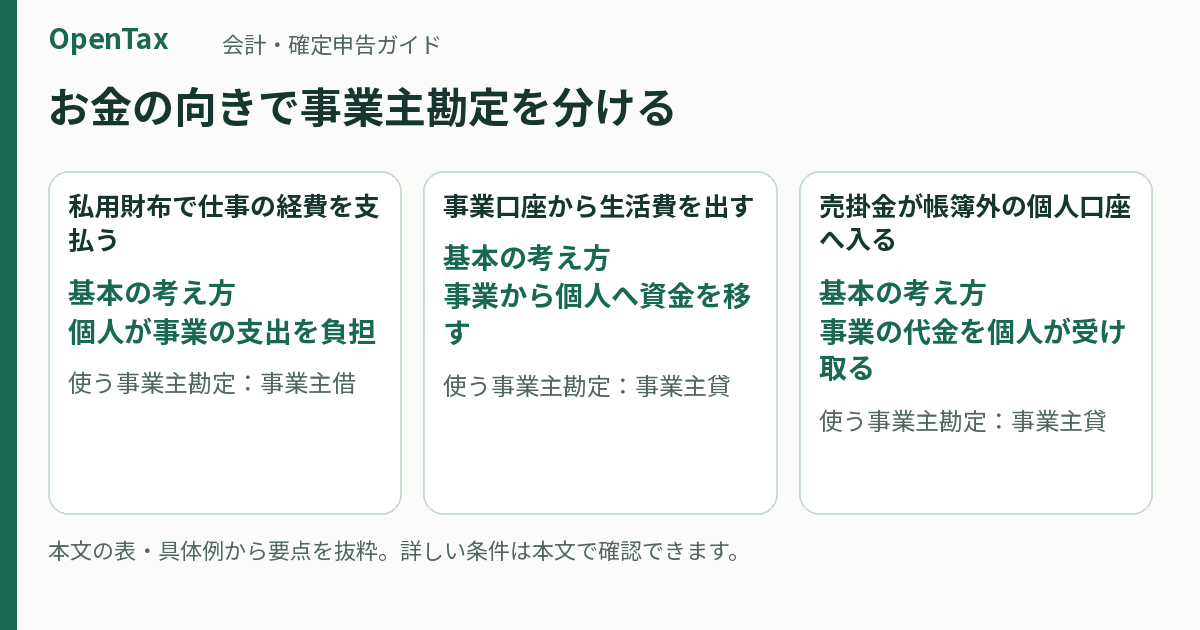
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05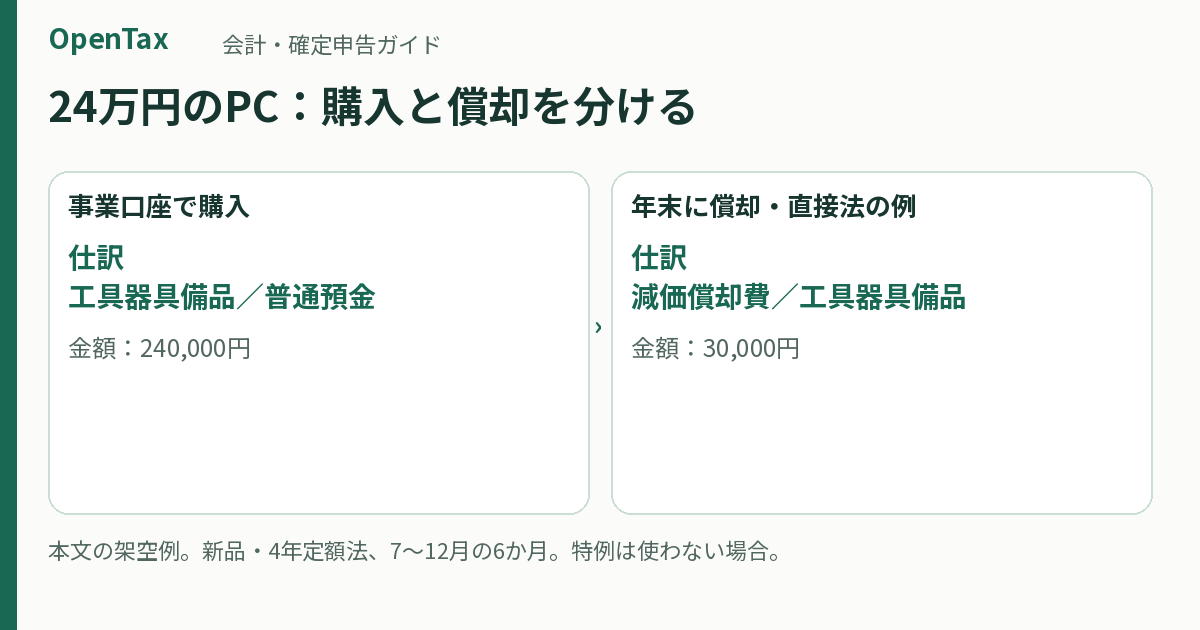
個人事業主のパソコン代は経費にできる?2026年の基準と減価償却の計算
仕事用パソコンは、取得価額10万円未満なら原則として使い始めた年の経費にし、10万円以上は一括償却や青色申告者の特例、通常の減価償却から処理を判断します。2026年は、一定の青色申告者が使える少額資産特例の価額基準が、4月1日以後の取得分から40万円未満へ変わっています。
更新 2026-10-05