
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
適用対象: 2026
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。
毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。
ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
白色申告でも記帳と資料保存は必要
事業所得がある人は、白色申告でも記帳・帳簿書類の保存の対象です。
所得税の申告が不要な場合にも、記帳が不要になるとは限りません。
白色申告では一定の簡易な方法が認められ、青色申告にも簡易記帳の方法があります。
ただし、青色申告の55万円・65万円控除を目指すなら、原則として複式簿記で記帳し、貸借対照表と損益計算書を作るなどの条件を満たす必要があります。
資料の置き場は、未処理と確認済みを分ける
紙の領収書は月別の袋やファイルへ、PDFなどは受け取ったデータの保存先へ集めます。
入力前、確認待ち、確認済みの状態を付ければ、どの資料で止まっているか分かります。
確認待ちには「私用分が不明」「請求書待ち」などの理由も添えます。
資料一覧には、資料番号、取引日、相手、内容、金額、支払方法、記帳番号があれば、帳簿から元資料へ戻れます。
自分が発行した請求書も売上の資料なので、受け取った領収書と同じように集めます。
一つの買い物に領収書とカード明細があっても、経費は一件です。
両方を同じ資料番号や記帳番号へ結び付けると、二重入力を防げます。
1週間の取引を記帳するとこうなる
図の内容をテキストで読む
- 月:取引:サービス提供が完了し40,000円を請求。仕訳:売掛金40,000円/売上40,000円
- 火:取引:文具1,500円を事業現金で購入。仕訳:消耗品費1,500円/現金1,500円
- 水:取引:月曜の請求が全額入金。仕訳:普通預金40,000円/売掛金40,000円
- 本文の表・具体例から要点を抜粋。詳しい条件は本文で確認できます。
以下はサービス業の税込金額の例で、消費税区分を省略し、現金主義の特例を使わない複式簿記を前提とします。
| 曜日 | 取引 | 主な資料 | 仕訳 |
|---|---|---|---|
| 月 | サービス提供が完了し40,000円を請求 | 契約・提供記録・請求書 | 売掛金40,000円/売上40,000円 |
| 火 | 文具1,500円を事業現金で購入 | レシート | 消耗品費1,500円/現金1,500円 |
| 水 | 月曜の請求が全額入金 | 銀行明細 | 普通預金40,000円/売掛金40,000円 |
| 木 | 業務交通費800円を私費で支払い | 日付・区間・用務の記録 | 旅費交通費800円/事業主借800円 |
| 金 | 当月通信代3,000円をカード払い | 請求書・カード明細 | 通信費3,000円/未払金3,000円 |
この週の売上は40,000円、経費は1,500+800+3,000=5,300円、利益は34,700円です。
水曜日は売掛金を回収した日なので、売上をもう一度増やしません。
木曜日の交通費は私費で払っているため、事業現金を減らす処理にもなりません。
金曜日の通信代は、後でカード代が引き落とされたときに「未払金/普通預金」で精算します。
支払いを済ませた日と、売上・経費を計上する日を分けることが、この一週間で押さえたい点です。
手書き・表計算・会計ソフトで共通すること
手書きなら帳簿の行番号を資料へ、表計算なら原資料の保存先を各行へ、会計ソフトなら証憑や資料番号を仕訳へ残します。
どの方法でも、日付・内容・金額・事業目的を後から説明できる状態にします。
簡易記帳の場合は収入と経費を記録する表に加え、未入金や未払いの補助表を用意すると管理しやすくなります。
上の表の借方・貸方は複式簿記の記録例なので、簡易記帳とは形式が違います。
表計算では集計範囲に追加した行が入っているか、会計ソフトでは最初の残高が前年から正しくつながっているかにも注意します。
自動で取得された明細も、すでに領収書から記帳済みの取引なら照合が必要です。
週末は未処理、月末は残高を確認する
週末には財布やメール、購入サイト、請求書の発行履歴を見て、資料一覧にない取引を拾います。
「通信費を入力した」だけで終えず、用途が不明な明細が残っていないかを確認すると、翌月に持ち越す疑問が減ります。
月末は、現金を実際に数えた金額、普通預金を銀行の月末残高と比べます。
売掛金は未入金請求書の合計、未払金はカードなどの今後の支払額と照合します。
先ほどの一週間なら、売掛金は水曜の入金後にゼロ、通信代の未払金は引落し前なので3,000円です。
数か月分たまっている場合は、最も古い未確認月から開始残高を合わせ、一か月ずつ同じ順番で進めると差額を追いやすくなります。
未解決の金額と調べた期間を残せば、次回はそこから再開できます。
月末の預金・未入金・未払いを合わせる順番は、月末経理の照合手順にまとめています。
資料を読み取る手間をOpenTaxで減らす
記帳の流れが決まったら、日付や金額を転記する作業をAIへ任せる方法もあります。
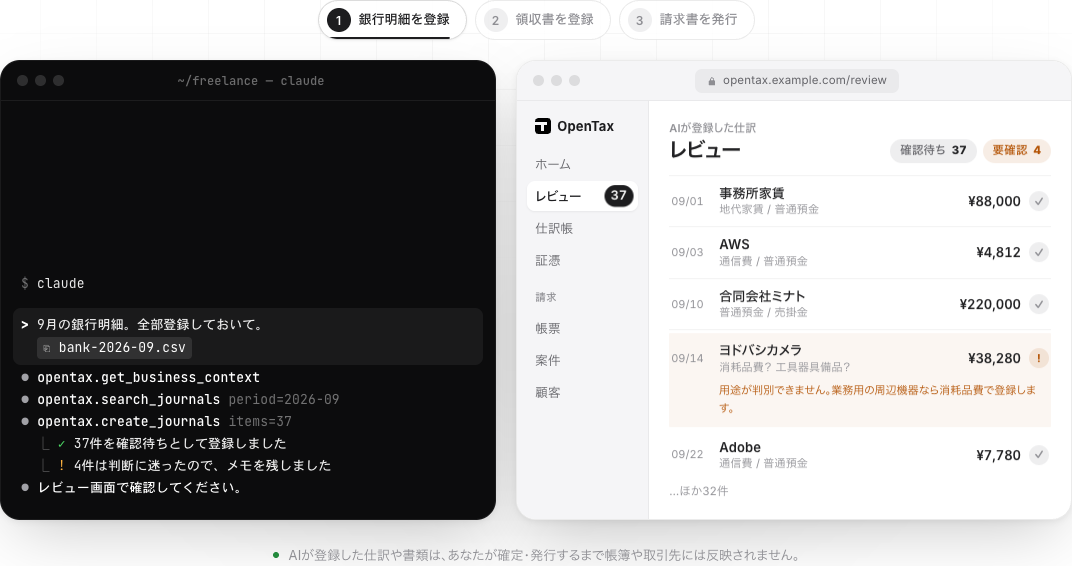
OpenTaxでは、連携したChatGPTやClaudeが領収書や明細を解釈し、記帳を依頼できます。
人が確認して確定するまで仕訳は確認待ちなので、週末の確認時間にまとめて見る使い方ができます。
私費の交通費を事業現金にしていないか、請求済みの入金を売上にしていないかを確認する、という役割分担です。
帳簿に加えて請求書作成や証憑の保管にも使え、ソフト本体の利用料は無料です。
AIサービスや保存先の費用は別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
複式簿記のやり方を5つの仕訳で理解する:個人事業主の帳簿入門
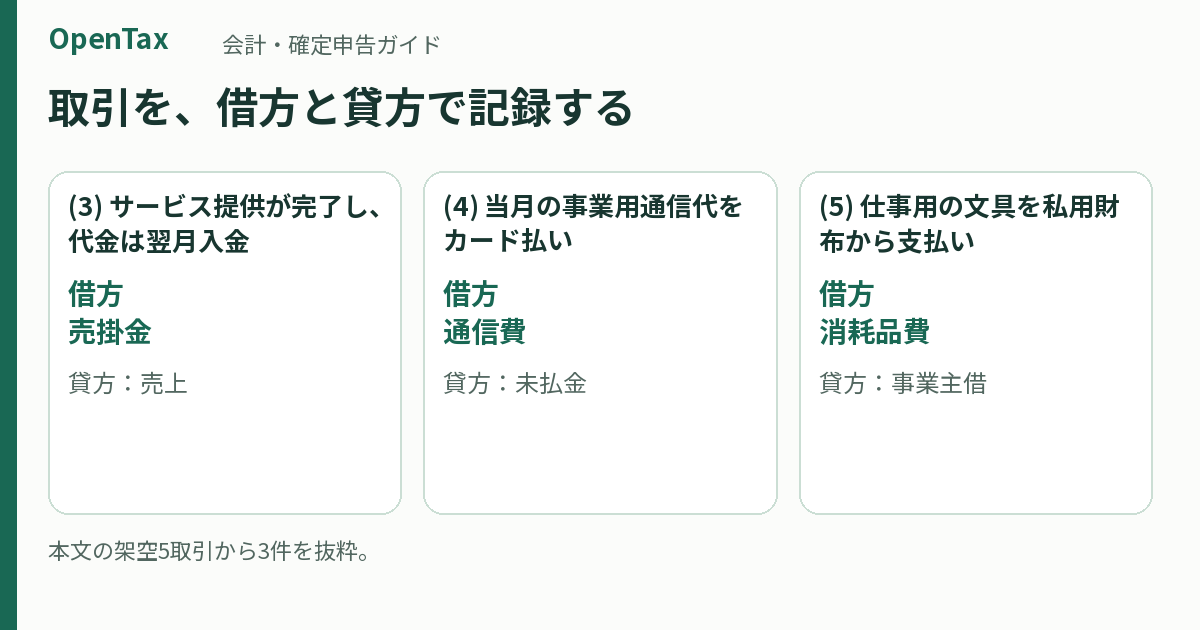
複式簿記は、一つの取引を「増えたもの・減ったもの」の両面から記録する方法です。現金だけを追う家計簿と違い、まだ入金されていない売上や、後で支払うカード代も残せます。ここでは個人事業主の5件の取引から、売上80,000円、経費6,000円、利益74,000円になるまでを計算します。
更新 2026-10-05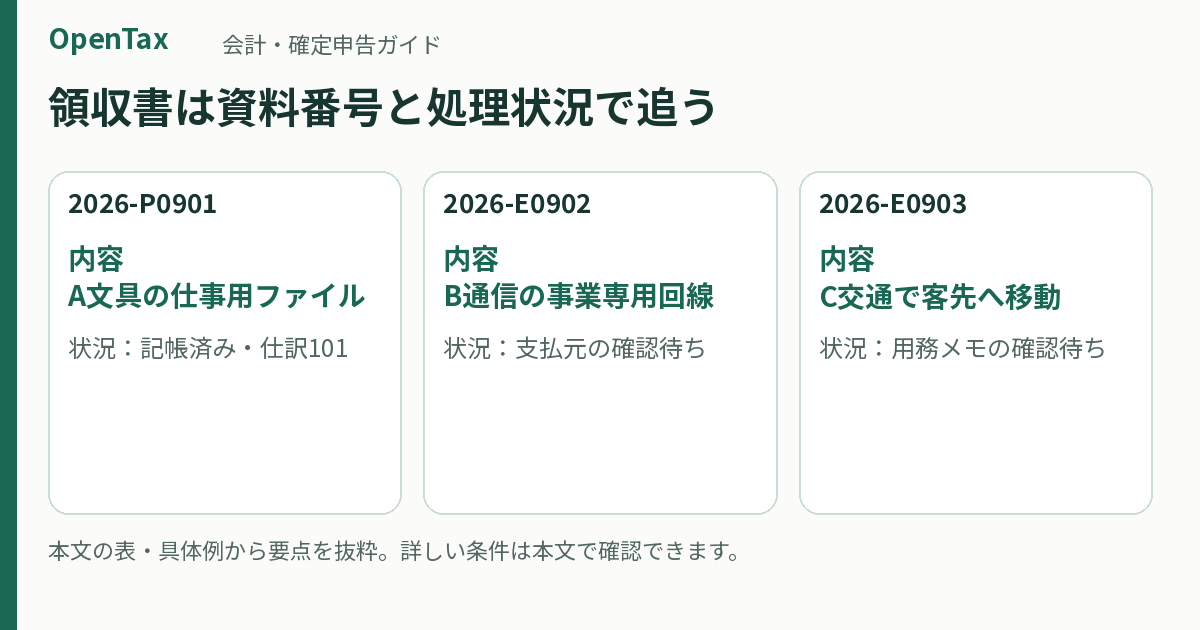
個人事業主の領収書整理:紙・PDFの保管方法と二重入力を防ぐコツ
領収書は月別に集め、「未処理・確認待ち・記帳済み」が分かるようにすると、ため込まず整理できます。さらに帳簿と領収書を同じ番号で結び付ければ、経費の根拠をすぐ探せます。紙と電子データでは保存の扱いが異なるため、整理の流れはそろえつつ、原資料の保存方法を分けるのが基本です。
更新 2026-10-05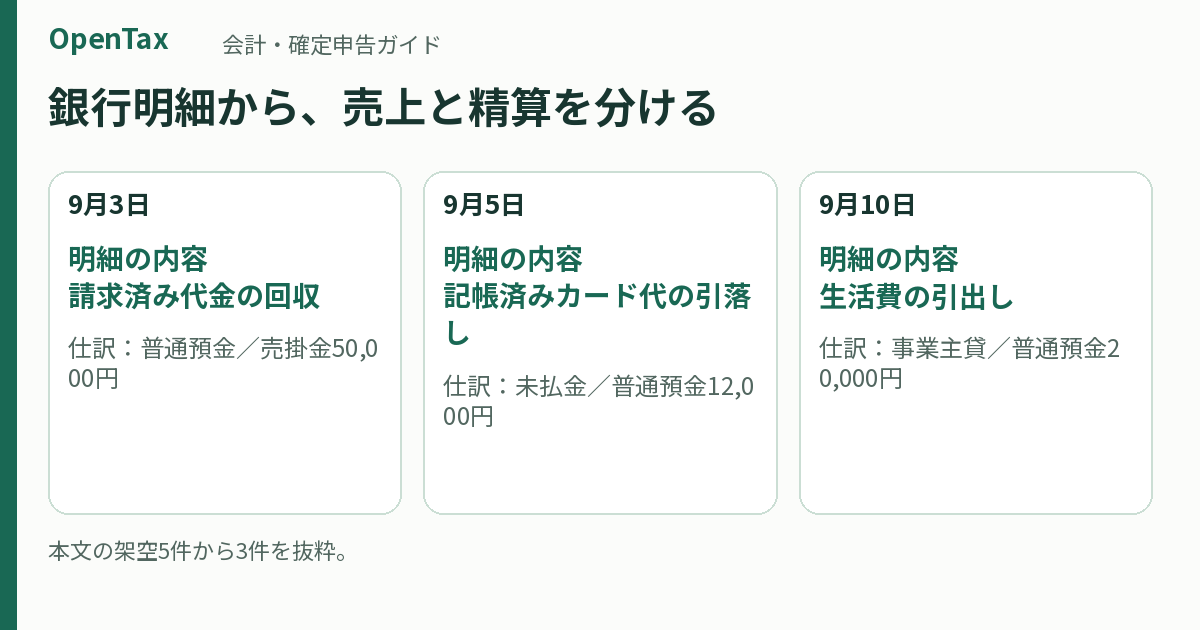
銀行明細CSVで記帳する方法:取り込み前の準備と重複・残高チェック
銀行明細CSVは、入出金の記録を会計ソフトへ移し、請求書や既存仕訳と照合して使います。入金をすべて売上、出金をすべて経費にすると、売掛金の回収や生活費を誤って計上してしまいます。ここでは月初残高100,000円から月末125,000円になる5件を使い、取り込み前後の確認方法を説明します。
更新 2026-10-05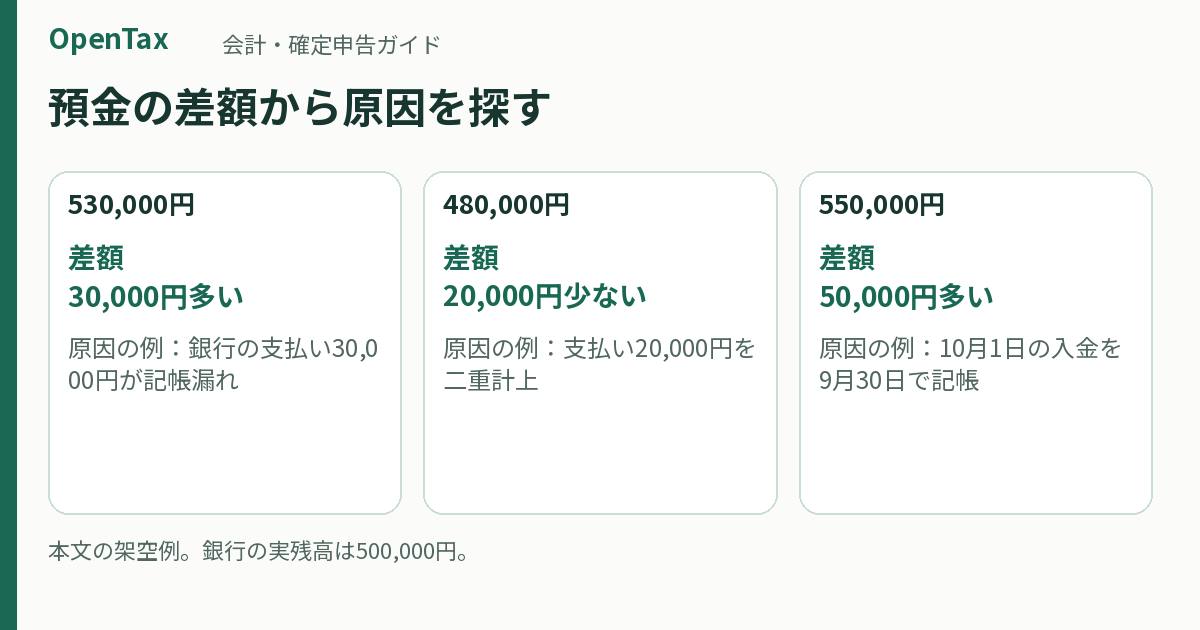
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05