
家事按分のやり方:家賃20%・通信費40%の計算例と仕訳
適用対象: 2026
家事按分は、仕事と生活で共用している支出から、事業に必要な部分を分けることです。
全員に共通する「家賃は何%まで」という割合はなく、仕事で使う面積や利用記録など、実態に合う根拠で計算します。
月10万円の家賃を20%、月1万円の通信費を40%と説明できる例なら、経費になる事業部分は月24,000円、年間288,000円です。
共用している費用だけを按分する
仕事専用の事務所代、完全な生活費、自宅兼事務所の家賃は、それぞれ分けて考えます。
事業専用ならその業務との関係を確認し、完全な生活費は経費へ含めず、共用の支出は事業部分を区分します。
国税庁は、家事関連費のうち業務上直接必要だったことが明らかに区分できる金額を必要経費として扱っています。
所得税基本通達では、業務内容や資産の利用状況などを総合して判断し、事業に必要な部分が50%以下でも明確に区分できればその部分を計上できるとしています。
家賃は、仕事で使う場所から計算する
図の内容をテキストで読む
- 月の家賃:100,000円
- 事業割合:10÷50=20%。住居全体の面積50㎡、仕事専用部分の面積10㎡
- 月の事業部分:20,000円。100,000×20%=20,000円
- 本文の架空例。仕事専用の面積で区分できる場合。使い方が変われば根拠も見直します。
自宅全体が50㎡、仕事専用の部屋が10㎡、家賃が月100,000円の例を考えます。
仕事専用部分の面積で区分できるなら、事業割合は10÷50=20%です。
家賃の事業部分は100,000×20%=20,000円、生活側は80,000円となります。
| 家賃の計算に使う情報 | 架空例 |
|---|---|
| 住居全体の面積 | 50㎡ |
| 仕事専用部分の面積 | 10㎡ |
| 事業割合 | 10÷50=20% |
| 月の家賃 | 100,000円 |
| 月の事業部分 | 20,000円 |
| 残す根拠 | 契約、間取り、部屋の用途、使用開始時期 |
この部屋を寝室としても使うなら、単純に専用部分として扱う前提が変わります。
利用時間なども含めて、実際の使い方を説明できる基準にします。
共有のリビングも、仕事をする日があるというだけで全面積を仕事専用とは扱えません。
なお、持家の住宅ローン返済は家賃と同じではなく、元本返済、利息、減価償却などを区別します。
生計を一にする親族に支払う家賃にも別の取扱いがあるため、この家賃20%の例をそのまま当てはめません。
通信費は、サービスの内訳と利用記録を見る
共用の通信費が月10,000円で、利用記録から仕事の割合40%を区分できるとします。
事業部分は10,000×40%=4,000円、私用部分は6,000円です。
通話時間、業務での利用状況、作業記録など、費用の性質に合う材料を使います。
請求に私用の動画サービスや端末代が含まれる場合は、まず内訳を分けてから通信サービスの事業割合を考えます。
仕事専用回線を別契約しているなら、その回線と共用回線の費用を混ぜない方が説明しやすくなります。
「仕事の時間が長いから40%」ではなく、どの期間に何を記録して割合を決めたかを残すことが大切です。
毎月分ける方法と、年末に私用分を戻す方法
事業口座から家賃100,000円を払う場合、毎月分けるなら次の仕訳になります。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 地代家賃 | 20,000円 | 普通預金 | 100,000円 |
| 事業主貸 | 80,000円 | ― | ― |
帳簿に含めない個人口座で支払った場合は、事業部分だけ「地代家賃20,000円/事業主借20,000円」とする例になります。
もう一つは、事業口座の支払いをいったん全額地代家賃にし、年末に私用分を除く方法です。
家賃が一年間同額で割合も変わらなければ、私用分80,000×12=960,000円を「事業主貸/地代家賃」で振り替えます。
毎月すでに私用分を除いている場合、この年末の振替は重ねて行いません。
年間合計と、途中で使い方が変わった場合
同じ条件で一年間使った場合の集計は次のとおりです。
| 費用 | 年間支出 | 事業部分 | 私用部分 |
|---|---|---|---|
| 家賃・20% | 1,200,000円 | 240,000円 | 960,000円 |
| 通信費・40% | 120,000円 | 48,000円 | 72,000円 |
| 合計 | 1,320,000円 | 288,000円 | 1,032,000円 |
事業分288,000円と私用分1,032,000円を足すと、総支出1,320,000円に戻ります。
引越しや専用部屋の変更、休業、回線の変更があれば、その日以後の利用状況で計算し直します。
たとえば家賃の割合が7月から10%になったなら、年間事業分は20,000×6+10,000×6=180,000円です。
請求額の変動や返金がある月も、実際の金額を使って集計します。
事業用口座から生活費を払った場合との違いは、事業主貸・事業主借の仕訳で確認できます。
根拠を決めた按分仕訳をOpenTaxへ記録する
OpenTaxでは家賃や通信費の事業割合を設定し、損益の集計で按分する方法を使えます。上の毎月分ける一般仕訳の例とは入力方法を区別します。
この例では、家賃は支払総額100,000円を「地代家賃/普通預金」、通信費は10,000円を「通信費/普通預金」として登録し、家賃の事業割合20%、通信費40%を設定します。集計の事業分は月24,000円、同条件の12か月で288,000円です。
事業部分だけを入力して、さらに同じ割合を集計で掛けると二重に減額されます。全額入力と割合設定を使う場合は、年末に同じ私用分を仕訳で重ねて除外しません。
AIに依頼するときも支払総額と集計で使う割合を区別して伝え、原資料、設定、損益の金額を人が照合します。割合の根拠となる間取りや利用記録も残します。
ソフト本体は無料で、保存先やAIサービスの費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
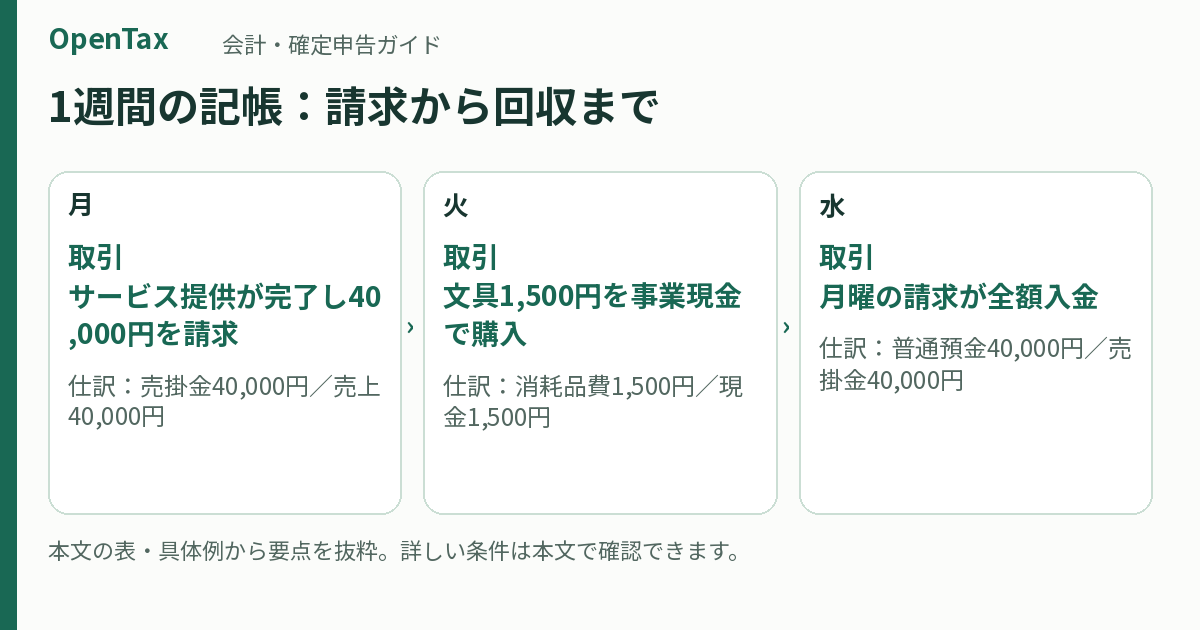
個人事業主の帳簿の付け方:1週間の記帳例と月末に見る数字
帳簿は、資料を集めて取引を記録し、月末に残高を照合する流れで付けます。毎日すべての作業を終えるより、資料をなくさず集め、週に一度は未処理を減らす方が続けやすくなります。ここでは個人事業の1週間を例に、請求、現金払い、私費立替、カード払いがどう帳簿につながるかを説明します。
更新 2026-10-05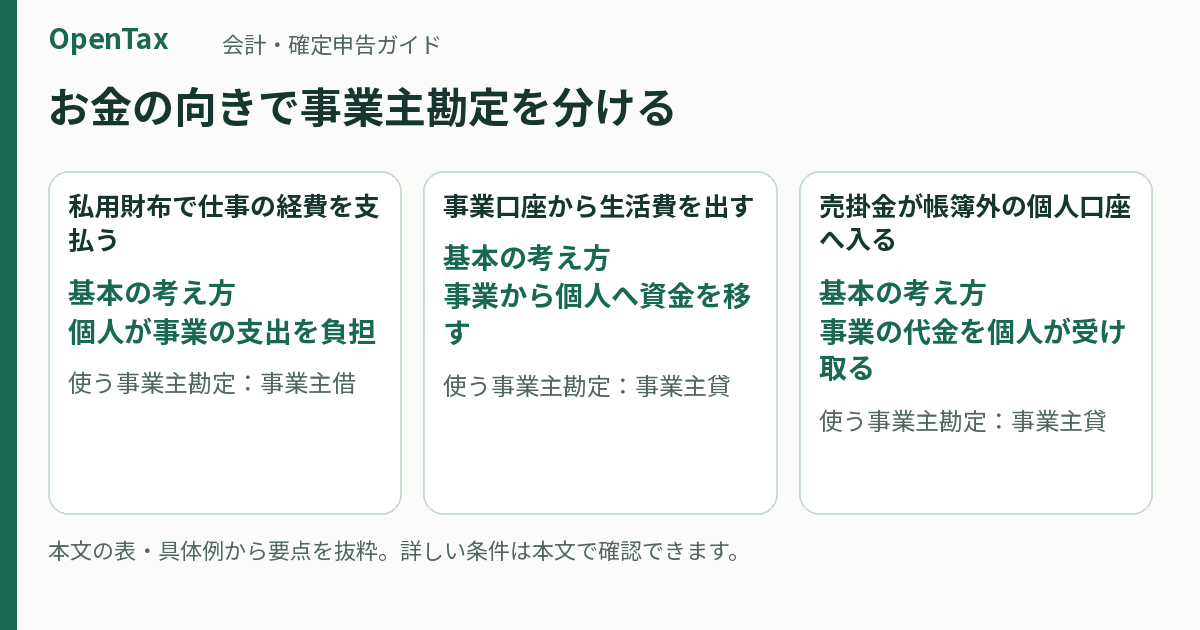
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05
個人事業主のパソコン代は経費にできる?2026年の基準と減価償却の計算
仕事用パソコンは、取得価額10万円未満なら原則として使い始めた年の経費にし、10万円以上は一括償却や青色申告者の特例、通常の減価償却から処理を判断します。2026年は、一定の青色申告者が使える少額資産特例の価額基準が、4月1日以後の取得分から40万円未満へ変わっています。
更新 2026-10-05
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05