
源泉徴収された報酬の仕訳:10万円の原稿料から請求・入金・税額を計算
適用対象: 2026
源泉徴収された報酬は、振込額だけを売上にせず、報酬総額と引かれた税額を分けて記録します。
報酬100,000円と消費税10,000円を明確に分けて請求し、報酬部分だけを源泉対象とした例なら、源泉税は10,210円、入金は99,790円です。
以下は2026年に原稿料を受け取る個人事業主側の記帳例です。
この例は2026年中に国内の居住者が受け取る、源泉徴収対象の原稿料等を扱います。フリーランスへの支払い全般が対象ではなく、報酬の種類と支払者の源泉徴収義務を確認します。給与所得について源泉徴収義務を有しない個人が支払う通常の報酬・料金は原則対象外です。特殊な報酬や非居住者への支払いはこの例に含めません。出典6・7
まず、対象になる報酬と請求書の表示を確認する
すべてのフリーランス報酬が源泉徴収の対象になるわけではありません。
原稿料や講演料など、対象となる業務と支払者の条件を確認します。
国税庁の原稿料・講演料等の案内では、源泉対象額100万円以下は10.21%、100万円超は超える部分に20.42%を掛け、102,100円を加える計算です。
消費税を含んだ報酬は原則として税込金額が対象ですが、請求書等で報酬と消費税額が明確に区分されていれば、報酬部分だけを対象にして差し支えないとされています。
帳簿を税込・税抜のどちらで付けるかと、支払者が源泉徴収の対象にする金額は別の論点です。
報酬10万円、消費税1万円の請求を記帳する
報酬100,000円、消費税10,000円を分け、支払者が報酬100,000円だけを源泉対象にした場合を考えます。
源泉税は100,000×10.21%=10,210円、入金は110,000−10,210=99,790円です。
税込経理で、サービス提供などの売上計上条件を満たした時点に「売掛金110,000円/売上110,000円」を記録します。
入金時の仕訳は次のとおりです。
| 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|
| 普通預金 | 99,790円 | 売掛金 | 110,000円 |
| 事業主貸(源泉所得税等) | 10,210円 | ― | ― |
源泉税は個人の所得税等の前払いに当たるので、この例では事業主貸の内訳で管理します。
所得税等は事業の必要経費にならないため、租税公課へ入れて利益を減らす扱いにはしません。
税抜経理では売上と仮受消費税等を分けるため、上の税込経理例とは科目の内訳が変わります。
税込総額を源泉対象にした場合との違い
図の内容をテキストで読む
- 明確に区分した報酬100,000円:源泉税:10,210円。手数料なしの入金:99,790円
- 消費税込みの110,000円:源泉税:11,231円。手数料なしの入金:98,769円
- 2026年の原稿料の例。請求総額110,000円、振込手数料なし。
同じ請求110,000円でも、消費税を区分せず総額を源泉対象にした場合は、110,000×10.21%=11,231円です。
入金は110,000−11,231=98,769円になります。
| 源泉対象にする額 | 源泉税 | 手数料なしの入金 |
|---|---|---|
| 明確に区分した報酬100,000円 | 10,210円 | 99,790円 |
| 消費税込みの110,000円 | 11,231円 | 98,769円 |
入金が計算より少ない場合
最初の例で入金が99,460円だった場合、源泉税10,210円を足しても109,670円で、請求額より330円少なくなります。
差額の理由が未確認なら、「普通預金99,460円・事業主貸10,210円/売掛金109,670円」と記録し、330円は売掛金に残します。
入金との差10,540円をすべて源泉税や経費にまとめると、税額や未回収額が誤ります。
フリーランス法の報酬減額禁止が適用される取引では、合意があっても通常の振込手数料を報酬から差し引けないため、手数料という説明だけで残額を消さないようにします。
税額の計算で1円未満の端数が出た場合は切捨てです。
源泉対象99,999円なら99,999×10.21%=10,209.8979円なので、税額は10,209円になります。
年間の源泉税は、取引先別の内訳で確かめる
請求番号、支払者、業務、請求総額、源泉対象額、源泉税額、入金日、銀行入金、手数料を並べると、請求と税額のつながりが残ります。
たとえば同じ条件の110,000円請求が年12回すべて支払われ、手数料がないなら、請求総額1,320,000円、源泉税122,520円、入金1,197,480円です。
入金と源泉税を足すと請求総額に戻るので、転記漏れを検算できます。
支払調書が届いた場合はこの一覧と照合し、届かない場合も請求書・支払明細などから確認できる税額を整理します。
年末未入金の売上に対応する源泉税は、売上年と実際の徴収時点がずれるため、同一年内に支払済みの上の例とは分けて対象年分の申告手引きで扱います。
未入金分の税額を見込みだけで入金済み一覧へ足したり、翌年に二度計上したりしないよう、対応する売上年も残します。
国税庁の現行案内には2027年分以後の防衛特別所得税を含む表記があるため、本記事の2026年の作例を翌年分の説明へそのまま流用しません。
合算振込や一部入金もある場合は、請求ごとの入金消込で残額を整理できます。
OpenTaxへは、入金と差引額を一緒に伝える
OpenTaxに連携したAIへ「請求110,000円、源泉税10,210円、入金99,790円」と渡すと、入金と源泉税を分けた仕訳の記帳を依頼できます。
人が確認待ちの仕訳を見る際には、売掛金が110,000円減り、源泉税が経費へ混ざっていないかを確かめてから確定します。
AIが資料を解釈し、OpenTaxが帳簿に記録するので、支払明細を手元に置いた確認と組み合わせられます。
ソフト本体は無料で、AIサービスや保存先の費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
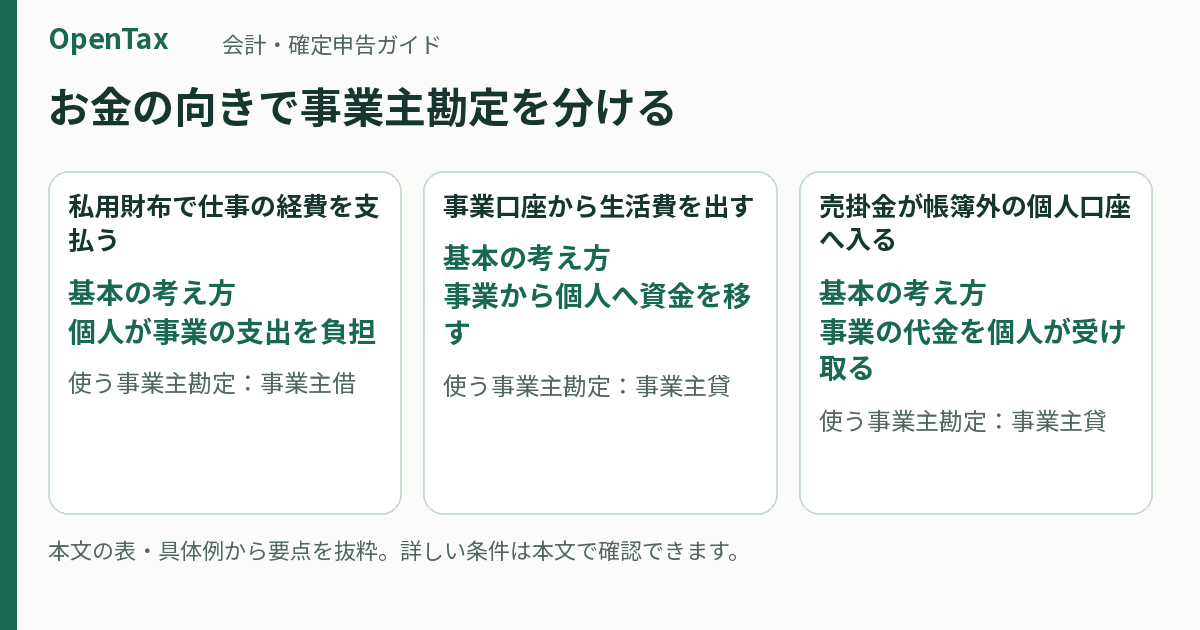
事業主貸・事業主借の仕訳:私費の立替と生活費を4つの例で整理
自分のお金で事業の支出を負担したら事業主借、事業のお金を生活側で使ったら事業主貸が基本です。仕事用の文具を私用財布で買っても経費にできますが、事業口座から出した生活費は経費にはなりません。お金の出どころと使い道を分けて考えると、科目名を暗記しなくても整理できます。
更新 2026-10-05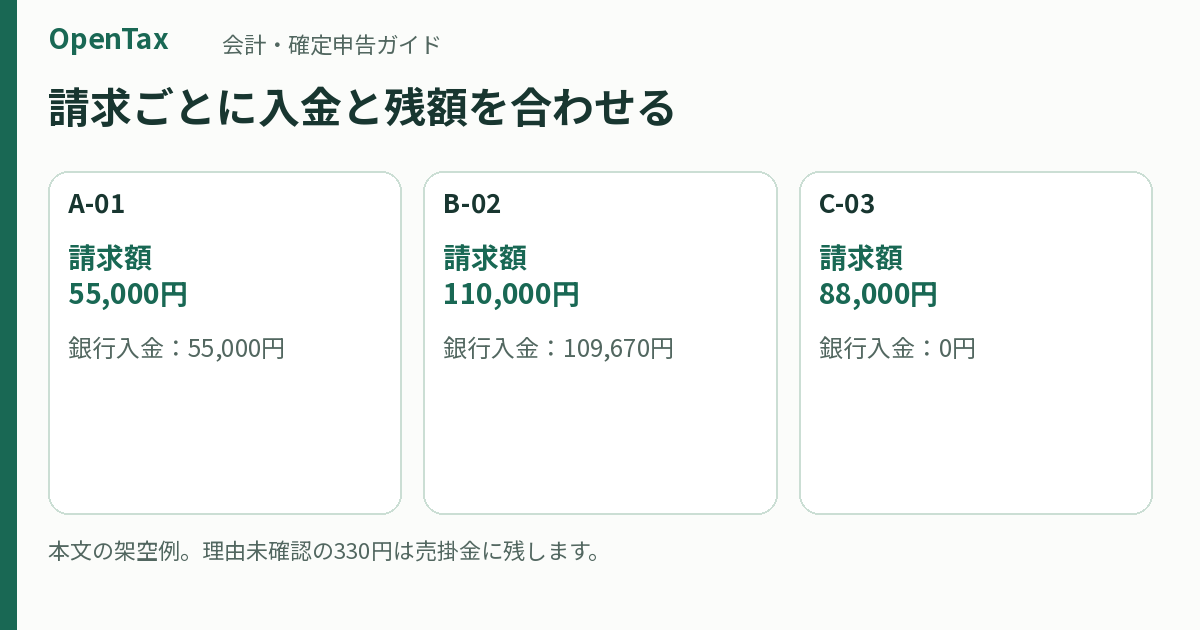
売掛金の入金消込のやり方:手数料・合算振込・一部入金の仕訳例
入金消込は、請求ごとの売掛金と入金を対応させ、まだ受け取っていない金額を残す作業です。請求110,000円に対して入金が109,670円なら、差額330円の理由が確認できるまで、330円を売掛金に残します。差額の理由を分けて記録すれば、売上を二重に計上せず、未入金の請求も見失いません。
更新 2026-10-05