
AIを使った確定申告の進め方:資料整理から帳簿確認、e-Tax送信まで
適用対象: 2026
AIは、領収書や明細の整理、仕訳の候補づくり、足りない資料の洗い出しに使えます。
確定申告は、その候補を確認して帳簿を完成させ、決算書・申告書を作り、本人が内容を確認して送信する順に進めます。
最初に申告年分と資料をそろえる
個人事業の記帳は原則として1月1日から12月31日までが対象です。
2026年に作業していても、2025年分の申告を直すなら使う資料や様式は2025年分になります。
青色・白色の別、事業以外の所得の有無、消費税申告の要否も最初に分けておきます。
| 資料のまとまり | 用意するもの | 主な使い道 |
|---|---|---|
| 売上 | 発行請求書、納品・提供記録、入金明細 | 売上と未入金の確認 |
| 支出 | 領収書、受領請求書、カード・銀行明細 | 経費と未払いの確認 |
| 引継ぎ・資産 | 前年の決算書、開始残高、固定資産台帳 | 期首残高と減価償却 |
| 申告全体 | 給与などの所得資料、保険料・寄附等の資料 | 事業以外の所得と各種控除 |
国民年金などの資料は事業の経費資料とは別にしておくと、経費と所得控除への二重入力を避けられます。
AIには一度に一つの役割を頼む
依頼は「全部申告して」より、「取引日・内容・金額・支払元を表にし、不足情報は保留にする」のように具体的にすると確認しやすくなります。
たとえば、次のような依頼が使えます。
「個人事業の資料一覧です。
請求と入金、カード利用と引落しを同じ支出として重複させずに対応付けてください。
日付、金額、支払元、仕訳候補、根拠、不足している資料を出し、不明な用途や税区分は推測で確定しないでください。
」
実資料を使う前には、AIサービスの保存・学習利用・共有設定と、顧客情報を渡せる範囲を確認します。
マイナンバーや認証情報は仕訳を作るために必要ないため、入力資料から外します。
4つの資料から、売上と経費を整理する
図の内容をテキストで読む
- サービス提供が完了:記録する仕訳:売掛金100,000円/売上100,000円。確かめる点:契約上の売上計上時点
- 請求代金を回収:記録する仕訳:普通預金100,000円/売掛金100,000円。確かめる点:売上を再計上しない
- 当月通信代をカード利用:記録する仕訳:通信費6,000円/未払金6,000円。確かめる点:引落し前の支払いが残る
- 本文の架空例。入金で売上を再計上しません。
架空の例として、提供済みサービスの請求100,000円、その入金100,000円、当月通信代6,000円、私費で買った文具2,000円があるとします。
通信代はカード払いで銀行引落し前、金額は税込で税区分を省略しています。
| 起きたこと | 記録する仕訳 | 確かめる点 |
|---|---|---|
| サービス提供が完了 | 売掛金100,000円/売上100,000円 | 契約上の売上計上時点 |
| 請求代金を回収 | 普通預金100,000円/売掛金100,000円 | 売上を再計上しない |
| 当月通信代をカード利用 | 通信費6,000円/未払金6,000円 | 引落し前の支払いが残る |
| 文具を私費で購入 | 消耗品費2,000円/事業主借2,000円 | 事業現金を減らさない |
この例の売上は100,000円、経費は8,000円、青色申告特別控除前の利益は92,000円です。
銀行入金だけを見ていると、未払金6,000円と私費立替2,000円が抜けてしまいます。
AIが出した合計も、請求書や支払資料の数字から再計算すれば確かめられます。
帳簿を完成させてから申告書に進む
仕訳候補の確認では、日付、事業用途、金額、支払元、重複の有無を資料と照合します。
家事按分や高額な資産など、税務上の処理が必要なものは候補のまま残し、制度と条件が分かってから確定します。
必要経費は支払日だけで決まらず、債務の確定した時期などを見て判断します。
その後、預金を銀行残高、売掛金を未入金請求書、未払金を支払予定と合わせます。
年末には減価償却、私用分の除外、前払い、在庫がある場合の棚卸などを反映します。
この集計から決算書または収支内訳書を作り、給与など他の所得や所得控除を加えて申告書へ進みます。
作業を途中で止める場合は「9月末の銀行残高まで確認済み、通信代の用途1件が保留」のように、最後に確認した範囲を残すと再開できます。
e-Taxは受信結果と納付まで確認する
国税庁の確定申告書等作成コーナーでは、案内に沿って申告書の作成から送信まで進められます。
送信前には、年分、事業所得、源泉徴収税額、各種控除、還付先口座などを本人が確認します。
送信直後の即時通知に加え、受信通知で受付結果やエラーの有無を確かめ、申告書・決算書の控えと一緒に保存します。
納税額がある場合の納付手続は申告送信と別なので、納付方法・期限・支払状況まで管理します。
2026年10月3日時点では令和8年分申告書の掲載案内に変更の可能性が明記されており、2026年分の最終画面や手引きは申告期の公式案内で確認する必要があります。
書類ができた後の送信と受付確認は、国税庁 e-Taxの個人向け案内へ進めます。
AIの候補を帳簿へつなぐならOpenTax
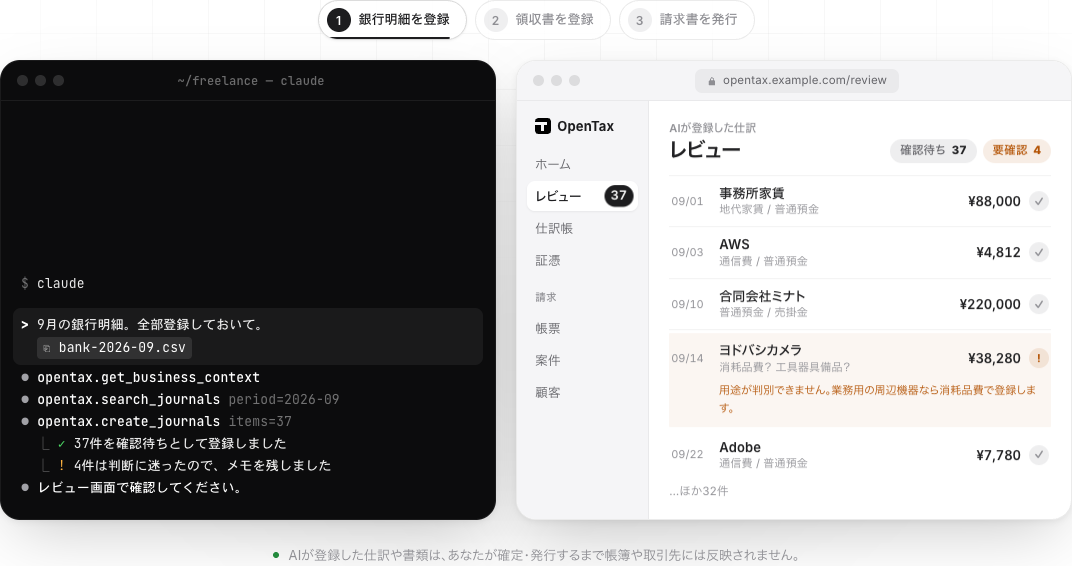
AIの回答を表に貼り直す手間を減らしたいときは、ChatGPTやClaudeとOpenTaxを連携する方法があります。
AIが資料を読み取って記帳を依頼し、OpenTaxに登録された確認待ちの仕訳を人が確認して確定する流れです。
請求書、証憑、固定資産や帳簿を扱えるため、先ほどの例でも入金だけでなく未払金や私費立替を含めて確認できます。
OpenTaxの税額プレビューは参考値で、申告を自動提出する機能ではありません。
申告用出力には対応範囲の制限があるので、申告全体は対象年分の公式画面で確認します。
ソフト本体は無料で、AIサービスや保存先の費用が別にかかる場合があります。
参考資料・出典
制度・公開機能は2026年10月3日に確認しました。
関連記事
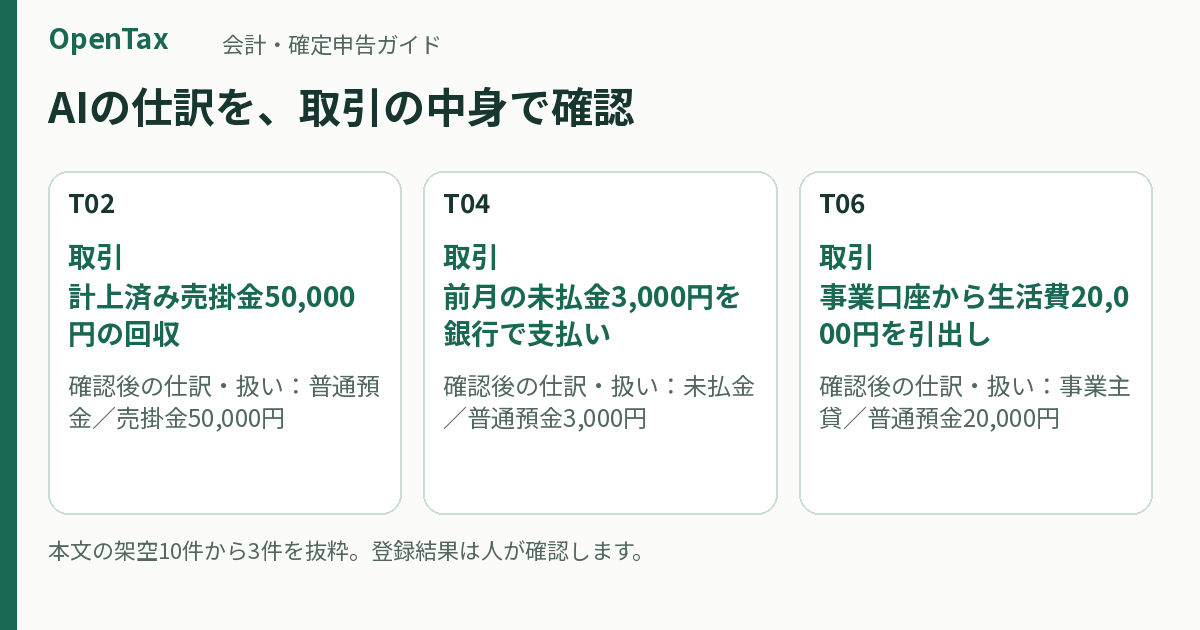
AIで仕訳を作るには?10件の入力例と、確定前に見るポイント
AIに仕訳を頼むときは、日付・金額・用途に加え、「誰のお金で払ったか」と「すでに記帳した取引か」を伝えます。店名や銀行摘要だけでは、経費、生活費、売掛金の回収を区別しきれません。候補と判断の根拠を出してもらい、不足情報のある取引を保留にすると、確認すべき箇所が分かります。
更新 2026-10-05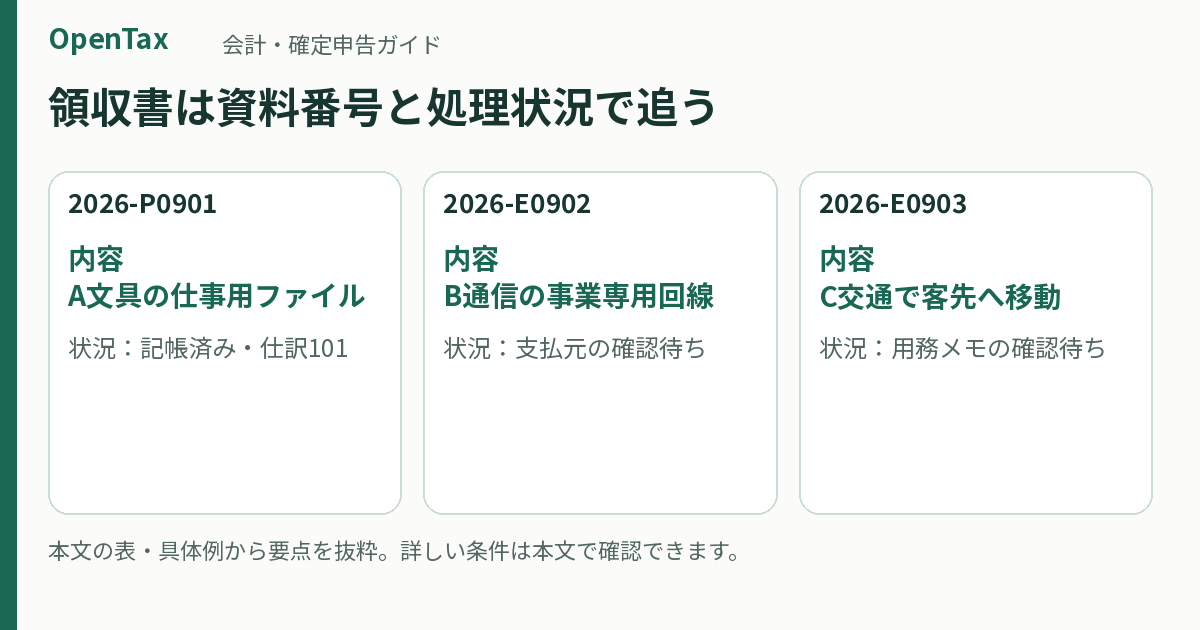
個人事業主の領収書整理:紙・PDFの保管方法と二重入力を防ぐコツ
領収書は月別に集め、「未処理・確認待ち・記帳済み」が分かるようにすると、ため込まず整理できます。さらに帳簿と領収書を同じ番号で結び付ければ、経費の根拠をすぐ探せます。紙と電子データでは保存の扱いが異なるため、整理の流れはそろえつつ、原資料の保存方法を分けるのが基本です。
更新 2026-10-05
個人事業主の月末経理:預金・現金・売掛金・未払金を合わせる手順
月末経理では、預金・現金・売掛金・未払金を、同じ月末日の資料と一つずつ合わせます。銀行残高だけが一致していても、未入金の請求やカード代の二重計上が残ることがあります。差額が出たときは雑費で埋めず、最後に一致していた日から、漏れ・重複・日付のずれを探すと原因を絞れます。
更新 2026-10-05
個人事業主の決算整理:年末の未入金・未払い・前払いを仕訳する
決算整理は、年末までの入出金を、その年の売上・経費と12月31日の資産・負債へ整理する作業です。12月に終えた仕事が1月入金なら未入金の売上を記録し、翌年分の家賃を先払いしたなら当年経費から分けます。普段の記帳漏れを直した後に、年またぎ、在庫、減価償却、私用分を順に見れば、必要な仕訳を整理できます。
更新 2026-10-05